撰文:Miracoup · 2026 年 11 月 7 日 · Mark Minervini 連載 12/48
觀察領導股與大盤轉強的關係,要同時比較個股的絕對趨勢、相對表現及市場參與度。有些股票可能較早改善,但「先動」只是當時的價格證據,不能保證指數隨後上漲,也不能證明它會一直領先。把候選、失敗與資料不足的情況一起留下,才有可檢查的觀察方法。
上一集區分 RS 相對強度與 RSI;這一集進一步問:如果大盤仍在整理,哪些個股值得持續觀察?我們用四組原創虛構路徑練習比較,再把判讀整理成名單欄位。
本文導覽
一、領導股和一般上漲股的差異
本文把「領導股候選」定義為:在事先選定的觀察期間,價格結構較穩定、相對基準表現較強,而且仍值得進一步研究的股票。這是研究名單的稱呼,不是事後對最大贏家的頒獎,也沒有一個適用所有策略的固定漲幅門檻。
Minervini 在公開訪談中說明,他先要求股票處於上升趨勢,再關注相對整體市場的強勢,以及 VCP 波動收縮形態。這個順序提示讀者:相對領先與具體進場形態要分開核對,不能只用漲幅排行榜取代完整研究。來源:Michael Sincere,Minervini 原訪談。
| 看到的現象 | 可以描述什麼 | 還不能推論什麼 |
|---|---|---|
| 單日漲幅很大 | 該日價格有顯著變化 | 較長趨勢已改善,或明天仍領先 |
| 同期間跑贏基準 | 在指定期間相對較強 | 一定處於絕對上升趨勢 |
| 較早離開整理區 | 按原先區間定義較早出現變化 | 能預告大盤底部,或不會假突破 |
| 條件持續改善 | 有理由保留在研究名單 | 已具備適合自己的買點與風險安排 |
比較時先固定基準。研究美國大型股與研究小型股,採用的市場背景可能不同;若每次都挑一個較弱指數來襯托個股,就會失去一致性。Fidelity 的 Relative Strength Comparison 以一項價格除以另一項價格來表示相對關係;比率線的改善,仍不等於供應商的市場 RS 排名。來源:Fidelity,Relative Strength Comparison。
二、如何辨識市場新趨勢
先把「大盤轉強」寫成可觀察的描述,例如指數收盤重新越過事先標示的整理區,或較長期間的轉折開始改善。寫清楚指數、時間尺度及判定條件,再逐期更新;不要等看到後來的大漲,才回頭挑一個剛好漂亮的起點。
指數上升也不代表所有成分股同步改善。S&P 的官方方法說明,S&P 500 採流通市值加權;等權版本則在再平衡參考日給予公司相等權重。因此,較大權重公司的變動與「多數股票是否上漲」是不同問題,不能只看指數點位就宣布全面轉強。來源:S&P Dow Jones Indices,S&P U.S. Indices Methodology。
可以補看同一股票池的上漲/下跌家數、創高/創低家數,或站上指定均線的比例。Fidelity 以 A/D 線介紹市場廣度:累加上漲家數減下跌家數,用來觀察參與情況;它也提醒,這類訊號未必能確認趨勢或預告轉折。來源:Fidelity,Advance/decline。
名單中的三檔強勢股,不能代表整個市場廣度。應另記股票池與資料日期,並比較強勢是否擴散到更多公司或產業。即使改善範圍擴大,也只是背景證據;市場仍可能再次轉弱。
三、股價與成交量的領先特徵
觀察個股時,可以按順序記錄:大盤回落時是否跌得較少、是否較早回到先前整理區上緣、回落後能否保持較高位置,以及相對表現是否持續。每一項都要能指出圖表位置與觀察時點,不能只寫「有主力」「感覺很強」。
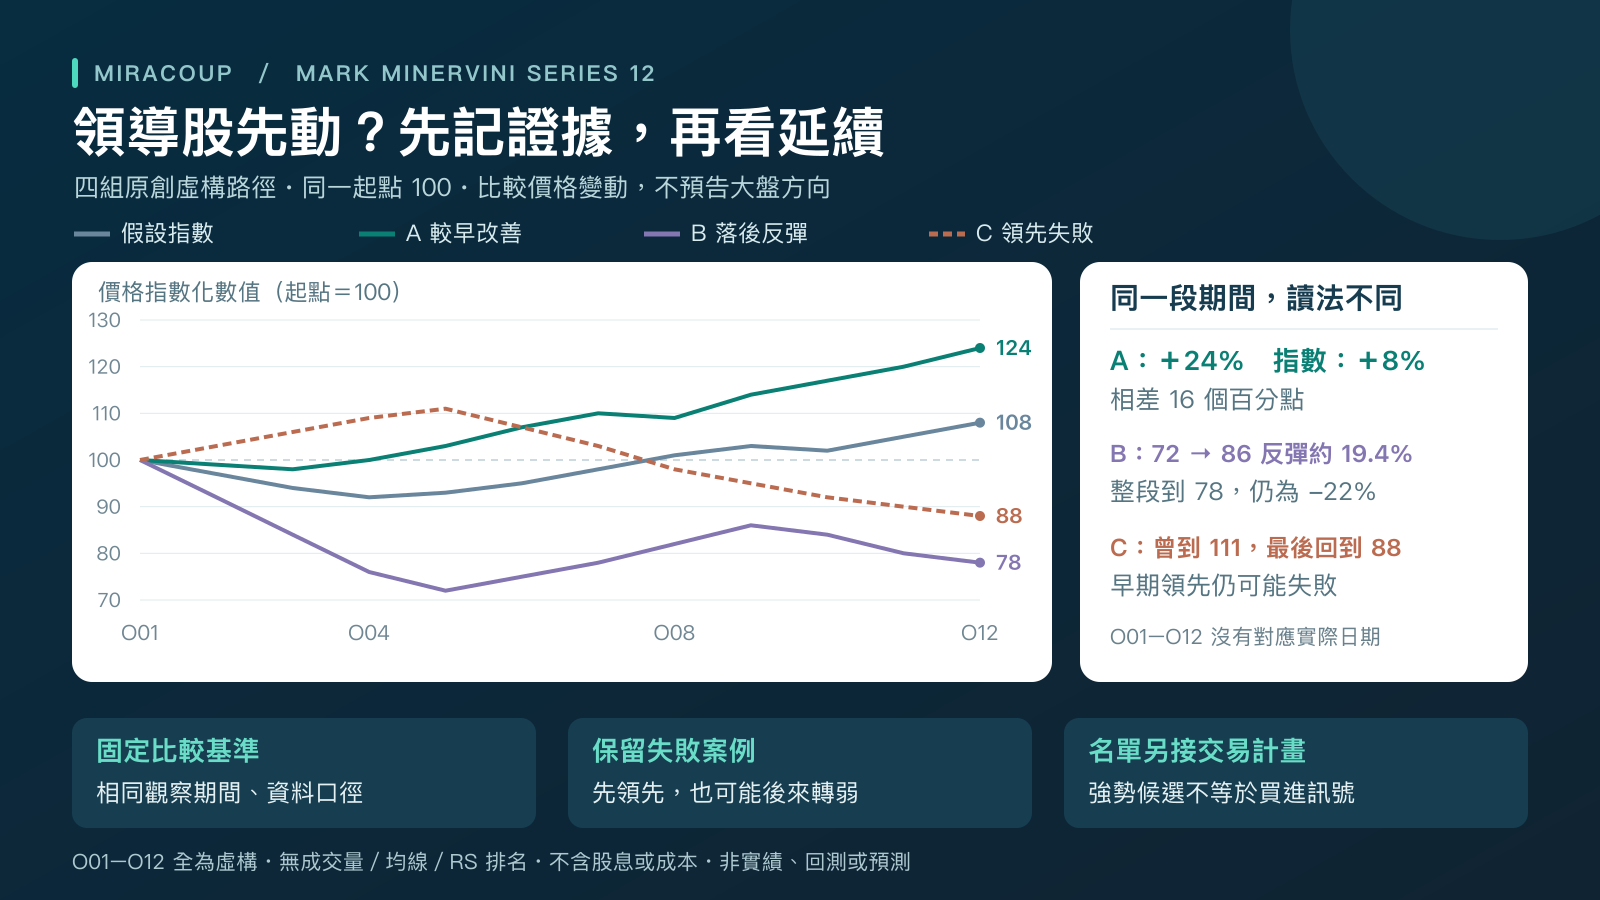
原創虛構圖:較早改善,也可能後來失敗
圖中 O01–O12 是十二個等距的假設觀察點,沒有對應股票或日期。四組都以起點 100 表示;若由真實價格重設起點,計算式為「當期價格÷起點價格×100」。本圖直接設計指數化數值,只比較價格變動,不包含股息、交易成本、成交量或均線。
| 路徑 | 幾個觀察點 | 應保留的判讀 |
|---|---|---|
| 假設指數 | O04=92;O08=101;O12=108 | O08 才首次高於起點,整段為+8% |
| 候選 A | O04=100;O05=103;O12=124 | 較早高於起點,整段+24%,較指數多16個百分點 |
| 落後反彈 B | O05=72;O09=86;O12=78 | 局部反彈突出,整段仍為−22% |
| 領先失敗 C | O05=111;O08=98;O12=88 | 曾經領先,不代表能持續到最後 |
A 比假設指數較早回到起點以上,只支持這項明確比較,不能直接稱為真實市場的領導股。C 則提醒:讀到 O05 時看到的強勢,仍可能在後續消失。遮住圖右半部,先寫當時已知與未知,再逐點揭開,會比只挑最後贏家更有學習價值。
成交量應另外核對。Schwab 說明,量可以輔助確認或質疑價格訊號,量的變化本身不足以判定趨勢改變。實際研究可先選定同頻率的平均量基準,再記突破、回落與後續推進的量價配合;單日高量不能證明特定機構正在買入。來源:Schwab,Trading Volume as a Market Indicator。本圖沒有量資料,因此這一欄必須保留待核對。
四、落後股反彈為何未必安全
B 從 72 反彈至 86,漲幅為(86-72)÷72,約 19.4%;但從共同起點 100 到 86,仍下跌14%。局部漲幅與整段結果使用不同起點,不能只挑較大的正百分比,就把它說成已恢復原有趨勢。到了 O12,B 又回到78。
反彈可能逐步發展成持續上升,原先領先者也可能轉弱。判讀重點不是永久排除某一類股票,而是保留當時的結構與新證據。若價格仍低於先前重要區域,長期均線或基本面尚未核對,就不要把「看起來便宜」當成風險已下降的證明。
同樣地,領先不等於進場代價合理。股價若已遠離可辨認的整理區,為了容納波動而設定的退出距離可能很大。應另外回到連載 04 的事前計畫,核對失效條件與部位;不要因名單標了領導股,就取消原有風險規則。
五、自建領導股觀察名單
一份有用的名單應記錄證據與變化,而非把所有股票排成買入次序。以下是 Miracoup 原創欄位,讀者可以用一般筆記或試算表記錄;沒有資料的格子填「待核對」,不使用零或主觀分數補齊。
| 欄位 | 保留的內容 |
|---|---|
| 資料範圍 | 股票、產業、觀察時間與時區、資料來源及價格調整方式 |
| 市場背景 | 固定基準、原訂轉強條件、同股票池的廣度證據 |
| 相對與絕對表現 | 同期間價格變化、相對比率;RS 排名另列供應商與日期 |
| 結構與量價 | 整理區、轉折、均線歷史;量基準與當期量的比較 |
| 待查事件 | 財報、公司公告、流動性及其他可能改變原假設的資訊 |
| 追蹤結果 | 新增證據、原理由是否仍成立、保留/移出原因與下一次檢查時間 |
更新時保留舊版本,移出名單也留下原因。不要只保存後來大漲的候選,或用今日才公布的財報解釋過去的判斷。若 A、B、C 都在原始觀察池中,C 的失敗與 B 的反彈結果也應一起保留,才能看出自己的研究流程是否偏向挑選已知答案。
把一行觀察寫成可以重做的句子
例如只看到 O05 時,可以寫:「假設指數為93,A為103,C為111;A與C皆高於共同起點,均線、成交量與公司資料尚未提供。」這句話保留了可核對的事實,也沒有預先宣布誰會成為最後贏家。到了 O08,再新增「A為109,C回到98」,並說明哪些原理由需要重查,保留 O05 的原記錄。
實際追蹤可以固定在收盤後更新,先核對資料日期,再看價格、相對表現、量價及事件。若某次資料延遲,不用過時的量或排名冒充當期結果;記下缺漏,等資料齊全再判讀。不要在同一天對不同股票任意選用不同更新時點,否則名單上的強弱差異可能只是資料時間不同。
名單可以幫助分配研究時間,卻不是績效證明。比較基準、觀察期、股票池或規則改變時,要另記版本;把結果接回交易紀錄,分開檢查候選判讀與實際執行。下一階段還需要閱讀公司與產業資料,不能只依靠圖形決定。
每次回顧都先讀上次留下的問題,再看新資料是否回答它;比起反覆更換一整批熱門名單,這樣更容易理解判斷為何改變。
常見問題
指數上漲就代表個股都強嗎?
不代表。加權方式會影響指數對不同公司的敏感度;個股、產業與整體參與度可能分歧。應同時看固定基準、相對表現及同一股票池的市場廣度,不能用幾檔強勢股替整個市場下結論。
領導股一定是大型科技股嗎?
不是。本文依觀察期間的價格結構及相對表現定義候選,沒有把產業或公司規模當成領先的保證。較小公司仍須另查流動性、事件與資料完整性;大公司也可能落後。媒體知名度不能取代證據。
系列閱讀:上一集:RS 相對強度與 RSI 的差別 · 下一集:從市場輪動建立領導股名單 · Mark Minervini 文章專頁
資料來源與編輯說明
- Michael Sincere:Minervini 原訪談,作者對上升趨勢、相對強勢與進場形態的公開說明。
- S&P Dow Jones Indices:S&P U.S. Indices Methodology,指數加權方式。
- Fidelity:Advance/decline 與 Relative Strength Comparison,市場廣度與相對比較定義;未採其發表當時的行情結論。
- Schwab:Trading Volume as a Market Indicator,量價輔助觀察與限制。
資料核對日期:2026 年 11 月 7 日。本文為 Miracoup 原創教育整理,未取得原書全文逐頁核對,也不是章節翻譯。圖解、數值與名單欄位皆為原創假設練習,非市場資料、實績、回測或預測。本文不構成個人化投資建議,投資可能損失本金。