撰文:Miracoup · 2026 年 11 月 6 日 · Mark Minervini 策略研究
交易紀錄要同時呈現勝率、平均獲利、平均虧損、成本與風險暴露,才能檢查自己的交易結果。高勝率仍可能虧錢;一份獲利日誌,也不能單獨證明策略能在未來持續有效。先固定統計口徑、完整保留所有交易,再檢視自己是否按照原先規則執行,才有可比較的依據。
前兩集分別處理了 交易前的進出場計畫,以及 股價走勢圖與量價觀察。這篇文章把焦點放在交易後:從實際成交與決策紀錄,找出需要繼續查證的問題。
本文導覽
一、交易日誌應記錄哪些資料
交易日誌的價值在於同時保留「原先打算做什麼」及「最後實際做了什麼」。券商成交紀錄可以核對價格與金額,卻不會完整保存當時的進場理由、失效條件與改單原因。CME Group 的交易教育資料建議記錄進出場、交易時間及下單原因,並在交易後回顧結果如何發生。來源:CME Group,Keep a Trade Log。
| 資料組別 | 至少保留什麼 | 用來回答的問題 |
|---|---|---|
| 識別與方法 | 交易 ID、股票、策略版本、原始分類 | 比較的是否為同一種交易? |
| 事前計畫 | 預計進場、失效價、股數、風險金額 | 事前準備承受什麼情境? |
| 實際執行 | 含時區的成交時間、實際均價、退出原因 | 執行與計畫差在哪裡? |
| 結果口徑 | 毛損益、明列費用、淨損益、持有時間 | 扣除成本後,這筆結果是多少? |
| 決策回顧 | 是否守規則、偏離原因、情緒與圖表備份 | 下次能查證哪一項改變? |
開始統計前,先定義「一筆交易」。本文以一個原訂部位從建倉到完整平倉為一筆;分批買賣先彙總股數與成交量加權均價,不把每次賣出都當作獨立的成功交易。尚未平倉的持倉另行追蹤,避免將其浮盈混入已完成交易的平均獲利。
Minervini 在公開訪談中強調風險管理、紀律及理解方法的限制。日誌可以協助讀者檢查自己是否實踐這些原則,但本篇的欄位、公式及範例均為 Miracoup 的原創整理,並非作者指定的標準表格。來源:Michael Sincere,Minervini 原訪談。
二、勝率和賺賠比如何搭配
先使用同一組已平倉交易及同一幣別。若採扣費後口徑,勝率=淨損益大於零的筆數÷全部已平倉筆數;虧損率與平手率也使用相同分母。平手交易仍占一次交易,不能為了提高勝率而刪去。平均獲利取正損益交易的平均,平均虧損則取負損益交易的絕對值平均。
已實現賺賠比=平均獲利÷平均虧損絕對值。它描述實際結果,與下單前預想的風險報酬比不同。Schwab 的投資教育資料將 trade expectancy 說明為每筆交易的平均獲利或虧損,並建議利用交易歷史定期評估結果。來源:Schwab,Elements of a Smart Trade Plan。
同口徑下,樣本的平均每筆損益可寫成:勝率×平均獲利-虧損率×平均虧損絕對值。平手交易貢獻零,但保留在分母。若沒有任何獲利或虧損交易,對應的分組平均與賺賠比應標「不適用」,直接以總淨損益除以已平倉筆數計算平均結果;沒有交易時則無法計算。
原創假設案例:70% 勝率仍可能虧錢
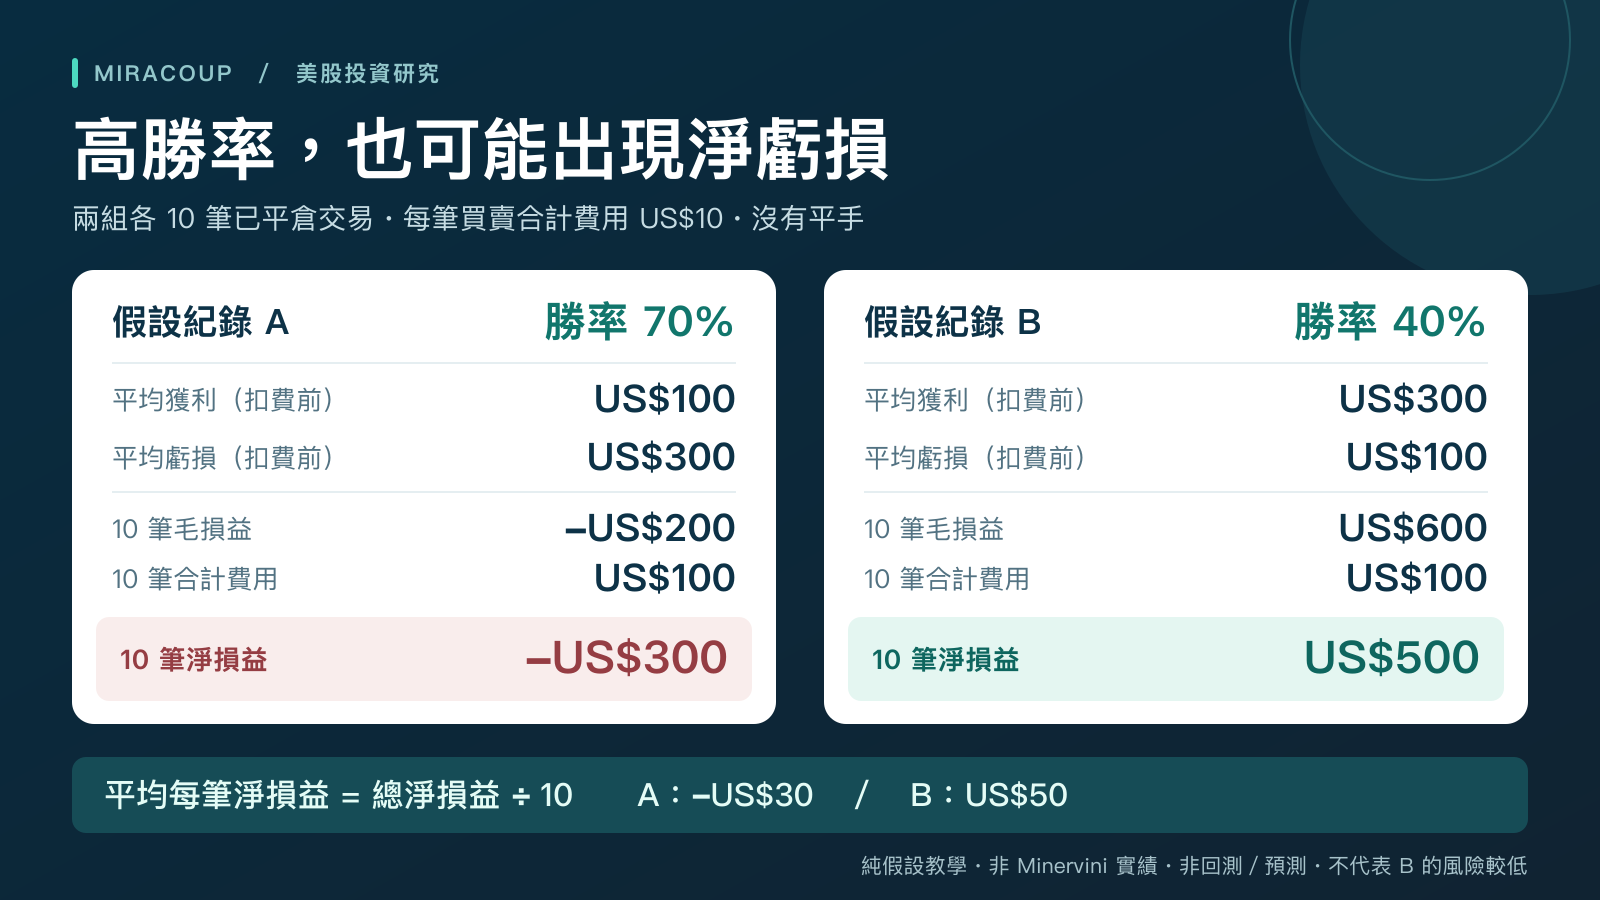
假設 A、B 各有十筆完整平倉交易,沒有平手,每筆毛損益與費用均以美元表示。A 的每筆獲利為 100、每筆虧損為 300;B 的每筆獲利為 300、每筆虧損為 100。每筆交易買賣合計費用均為 10 美元,兩組各扣 100 美元。下表的平均贏輸金額採扣費前口徑,再另列扣費後結果。
| 指標 | 假設紀錄 A | 假設紀錄 B |
|---|---|---|
| 獲利/虧損筆數 | 7/3 | 4/6 |
| 勝率 | 70% | 40% |
| 平均獲利/平均虧損 | US$100/US$300 | US$300/US$100 |
| 已實現賺賠比(扣費前) | 約 0.33 | 3.00 |
| 十筆毛損益 | 7×100-3×300=−US$200 | 4×300-6×100=US$600 |
| 十筆合計費用 | US$100 | US$100 |
| 十筆淨損益 | −US$300 | US$500 |
| 平均每筆淨損益 | −US$30 | US$50 |
A 的毛平均每筆損益為 0.7×100-0.3×300=−20,扣費後為 −30;B 則為 0.4×300-0.6×100=60,扣費後為 50。這個例子中的正毛損益扣費後仍為正,所以淨勝率仍為 70% 與 40%;實際資料若有小額獲利被費用轉成虧損,必須重新分類,不能沿用毛勝率。
這些數字只說明勝率與每次贏輸的大小必須一起看。兩組未交代投入資金、持有時間、最大回撤、槓桿與持倉相關性,因此不能據此判定 B 的風險較低或更適合投資者。十筆假設交易也不足以證明任何方法有效。
不要重複扣除成交成本
用實際成交均價計算毛損益時,買賣價差與成交滑價已反映在價格中,不要再當作額外費用重扣一次。另列的費用可包含券商佣金及實際收取的交易費;若有借券、融資或換匯成本,應明列並統一處理。本文案例的 10 美元只是教學假設,不代表任何券商收費,亦未計個人稅項。
三、月度回顧有哪些欄位
月度回顧先確認完整性,再解釋結果。事前選定交易日及時區口徑,例如按美股交易日歸屬;香港凌晨的成交不要在不同月份任意切換分類。匯入券商對帳單後,以交易 ID 核對漏記、重複、分批成交與費用,保留原始資料。
| 檢查層次 | 月度摘要欄位 | 閱讀限制 |
|---|---|---|
| 樣本 | 策略版本、平倉筆數、獲利/虧損/平手筆數 | 小樣本的比率容易大幅變動 |
| 損益 | 總毛損益、總成本、總淨損益、平均贏輸 | 不得混用費用前後或不同幣別 |
| 風險 | 原始計畫風險、最大單筆虧損、持倉集中度 | 已平倉結果看不到仍持有部位的全部風險 |
| 執行 | 符合原規則的筆數、偏離規則的類型 | 賺錢不代表執行正確,虧錢也不必然違規 |
| 後續研究 | 一項待驗證問題、下一版規則與觀察期限 | 避免看到單月結果就反覆調整全部條件 |
若使用 R 倍數,先保留進場時定義的原始計畫風險金額,且僅在該金額大於零時,以該筆淨損益除以它。不能在虧損後放寬失效價,回頭改大分母使虧損看起來變小。若原始風險金額缺失、為零或負數,R 倍數應留空並註明原因;計畫風險也不是實際損失的保證上限。
交易日誌的美元總和不等於完整的帳戶報酬率。入金、提款、未實現損益與不同時點的資金投入,都會影響帳戶層級的比較。若追蹤回撤,應另保留固定觀察頻率的帳戶權益資料,包含未平倉部位,並交代外部資金流如何處理;不要把提款當成交易虧損。
四、如何從記錄辨識交易錯誤
先把決策與結果分開。一筆照計畫退出的小虧損,可能是方法容許的失敗;一筆臨時加碼後碰巧獲利,也可能偏離原先風險規則。Schwab 提醒,連續虧損可能來自策略問題或情緒偏誤,應先看淨結果並尋找行為模式,而不是把成功全歸功於自己、失敗全推給外部因素。來源:Schwab,Breaking Bad Trade Behaviors。
- 先核對執行:是否在原訂條件尚未成立前進場?實際股數是否超過計畫?退出是否延後?
- 再查方法假設:符合規則的交易是否仍持續出現不利結果?某類環境的樣本是否太少,還無法解釋?
- 保留原分類:若事後發現新線索,新增註記與策略版本,不要將虧損交易改名後從統計中移除。
- 一次研究一項改變:例如先觀察「超出原訂進場區」的交易,而非同時修改所有買賣條件。
也要留意倖存者偏差:只留下仍在操作的股票,會漏掉已退市、停損或放棄的方法。依照固定規則收齊交易後,仍可能受到市場環境、少數大額損益與相關持倉影響。總淨損益大於零時,可以另列最大獲利交易對總淨損益的占比;總淨損益為零或負數時,直接並列金額較清楚。無論採哪一種呈現,都不能刪除最大獲利交易,宣稱剩餘結果才是真實績效。
檢討的結尾宜寫成可查證的句子,例如:「本月五次偏離原訂進場區,下個觀察期分開記錄這類交易。」不要直接寫「這個型態一定失效」或「只要守紀律就必定獲利」。日誌能改善觀察品質,不能消除市場不確定性。
五、原創日誌範本展示
下載原創交易日誌空白範本(CSV)。這份空白 CSV 使用 UTF-8 編碼,可匯入 Excel、Google Sheets 或其他試算表軟體;沒有自動公式,也不會連接券商或下單。先依欄位填入計畫與實際資料,再使用自己核對過的計算方式。
範本將每筆交易拆成以下順序:識別與版本 → 事前價格及風險 → 實際成交 → 費用與結果 → 規則及情緒回顧。做多股票的簡化毛損益可由「(實際平均退出價-實際平均進場價)×股數」計算;若涉及做空、股息、公司行動或多種商品,須另用相符的記帳方式,不能直接套用這條公式。
- 進場前:建立 ID,保存原始計畫、策略版本與圖表截圖。
- 交易結束後:核對所有成交與費用,填入實際結果,不憑記憶補寫理想價格。
- 定期回顧:先核對完整性,再看平均結果及偏離規則的情況,最後留下下一個研究問題。
常見問題
勝率高就一定賺錢嗎?
不一定。若少數虧損遠大於多數獲利,加上交易成本,高勝率仍可能帶來負的平均損益。必須用同一組交易,同時看平均贏輸、成本、資金投入與風險,而非只比較勝率。
交易日誌需要記錄情緒嗎?
可以,但要連接具體事件與行為。例如記錄「連續虧損後提高股數」「擔心錯過而提前進場」,比只寫「心情不好」更容易回顧。情緒筆記不能取代成交資料,也不應在事後成為任意刪除交易的理由。
記錄多少筆交易,才能證明策略有效?
沒有適用所有方法的固定筆數。十筆、數十筆或一個獲利月份,都可能受到行情與偶然結果影響。樣本數、交易相關性、市場環境及是否事後調整規則,都需要考慮;本篇範例不構成統計驗證。
資料來源與閱讀提醒
- Michael Sincere:My (Expanded) MarketWatch Interview with Stock Market Wizard Mark Minervini,用於風險管理與紀律的公開觀點。
- CME Group:Keep a Trade Log,用於交易紀錄及交易後回顧的概念;本文範本為原創,非 CME 表格。
- Schwab:Elements of a Smart Trade Plan,用於定期評估績效與平均每筆損益的概念。
- Schwab:Breaking Bad Trade Behaviors,用於情緒偏誤與淨結果檢討。
資料核對日期:2026 年 11 月 6 日。本文為 Miracoup 原創教育整理,不是原書逐頁翻譯或章節轉載。圖表、數字與 CSV 均為教學用途,未進行績效回測;日誌不能保證獲利,本文不構成個人化投資建議,投資可能損失本金。