Walmart(沃爾瑪,NASDAQ:WMT)靠賣日用品、收會員費,以及向商家提供廣告與平台服務賺錢。現在的看點,是同一間門店既接待顧客,也替網上訂單執貨送貨;交易增加後,希望再帶動會員與廣告生意。最新季度電商持續增長,但投資、配送和人手仍要付錢,能否把規模變成更多現金才是關鍵。
資料截至 2026 年 11 月 21 日(香港時間)。本文分析的已公布業績是 2027 財年第三季,截至 2026 年 10 月 31 日,於 11 月 19 日公布,並以 8-K 附件提供未經審核財報。2027 財年會在 2027 年 1 月結束,因此本季實際發生在 2026 年。本次 SEC 公告
本文重點
1. Walmart 做甚麼,誰付錢?
把它想成一個大型採購及配送網絡。傳統零售先向供應商入貨,再賣給消費者;售價扣除貨品成本後,還要支付工資、租金、運輸等費用。貨架看似只賺每件商品的差價,真正考驗卻是採購規模、庫存周轉和把貨送到顧客手上的效率。
公司分為美國零售、國際業務和美國 Sam’s Club 三個分部。Sam’s Club 是會員制倉儲商店,顧客先交會費再購物;Walmart+ 則把配送等服務包進會員方案。網上市集讓第三方商家進駐,平台可收佣金及履約服務費,品牌也會為曝光付廣告費。這些付費者與直接買雜貨的家庭不同。年報:分部與收入模式
讀平台數字時要分清「貨賣了多少」與「平台收到多少」。商家成交額並非全部都是公司的收入;同樣,廣告按安排可計入淨銷售額或沖減銷售成本,不能把廣告增長再加到集團營收上。財報的廣告會計口徑
2. 收入升 5.2%,為何每股盈利反而下降?
以下均為已公布第三季實績。金額換算為億美元,EPS 是每股美元;GAAP 代表按美國會計準則編製,調整後數字則排除了公司列明的項目。本季財報及調節表
| 指標 | FY2027 第三季 | FY2026 第三季 | 按年變動 |
|---|---|---|---|
| 集團營收 | 1,888.35 億美元 | 1,794.96 億美元 | +5.2% |
| GAAP 營業利潤 | 77.70 億美元 | 66.96 億美元 | +16.0% |
| GAAP 攤薄 EPS | 0.62 美元 | 0.77 美元 | −19.5% |
| 調整後 EPS | 0.65 美元 | 0.62 美元 | +4.8% |
營業利潤向上,GAAP 每股盈利向下,並不矛盾:營業利潤未涵蓋所有投資損益。本季調整後 EPS 排除了每股 0.03 美元的稅後投資淨損失,上年投資收益也影響比較。另一個要點是,營業利潤的 16% 增幅屬報告口徑;調整後、固定匯率增幅為 5.5%,兩者不能混用。簡報:盈利口徑比較
美國業務剔除燃油的同店銷售增長 2.9%,交易數升 1.5%,平均每宗交易金額升 1.4%。「同店」包含電商,並非純實體店業績;其比較期是截至 10 月 30 日的 13 週,與財報截至 10 月 31 日的三個月不同。這有助避免把網上增長誤讀成每間店都變得更熱鬧。同店銷售定義及數字
3. 最近改變:門店接更多訂單,會員開始打包
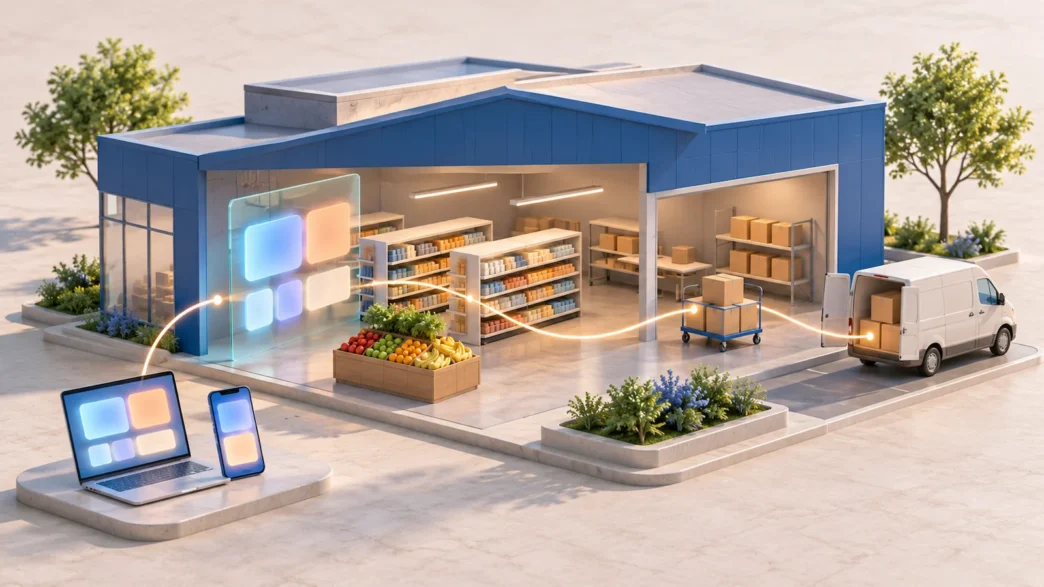
全球電商銷售增長 17%,美國零售電商增長 23%。管理層在電話會議表示,美國逾八成電商訂單由門店履約,並把部分市集商品放近顧客。原來用來逛街的建築,同時成為小型配送站;本文的理解是,訂單越集中,才越有機會攤薄每次配送的成本。管理層談門店履約
本季新推出的會籍組合,以每年 120 美元結合 Walmart+ 與 Sam’s Club Plus。對家庭來說是少付一份重複服務的費用;對公司而言,目標是增加跨品牌消費與續會。管理層預期組合有利集團盈利,但會費及福利成本在兩個分部之間重新分配,不能單看其中一個分部就判斷成敗。財報中的會籍方案、會議中的分配說明
AI 購物則是另一項渠道改變:公司擴充 Sparky 購物助理,並公布供獲准代理使用的 Agent Gateway,以及讓顧客設定權限的機制。這代表購物入口可能改變;公司尚未披露一筆獨立的 AI 業務收入,不能把功能發布當成新增盈利已經落袋。官方代理購物公告
4. 受惠甚麼市場敘事?先找對驗證數字
本文把市場關注點歸納為三條線,以下是分析框架,而非公司對股價的承諾。
- 精打細算的消費。價格和便利可能吸引更多家庭,但要看交易數、購買件數及市佔,而非只靠加價推高營收。低價客群也未必會多買高毛利商品。
- 零售媒體與會員。本季全球廣告業務(包括 VIZIO 與 Vibe)增長 25%,會員費收入增長 17%。若商家願意持續投放、會員願意續費,原有購物流量才有更高變現價值;下一步要看利潤是否跟上。
- 門店網絡與 AI 購物。訂貨更方便有機會帶來更多訂單,但還要驗證轉換率、重複購買和履約成本。AI 能把人帶進來,不等於每張訂單都能賺更多。
廣告與會員數字來自官方業績公告。想比較另一種「電商帶動廣告」模式,可延伸閱讀 Amazon 業務分析;兩家公司都有多種收入來源,成本結構與分部組合卻不同。
5. 展望提高了,現金與成本仍要跟上
管理層展望:公司把 2027 財年全年淨銷售額增長預期提高至 4.9%–5.2%,調整後營業利潤增長預期為 8.0%–8.6%,兩者均按固定匯率;調整後 EPS 預期為 2.84–2.89 美元。這些是截至 11 月 19 日的估計,並非全年實績。印度 Flipkart 大促日期移動亦影響季度比較,公司預期第四季會有相應好處,仍須等實際數字確認。最新全年指引及假設
現金流提醒我們,轉型需要先付錢:截至 10 月底的首九個月,營運現金流約 294 億美元,自由現金流約 68 億美元,低於上年的約 88 億美元。資本開支增加約 40 億美元,是自由現金流下降的主要原因之一;這些不是單季數字。年初至今現金流資料
另外,配送速度越快,人手和運輸安排越複雜;折舊及索償成本亦會吞掉部分毛利改善。全球庫存按年增加 8.1%,公司解釋涉及策略投入、季節活動及成本通脹。本文會繼續追蹤庫存能否順利售出、調整後利潤是否跑贏銷售,以及資本開支後留下多少現金。這比單看「零售變科技」的標籤更能檢驗生意質素。庫存與費用說明
常見問題
Walmart 是零售公司,還是科技公司?
核心仍是零售與履約。數碼工具、廣告和會員令同一批顧客及資產有更多用途,但貨品成本、門店和人手仍然重要。分析時可先問:誰付錢、交付甚麼,以及扣除成本後剩下多少。
電商升 23%,等於整家公司也升 23% 嗎?
不是。23% 是美國零售電商的增幅,並非整個集團;本季全球電商增長為 17%,集團營收增長為 5.2%。地區、渠道與會計口徑不同,不能互換或相加。業績口徑
最值得追蹤的下一個訊號是甚麼?
本文會同時看消費者有沒有多買、會員及商家是否繼續付費,以及更快配送後的利潤和現金。如果收入增加但現金長期追不上,就要重新檢查投資回報。理解配送網絡如何兼顧速度與成本,也可參考 Uber 的叫車與配送業務分析。