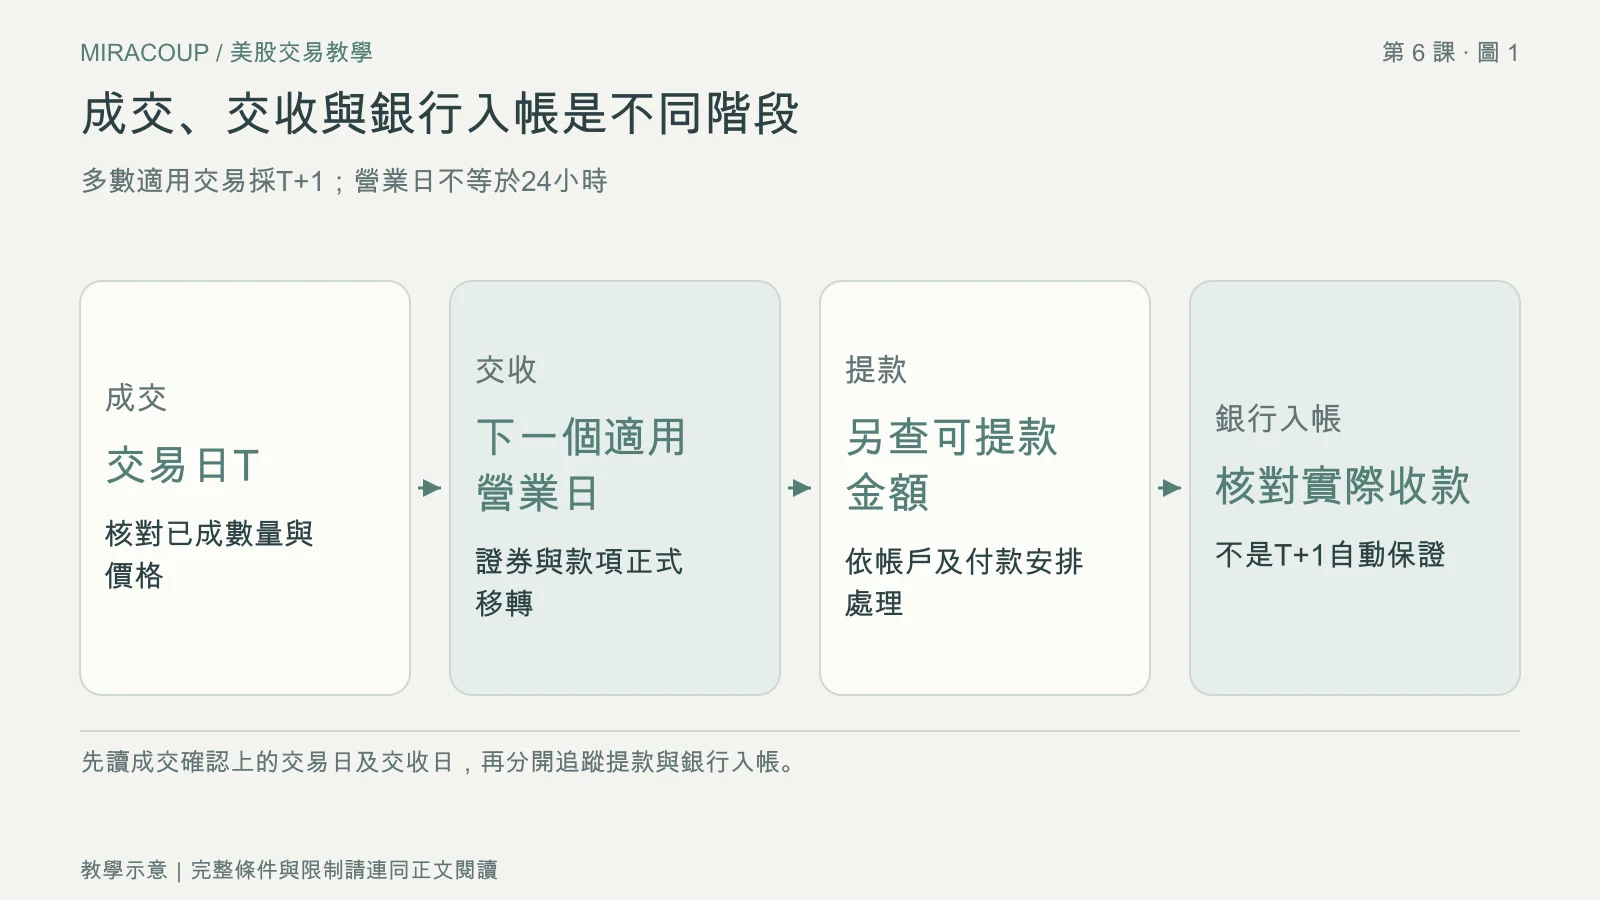
美股交收是成交後,證券與款項正式移轉的程序。自2024年5月28日起,多數適用美國證券交易採T+1,即交易日後一個營業日;它不是24小時倒數,也不保證翌日銀行收到款項。使用現金帳戶時,還要分清已交收現金、待交收售款、購買力與可提款金額。
本課資料核對日期為2026年11月21日,以一般美股現金帳戶作教育說明,不涵蓋所有商品或特殊交收安排。下面五個情境的金額均為教學假設;可先從交易實務完整教學總覽了解訂單與成交,再追蹤錢的去向。
本篇目錄
美股交收先分清4個帳戶狀態
買賣已成交、款項已交收、畫面可以再買,以及資金可以匯出,是四個不同問題。某個數字增加,不代表其他欄位會在同一時間同步增加;先讀欄位定義,比只看帳戶總額有用。
| 狀態 | 代表甚麼 | 不能直接推定甚麼 |
|---|---|---|
| 已成交 | 已獲配對的數量與價格確定 | 所有款項已交收 |
| 已交收現金 | 相關款項已完成交收 | 一定可立即銀行提款 |
| 購買力/可買金額 | 平台按帳戶規則顯示的可交易額度 | 全部來自已交收現金 |
| 可提款金額 | 平台允許提出的金額 | 銀行已經完成入帳 |
現金帳戶原則上須足額支付買入款,不能把它當作保證金借款帳戶。畫面名稱因券商而異;若可買金額大於已交收現金,應查差額來源,不要自動把它理解成可反覆使用的自有現金。
情境一:股票已賣出,售款仍未交收
假設你賣出一筆已付清持倉,成交股票價款為1,000美元,沒有其他費用。成交確認顯示交易日為T、標準交收日為T後第一個適用營業日;在交收完成前,這1,000美元仍屬待交收售款。
SEC的T+1教材說明,自2024年5月28日起適用交易採較短週期。股票等多數適用交易包含在內,但不能延伸成所有金融商品一律相同;實際仍看成交確認及交收安排。
營業日也不是日曆上的下一天。若中間遇到週末或適用假日,應按實際交收日判斷。尤其在香港或台灣的深夜成交時,先讀確認單上的交易日,不要按自己的本地日期直接加一天。
情境二:售款已交收,為甚麼仍未到銀行?
交收完成,表示證券與款項的交付程序完成;將錢從券商轉往銀行,仍是另一段流程。即使帳戶已顯示現金,也要核對可提款金額、款項幣別、提款申請狀態及收款資料。
可提款金額可能受其他未完成付款、入金保留或帳戶安排影響;匯款本身也有作業截止時間與銀行處理。這些要按券商和付款方式查證,沒有一個適用全部平台的「T+1後幾小時到帳」答案。
如果你需要一筆錢在某日支付生活支出,別把交收日直接當作銀行到帳日。先向平台確認步驟,預留合理處理空間;看到提款已提交,也應再追蹤它是否已處理,以及銀行是否實際入帳。
情境三:用已交收現金買入,同日賣出
教學假設:帳戶已有1,000美元已交收現金,你用全部資金買入股票甲,當日以1,020美元賣出,忽略費用。這宗買入由原有已交收現金足額支付,不能只因為同日賣出,就判定出現GFV或freeriding。
但賣出後的1,020美元,有自己的交收程序。原來1,000美元已用於第一宗買入,不是買賣一次後便自動變成可以無限循環的同一筆已交收現金。若打算再買其他證券,要重新查資金來源與可用狀態。
SEC現金帳戶教材列有以足額現金買入後同日賣出的可行情境。這只說明付款來源的差異,不代表日內買賣沒有市場風險,也不是頻繁交易建議。
情境四:用待交收售款接力買賣,可能出現GFV
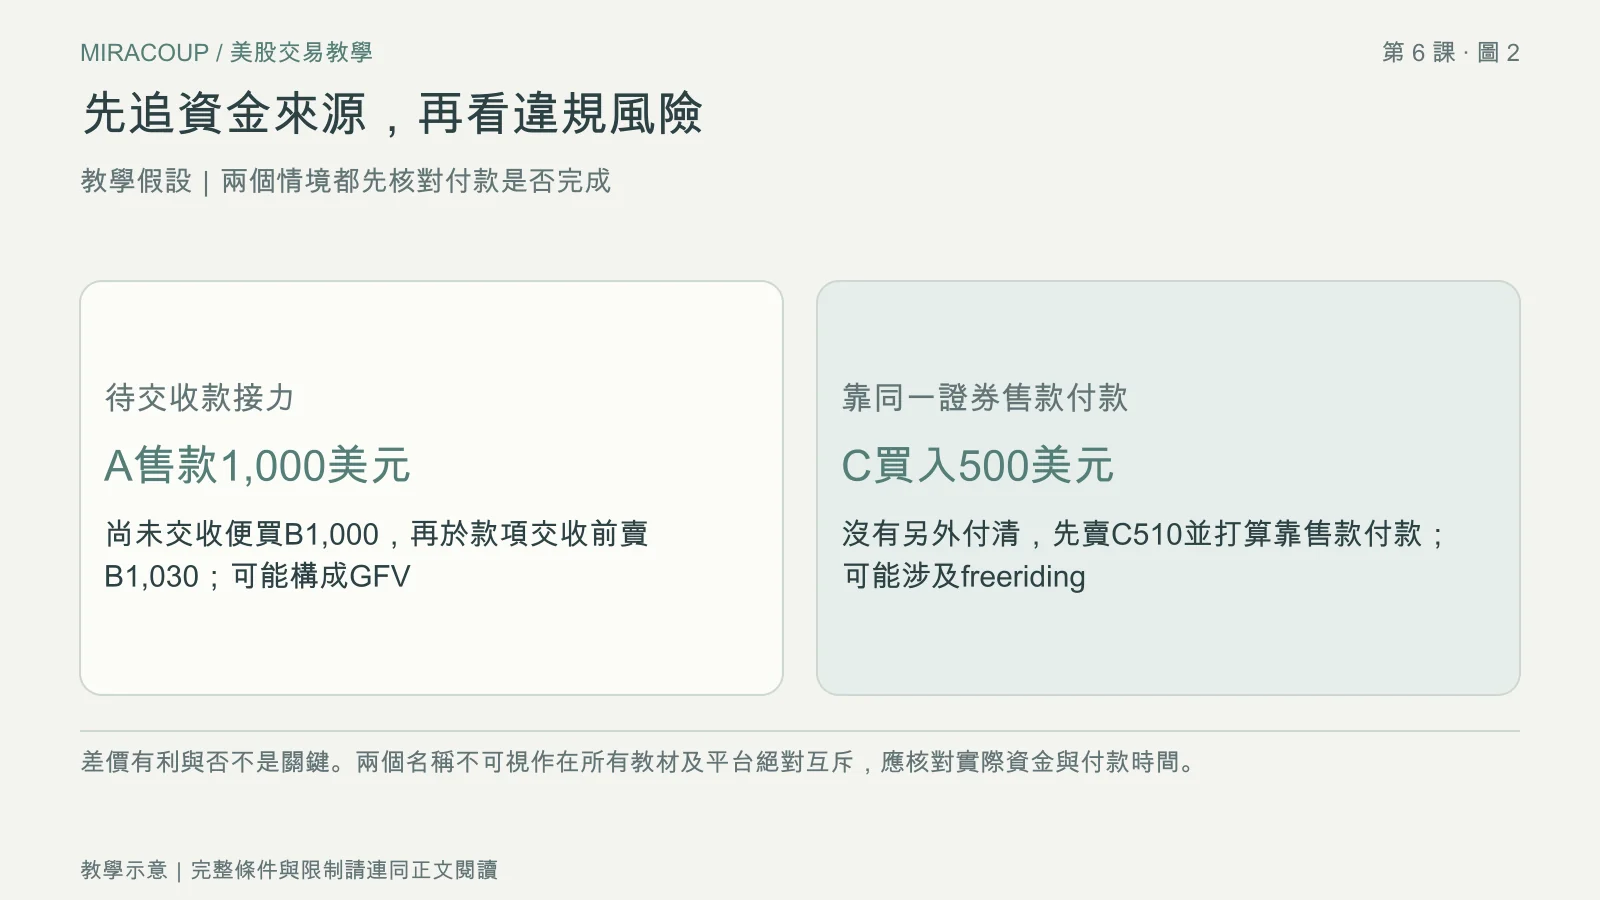
教學假設:帳戶沒有其他現金,只有已付清並交收的股票A。你在交易日T賣出A,售款1,000美元預計在下一個適用營業日交收;假設券商允許先用這筆待交收售款,以1,000美元買入B。
若你在A的售款尚未交收前,就把B以1,030美元賣出,問題不在賺了30美元,而在B尚未由已交收款項付清。依FINRA的說明,這類使用未交收交易所得買入,再在資金交收前賣出的情況,可能構成Good Faith Violation,簡稱GFV。
不能用「B也賣掉了,最後總額足夠」取代付款時間檢查。對剛開始操作的人,較保守的做法是等已交收現金確認可用再買;若使用平台允許的待交收款項,就要先理解賣出限制與資金何時交收。
情境五:未付款先賣,再靠售款補買入款
另一個教學假設:帳戶沒有已交收現金,亦沒有可用的已付清持倉售款。假設券商接受你稍後付清款項的安排,讓你買入股票C共500美元;你沒有另外存入足額款項,便將C以510美元賣出,打算靠這510美元支付原來的500美元買入款。
這是未付清就買賣、依賴同一證券售款付款的問題,可能涉及Regulation T所禁止的freeriding。即使帳面有10美元差價,也沒有改變付款先後;例子更不代表所有券商會接受這張原始買單。
SEC提醒,相關情況可能使現金帳戶受90日限制。不要把它理解為所有交易都一律停止,亦不要把某平台的違規次數門檻當成全市場通則;具體分類與後續處理,要按資金紀錄、適用規定和券商通知確認。
GFV與freeriding怎樣分?先追付款來源
入門時可先抓住兩條線:GFV常見於未交收售款接力買入後過早賣出;freeriding則關注未付清就出售,以及是否依賴售款完成付款。不同教材及平台用語可能有差異,不能把兩個名稱當成絕對互斥的保證。
FINRA於2026年更新的日內交易教材同時提醒現金帳戶的付款義務與GFV風險。遇到警示時,應問「哪一筆買入尚未付清、原付款來源何時交收」,而不是只問「我今天買賣了幾次」。
把原有已交收現金、每筆待交收售款與新買入的付款需求分開記錄,就比較容易發現資金被重複使用。保證金帳戶、借款及日內保證金規定屬另一套問題,不能拿來直接解答現金帳戶的付款限制。
練習:為每一筆錢畫出完整路線
先用紙筆,不必實際買賣。選本課A、B的例子,畫出「賣A→待交收售款→買B付款→賣B」四個事件,在每個事件旁寫上交易日、交收日及金額;再圈出哪一刻B仍未由已交收資金支付。
- 查原有已交收現金,不只查可買金額。
- 查成交確認上的交易日與交收日,遇假日不自行猜日期。
- 查每宗新買入究竟由哪筆資金付款。
- 提款前另查可提款金額、申請狀態與銀行入帳。
練習完成後,你應能解釋:同樣看到帳戶多了1,000美元,可能是已交收現金,也可能是待交收售款。分清來源、時間與用途,才知道下一步需要確認甚麼,而不是只靠一個總數判斷。
常見問題
交收的T+1,是成交後24小時就可以提款嗎?
不是。T+1指交易日後一個適用營業日的標準交收週期;提款許可、匯款處理及銀行到帳是另外的問題,還要看實際帳戶與付款安排。
現金帳戶同日買入再賣出,一定違規嗎?
不是。關鍵是買入是否已由足額已交收資金支付。不能只按同日買賣就下結論,也不能把賣出所得立刻視為已交收現金再次循環。
券商顯示可以買入,是否代表已交收現金足夠?
未必。可買額度可能包含平台允許使用的待交收售款。應讀欄位定義、核對資金來源與賣出限制;畫面容許送單,不等於所有後續操作都沒有違規風險。
官方資料與核對方式
資料核實日期:2026年11月21日。本文數字例子用於教學,假設金額與費用不代表實際報價。委託、時段、資金與收費,請核對目前適用的券商條款。
- SEC/Investor.gov:New T+1 Settlement Cycle — What Investors Need To Know
- SEC/Investor.gov:Trading in Cash Accounts(2026年8月7日更新)
- FINRA:Frequent Intraday Trading — Understanding the Basics(2026年6月4日)
課程導覽