ETF再平衡是定期檢查整體資產,並在需要時把偏離的比例拉回原先設定。它主要用來管理風險,不是預測哪一類資產接下來會漲,也不保證提高報酬。先確認目標仍適用,再決定是否調整,會比看到漲跌就換基金更有依據。
本課用五步建立一個可重複的流程,並以股票與債券的六四比例示範算術。比例只是教學假設,並非個人配置建議。資料核對日期為2026年11月21日;實際操作前仍要核對帳戶、產品、費用及適用稅務。
本篇目錄
步驟一:先寫下ETF再平衡要回到哪裡
沒有目標比例,就沒有可以比較的基準。先寫下每一類資產的用途、預計用錢時間及希望承擔的風險,再決定整體配置。生活緊急預備金若不屬於這個投資組合,就不要臨時加進分母,只為讓數字看起來比較穩健。
目標應反映你的需要,而非最近哪種產品表現最好。若你原本打算多年後使用這筆錢,現在卻要支付近期開支,應先重看計畫是否仍合適。單純把市場造成的比例偏移拉回去,與因人生條件改變而重訂目標,要分開記錄。
Investor.gov的配置與再平衡指南說明,資產配置與期限、風險承受能力有關。股票、債券及現金的選擇,沒有適用所有人的固定答案;也不能只因兩個代碼不同,就認定它們屬於兩種風險。
也要分清基金內部的調整,和你自己的組合管理。基金可能依指數規則換股,卻不會自動替你管理其他帳戶與生活資金。相反地,你維持股票與債券比例,也不代表已處理所有基金內部的集中度或策略風險,兩層問題應分開檢查。
步驟二:用同一時間、幣別與分類估值
把納入管理的帳戶及持倉列出,盡量使用同一時間點的市值,並換算成一致的計算貨幣。不要把昨天的基金淨值與今天盤中的市場價格混用,再把差異全當成配置變化;估值口徑要能重複。
接著按底層曝險分類。兩檔股票ETF可能持有大量相同公司;一檔平衡型基金則可能同時持有股票及債券。若只按基金名稱各占多少分類,可能看不見真正的股票風險。持股與集中度的讀法,可接續持股重疊與集中度課程的資料卡。
每類目前比例=該類資產市值÷納入計算的總市值。用已結算、可確認的資料整理現金及待處理交易,並記下是否納入應收分配。小數點後兩位通常足夠閱讀,計算時則可保留較多位,避免來回四捨五入。
- 帳戶範圍是否固定,有沒有重複計入同一持倉?
- 估值日期與幣別是否一致,匯率來源是否記下?
- 複合型基金是否按可取得的底層比重分類?
- 現金、未完成委託與待交收款項有否分開標示?
入金、提款與收到分配都可能改變帳戶數字,但不能一律當成投資賺賠。先把外部現金流與資產市值變化分開,才能看出比例為何改變。如果某個帳戶的資料還未更新,先在表內標示估值限制,而不是為了算出整齊比例隨意填值。
步驟三:預先選定覆核與觸發規則
你可以按日曆固定檢查,也可以設定比例偏離達某個程度才評估調整,或把兩者結合。日曆提醒你「要看一眼」,不必解讀成到了那一天就一定要買賣;比例沒有明顯偏移時,完成紀錄也可以不交易。
這裡要分清百分比與百分點。從60%變成64%,是增加4個百分點,不能簡寫成增加4%。如果計畫使用偏離門檻,應把計算方式寫清楚,否則同一組持倉可能被不同人判定為不同結果。
Vanguard的流程說明區分日曆式、門檻式及兩者結合的方法。選擇時也要考慮自己能否持續追蹤,不必為找一個「最佳日期」而天天交易。門檻與頻率應配合計畫及成本,不是從文章抄下就永久不變。
若你調整的理由只是「最近漲很多,應該快跌」,那是加入了市場預測;若理由是「目前股票比重已超出先前接受的範圍」,才是在按配置規則處理偏移。兩者可能做出相同交易,判斷依據卻不同。
把「甚麼時候檢查」和「檢查後怎樣做」寫成兩個欄位。前者可以是固定覆核日,後者可以是先確認偏移、成本及目標是否仍適用。若臨時改了規則,也留下原因,避免每次行情一變,就把原本的風險範圍跟著放寬。
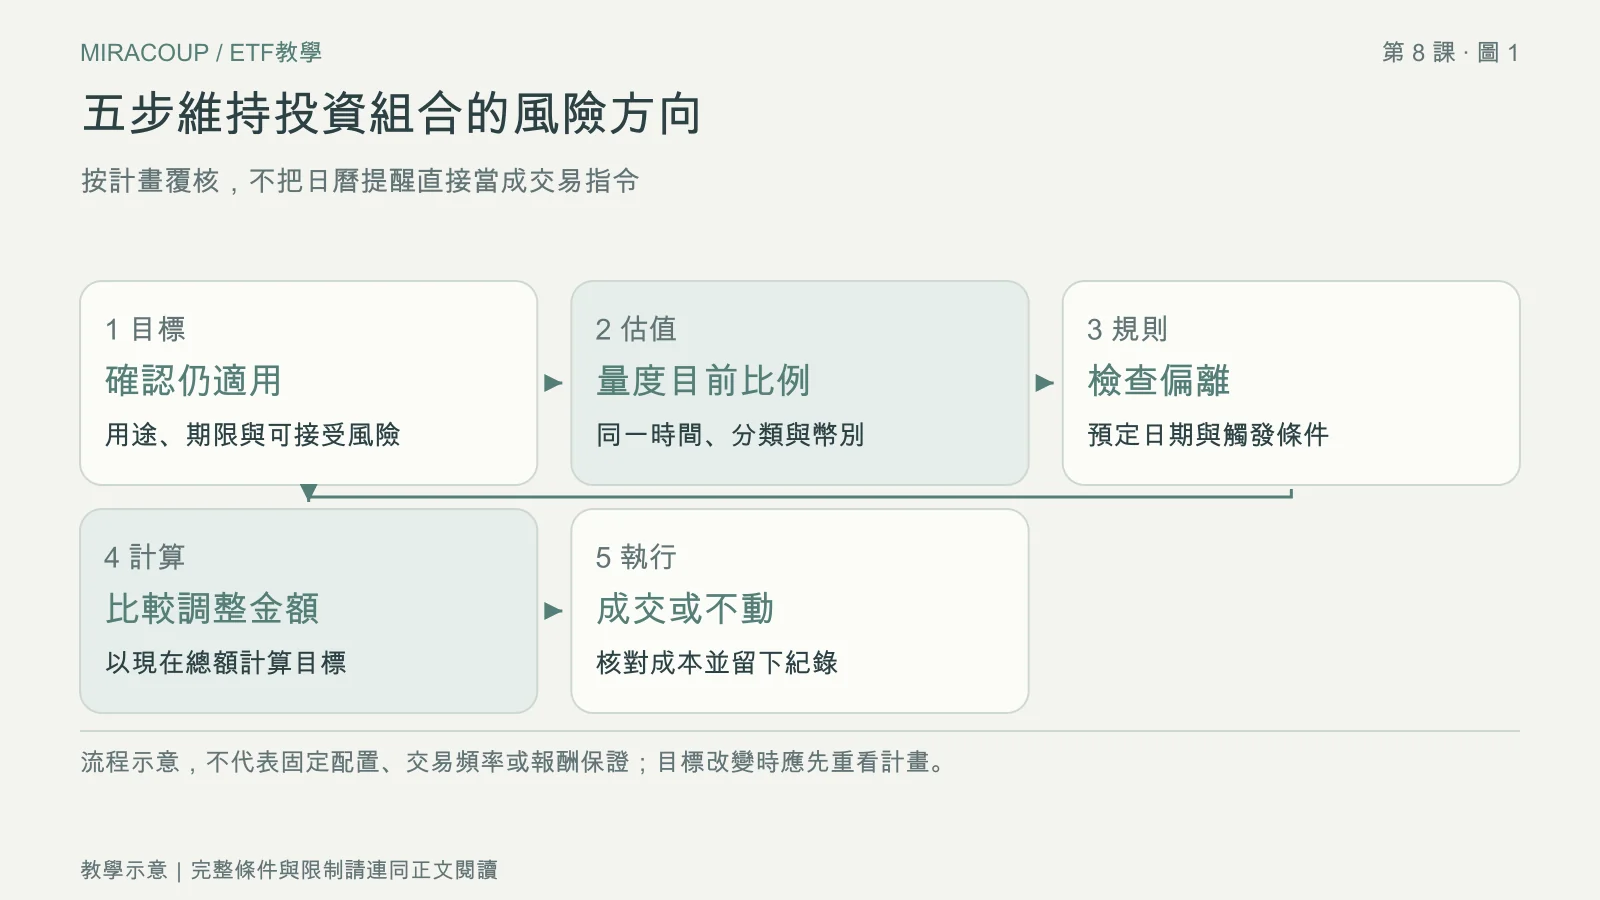
步驟四:把比例換成可核對的調整金額
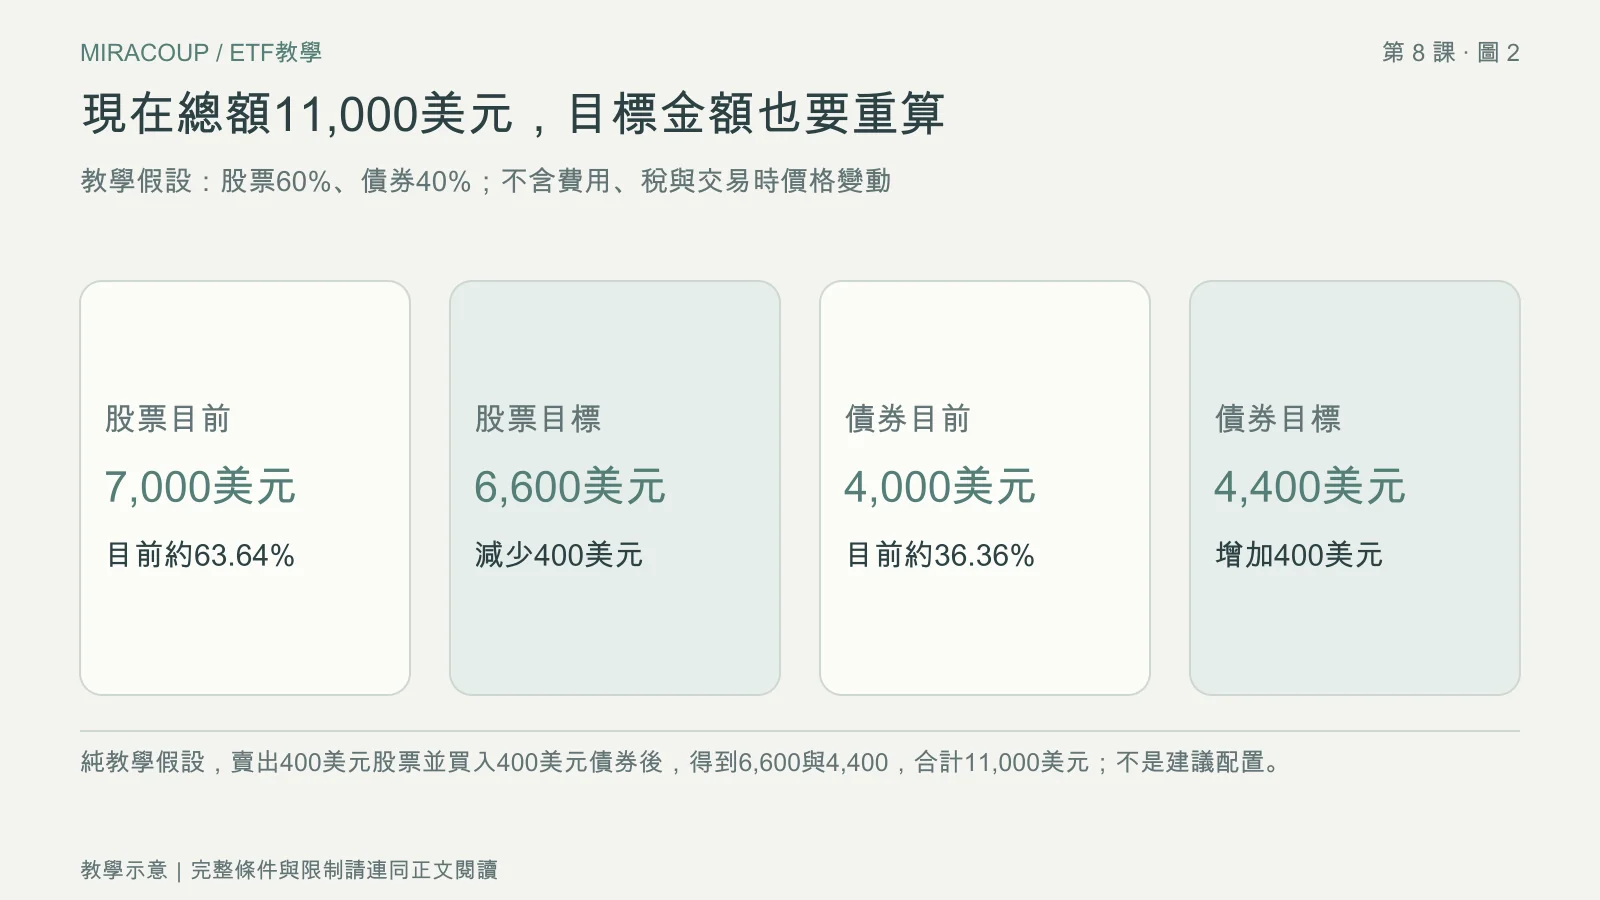
假設一開始有10,000美元,股票6,000、債券4,000,目標為60%與40%。一段時間後,股票市值變成7,000,債券仍為4,000,總額是11,000;目前股票比重約63.64%,債券約36.36%。
| 項目 | 目前市值(美元) | 依11,000計算的目標 | 調整方向 |
|---|---|---|---|
| 股票類 | 7,000 | 11,000×60%=6,600 | 減少400 |
| 債券類 | 4,000 | 11,000×40%=4,400 | 增加400 |
| 合計 | 11,000 | 11,000 | 組合總額不變 |
在忽略費用、稅務與交易期間價格變化的教學假設下,賣出400美元股票,再買入400美元債券,就得到6,600與4,400,回到60%與40%。重點是用現在的總額重算,而非硬回到最初6,000與4,000。
這不是在說股票接下來一定會跌、債券一定會漲,而是在恢復原本接受的比例。若股票之後繼續領漲,調整後的報酬也可能落後完全不動的組合;維持風險與爭取最高結果,是不同的任務。
實際ETF以份額成交,價格也會變,可能無法剛好買賣400美元。要先看是否支援碎股、最低交易額、價差和費用。允許合理的小幅偏差,通常比為了小數點反覆成交更容易管理;這不是免除風險,而是把執行條件算進去。
再看另一種執行方式:仍以目前股票7,000、債券4,000為起點,假設另有1,000美元新資金,而且不先做前述賣買調整。同樣忽略費用、稅與期間價格變動時,新總額為12,000,六四目標變成7,200與4,800,所以新資金分別投入股票200、債券800,才剛好回到60%與40%。這是另一方案,不能把兩個方案混成同一筆計算。
步驟五:比較執行方式,並保存覆核紀錄
再平衡不一定要先賣出。若原本就有新的可投資資金,或收到可分配的現金,可以評估優先投入比重不足的類別。Texas State Securities Board的教育說明也列出調整未來投入及新增投資等方式。
使用新資金後,總資產的分母也會增加,所以仍要重新計算目標,不能只看原本短缺多少就全部補入。若暫時只能部分調整,記下調整後比例與尚餘偏差,比把「已買進」當成「已完全平衡」清楚。
賣出可能產生適用的稅務結果,買賣則可能涉及佣金、價差和換匯。不同居住地、帳戶及產品的規則不一,不能把美國教育文章中的課稅例子,直接套成每名海外讀者的稅單。先記下成本,再判斷調整是否值得。
完成後保存估值表、目標、調整原因、實際成交與費用,核對是否成交及交收。若這次決定不動,也寫下原因和下次覆核日期。當市場新聞很多時,這份紀錄能提醒你原來的決策依據,減少每次重頭猜測。
新資金方案可能減少賣出需求,卻不是每次都有足夠資金可用,也不表示交易完全沒有成本。若這筆錢本來有其他用途,不能為了把比例調整到位而挪用。必要時記下可接受的偏差及後續覆核安排,比假定所有條件都能即時滿足清楚。
動手練習:建立可重複使用的一頁檢查表
先用紙上組合重做本課算例,算出總額、目前比重、目標金額及400美元的差額。再用你自己的空白表格列出日期、資料來源、各類資產、目前比例、目標、待確認成本與處理方式;不用先填真實帳戶資料。
最後補上兩句話:「甚麼情況代表原目標需要重看?」以及「甚麼條件滿足時,我會先不交易?」前者幫你回應生活變化,後者讓檢查不必每次都變成買賣。把這張表留到下次使用,流程才真正開始持續運作。
完成表格後,再檢查同一組資料是否能讓另一個人重算出相同結果。請對方先找總額、估值日期與分母,再看目標金額;如果找不到這些欄位,就補齊說明。只有保留了原始條件,之後才能分辨偏差來自市場、現金流還是計算方式。
常見問題
按原比例調整組合,一定能提高報酬嗎?
不一定。它主要協助管理資產比例與風險;若減持的資產之後繼續領漲,報酬可能落後不調整的組合。費用與適用稅務也可能影響結果,因此應按既定目標評估。
是否每到覆核日期就必須交易?
不需要。覆核是檢查資料、生活目標和比例偏移;如果仍在計畫範圍內,可以記錄後不交易。觸發條件與檢查頻率應事前寫明,避免臨時跟著市場情緒改動。
用新資金補足比重不足的資產,可以不用賣出嗎?
可以評估,但要把新資金加入總額後重算比例。是否足以調整、費用是否合理,以及資金是否確實可投資,都需要核對;部分調整也應記下剩餘偏差。
官方資料與核對方式
資料核實日期:2026年11月21日。本文數字例子用於教學,假設金額與費用不代表實際報價。基金目標、費用、持倉、交易與稅務,請核對目前適用的基金文件、券商條款及所在地規定。
- SEC/Investor.gov:Beginners’ Guide to Asset Allocation, Diversification, and Rebalancing
- Texas State Securities Board:Rebalancing Your Portfolio
- Vanguard:Rebalancing your portfolio
課程導覽