撰文:Miracoup · 2026 年 11 月 7 日 · Mark Minervini 連載 31/48
停損先決定,是先界定交易假設何時失效、願意承擔多少風險,再決定是否進場與買多少;不是先買入,再等情緒告訴你何時認錯。退出條件、部位大小與訂單安排必須連在一起,任何一項改變都可能使原本的風險估算失效。
Minervini 在公開專訪中把控制損失列為核心紀律。原始訪談。本篇將這個原則拆成可查核的流程,不替所有股票設定同一停損百分比,也不把券商訂單當成損失保險。
本文導覽
一、交易假設失效,與觸發一張訂單不同
分析上的失效條件回答「為何這筆交易不應繼續持有」,可能包括突破無法維持、關鍵結構改變或新資料推翻前提。訂單則回答「符合哪項價格條件時,如何向市場提出買賣」。兩者需要對應,但不必被當成同一件事。
例如原計畫以整理區間為依據,買入後卻因害怕停損,臨時改看更長期均線,等於把失效條件向後推。若真有新資訊支持更新,應記下資訊與時間;若只是因為不想承認損失,則不是合理的策略修訂。
風險計畫也不能只寫「跌很多就賣」或「情況不好再看」。至少要列監控頻率、需要立即處理的事件、預計退出方式與無法按價成交的備案。對無法持續看盤的人,依賴即時主觀反應的計畫,可能從一開始就不具可執行性。
二、為何大回撤會提高後面的回本難度
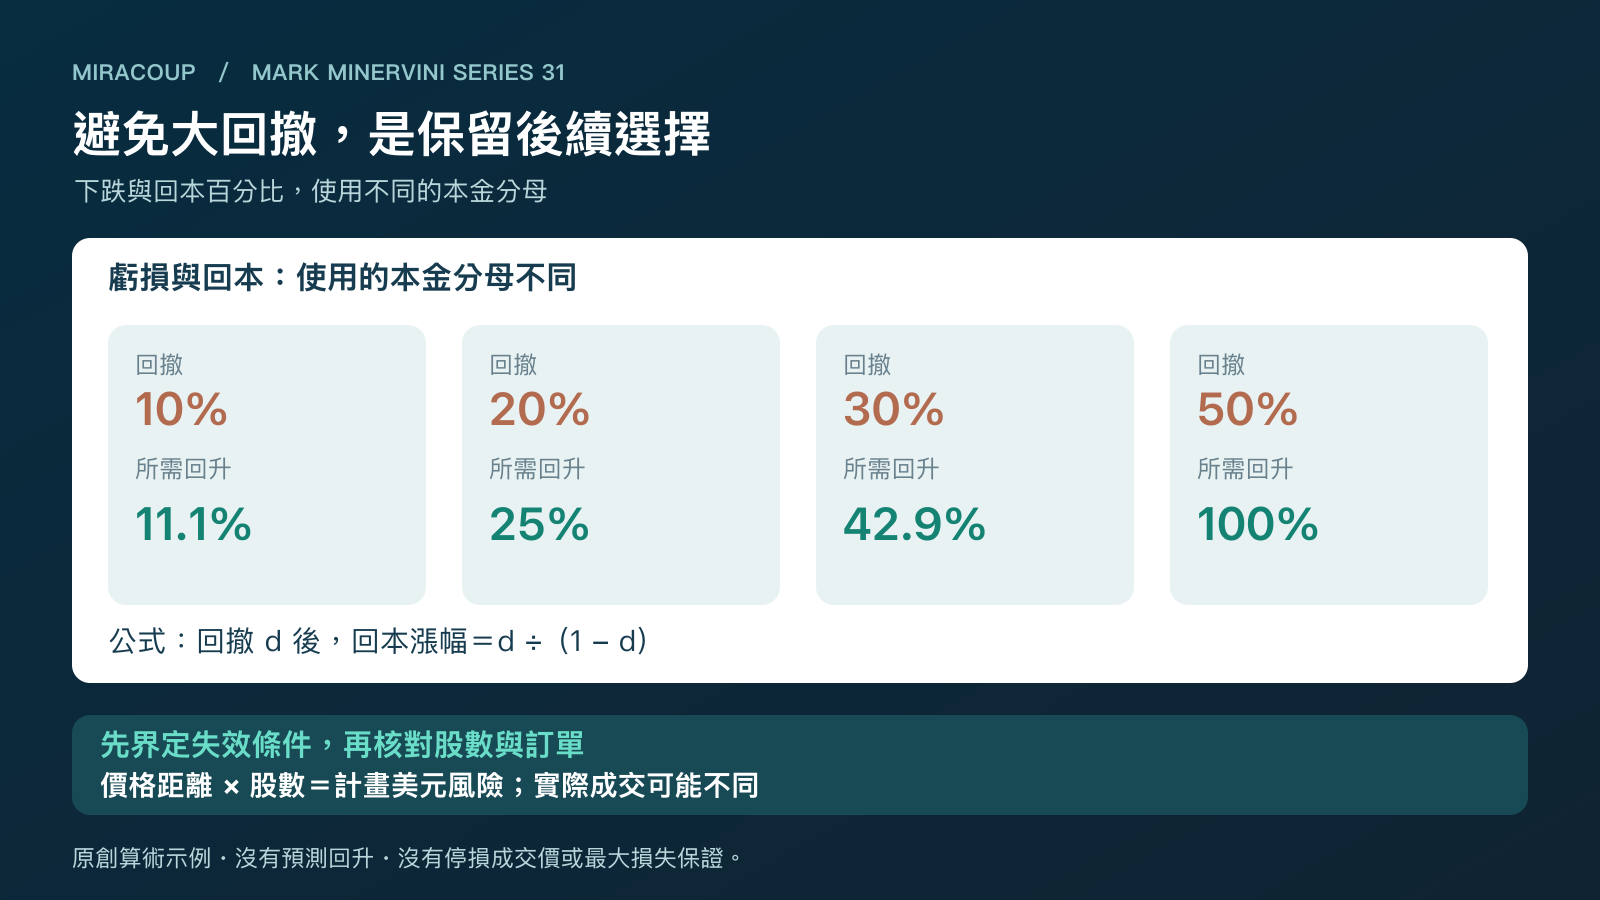
假設沒有入金、提款、稅費與匯率變化,帳戶由原始本金下跌比例 d,剩下本金比例是 1-d。回到起點所需的報酬率=d÷(1-d)。下跌與回升使用的本金分母不同,所以不能用相同百分比互相抵銷。
| 帳戶回撤 | 剩餘本金比例 | 回到原點所需漲幅 |
|---|---|---|
| 10% | 90% | 10÷90=11.1% |
| 20% | 80% | 20÷80=25% |
| 30% | 70% | 30÷70=42.9% |
| 50% | 50% | 50÷50=100% |
這張表不是要求損失後提高風險追回,而是說明先保護資本的理由。若一筆交易的可能損失足以迫使你採用更大的下注來求回本,那筆規模可能已與原本能力不符。控制損失不是保證不會回撤,而是避免讓單一錯誤支配之後的所有選擇。
三、把價格距離轉成美元,才知道帳戶承擔多少
同樣是股價下跌 5%,投入 2,000 美元與投入 20,000 美元,價格損失分別為 100 與 1,000 美元。若帳戶都是 40,000 美元,影響便是 0.25% 與 2.5%。只說停損很短,無法判斷帳戶是否承受得起。
因此應先把風險預算換成金額,再用進場與計畫出場的每股價差計算股數,並另設投入與集中度限制。若需要把失效位置放得更遠,通常必須減少股數,或重新評估交易是否仍值得研究;不能在原股數不變時,單方面放大價差。
Charles Schwab 的交易計畫框架也把部位大小與退出安排放在同一套流程。教學原文。本文沒有採用其任何通用比例;合適預算取決於帳戶、策略樣本、其他持倉與個人的承受範圍,無法由一張圖表替所有讀者決定。
四、跳空、短暫波動與停損限價的兩難
FINRA 說明,停損單在觸發後通常成為市價單,實際成交價可能顯著偏離觸發價。市場短暫劇烈波動,也可能讓訂單先觸發,之後價格又回升。停損限價對成交價格提出要求,但若市場越過限價,就可能無法完成退出。官方風險說明。
假設每股 50 美元買入、計畫在 48 美元退出,原始每股價差是 2 美元。若下一個可成交價為 44 美元,實際價格損失就是每股 6 美元。這不是因公式算錯,而是公式使用的成交假設沒有發生;100 股的損失會由計畫 200 美元增至 600 美元,費用另外計。
也不能把所有被短暫波動觸發的退出都定義為錯誤。應檢查當時可得資訊、原先規則與實際執行,而非知道之後反彈才改寫標準。事前可用較小部位、事件迴避或不同訂單安排降低部分風險,但沒有一種方式能同時保證價格與保證成交。
五、把下單前與成交後的責任分清楚
下單前要完成:進場理由、失效條件、股數、預期成本、事件檢查和帳戶整體風險。成交後則核對實際價格、已成交股數與仍有效的委託,確認退出安排沒有因部分成交或重複下單而出錯。退出後再把計畫與實際價差分開記錄。
- 判斷問題:當時條件是否符合計畫,有沒有忽略反證?
- 規模問題:股數是否在計畫內,其他部位有沒有相同風險?
- 執行問題:滑價、跳空、訂單或操作造成多少差距?
這樣的分類可避免把每次虧損都說成市場太差,或把所有責任都歸於分析失誤。正常的小損失可能是策略的一部分;超出規則的加碼、延後退出與操作錯誤則需要修正。兩者混在一起,會讓之後調整失去方向。
風險先行還包括接受不交易。有時合理的失效價太遠、流動性太差,或同時持有部位已占用預算。即使研究方向正確,暫時不建立新倉仍可能符合原計畫;不需要為了參與每次上漲,而替風險限制逐項開例外。
覆盤不應只看出場後價格是否反彈。若每次都以未來最高價否定當時的風險限制,任何規則都會顯得不足;應使用決策當時可取得的資料,檢查規則是否一致。
常見問題
設停損就絕對安全嗎?
不能。停損是交易條件與執行安排,實際成交受跳空、價差及流動性影響,還可能出現操作問題。應另外控制股數與事件曝險,並記錄計畫風險和實際損失的差異。
市場大跌時停損會失效嗎?
可能出現成交價遠低於觸發價,或停損限價無法成交。需要區分訂單是否依規則觸發,以及有沒有按預期價格完成;兩者不是同一個保證。
系列閱讀:上一集 · 下一集 · Mark Minervini 文章專頁
資料來源與編輯說明
- Michael Sincere:Mark Minervini 公開專訪:風險先行、紀律與價格行為;不沿用訪談中的個股、當時市況或績效數字。
- Charles Schwab:5 Elements of a Smart Trade Plan:交易計畫涵蓋進出場、部位大小與覆盤;本文數值另行原創。
- FINRA:Stop Orders: Factors to Consider During Volatile Markets:停損觸發與成交價不同,短暫波動及限價未成交風險。
資料核對日期:2026 年 11 月 7 日。附件 B1 341–375、B2 62–75 僅章節定位,沒有原書全文;所有回撤表格、價位、金額與責任分類為 Miracoup 原創。本文為投資教育,案例、表格與插圖由 Miracoup 原創,沒有使用即時個股建議。價格以美元/股、帳戶及損益以美元表示,除另註外不含稅、匯率與融資成本。任何計畫風險均非最大損失保證。