撰文:Albion · 2026 年 11 月 6 日 · Mark Minervini 連載 02/48
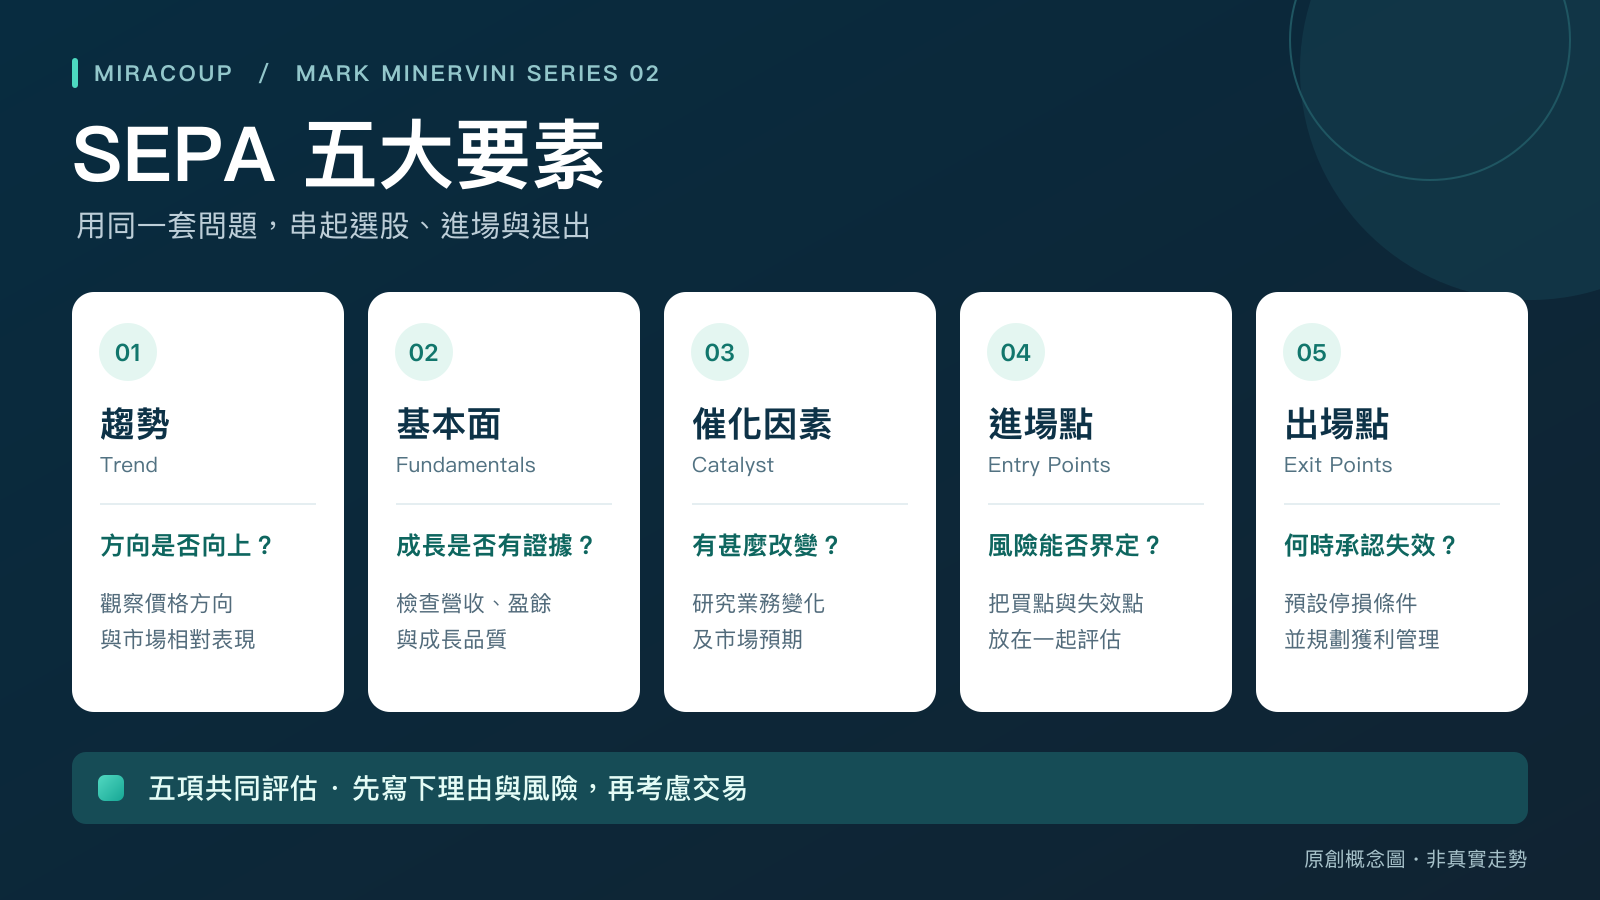
SEPA 五大要素是趨勢(Trend)、基本面(Fundamentals)、催化因素(Catalyst)、進場點(Entry Points)與出場點(Exit Points)。前三項協助研究「哪些股票值得追蹤」,後兩項把研究轉成可以執行的交易計劃。公司有成長、股價走強,仍要找到能界定風險的位置,並預先決定失效時如何退出。
承接連載 01 的策略總覽,本篇逐一拆解五個要素,示範如何把資料、判斷與待確認問題放進同一張檢核表。趨勢模板的完整參數、VCP 買點與賣出細節,會在後續篇章展開。
本文導覽
SEPA 五大要素分別解決甚麼問題?
SEPA 的英文全稱是 Specific Entry Point Analysis,可譯為「特定進場點分析」,出版社的原著介紹亦使用這個名稱。[1] 五個要素的名稱及順序,可見 CMT Association 2013 年 11 月刊的公開書評。下表的問題與查核方式則為本文原創整理。[2]
| 要素 | 核心問題 | 研究時留下甚麼證據? |
|---|---|---|
| 趨勢 Trend |
價格方向是否符合策略? | 觀察日期、走勢區間及與大盤的表現比較。 |
| 基本面 Fundamentals |
成長是否有資料支持? | 財報期間、營收、盈餘、利潤率及變動原因。 |
| 催化因素 Catalyst |
甚麼改變可能影響市場預期? | 事件來源、公布日期,以及預期與事實的區別。 |
| 進場點 Entry Points |
在哪裏進場,風險較容易規劃? | 觸發條件、預計價格、失效位置與股數。 |
| 出場點 Exit Points |
哪些變化需要結束或調整交易? | 失敗退出、獲利管理與事件風險的處理方式。 |
這張表的用途是暴露尚未回答的問題。例如「趨勢向上」有資料,「催化因素」卻只有網路傳聞,就應把傳聞列為待查,而不是把空白當成已通過。五項也不應簡化成各一分、滿分便買入的自動評分器。
為甚麼先看趨勢,再研究基本面?
Minervini 在公開訪談中強調上升趨勢、相對市場的強度與 VCP 型態。這提供了研究方向:先看價格是否具備值得進一步研究的行為,再問企業資料能否解釋這種表現。[3]
趨勢先行,能幫助分配研究時間
假設有兩家公司都公布營收成長,一家價格持續墊高,另一家仍在下降趨勢。採用這套框架時,可以先研究前者,把後者留在觀察清單。這是篩選次序的安排,並不表示下降中的公司必然沒有投資價值,也不代表上升中的股票可以追價。
實作時,請記錄使用日線或週線、觀察期間及比較指數。不同時間區間可能得到不同結論。「今天漲了」與「已形成可研究的上升趨勢」需要分開描述。
相對強度不是 RSI
這裏的相對強度,是把個股與大盤或其他股票的價格表現作比較;RSI 則是另一種技術指標。若使用資料商的 RS 排名,還要註明供應商及計算期間,避免把不同定義的分數混在一起。本篇不把某個排名門檻當成適用所有情況的買進指令。
基本面與催化因素怎樣搭配?
基本面:先問成長從哪裏來
研究美股時,可以從公司財報的營收、盈餘及利潤率開始,再閱讀附註與管理層討論。損益表反映期間內的經營結果,現金流量表提供不同角度;不能只用其中一個數字代替完整判斷。SEC 的財報入門指南可作為閱讀基礎。[4]
- 期間要一致:季對季與年對年的成長不能混用,並記下資料公布日期。
- 口徑要一致:比較 GAAP 與調整後數字前,先理解調整內容及一次性項目。
- 原因要具體:把需求增加、價格變化、成本下降或其他原因寫清楚,留下可回查的來源。
原創假設例子:某公司同期營收由 100 增至 125,成長率是(125 − 100)÷ 100 = 25%;每股盈餘由 1.00 增至 1.20,成長率是 20%。兩者都在增加,但不能由此直接推論股價將上漲多少。這些數字只是計算示範,不是 Minervini 的固定篩選門檻。
催化因素:把故事改寫成可以追蹤的假設
以下是本文設計的研究例子:如果認為新產品可能帶來成長,就記下產品何時推出、是否已有訂單或收入證據,以及下一次能確認進展的時間。若只是「這個產業很熱門」,研究假設仍不夠具體。
催化因素可能尚未被完全證實。可以寫「管理層預期需求增加」,並與「財報已顯示收入增加」分開。前者是預期,後者是已公布的結果;兩者的證據強度不同。
好消息公布後,仍要看價格如何反應。利好可能已反映在原來價格,也可能被其他風險抵銷。這裏的研究重點是保留驗證與推翻假設的條件,而非把新聞標題當作下單依據。
進場點與出場點如何把研究變成計劃?
基本面與催化因素協助說明研究理由;進場價、失效位置及股數,才讓風險變成可以計算的安排。Minervini 在訪談中亦提醒,交易者應在買入前考慮股價下跌的情境。[3]
同一家公司,追高會改變每股風險
以下全部是假設,沒有對應真實股票,也不是固定策略參數。假設原計劃在 US$100 進場,價格跌至 US$96 時視為原交易失效,本筆計劃價格風險預算為 US$400。
- 原計劃每股風險:US$100 − US$96 = US$4。
- 示範股數:US$400 ÷ US$4 = 100 股。
- 若改在 US$108 追入並沿用 US$96 的失效位置,每股風險變成 US$12。
- 相同預算下,股數需向下取整為 33 股,計劃價格損失為 33 × US$12 = US$396。
如果追到 US$108 卻仍買 100 股,計劃價格損失會增加到 US$1,200。公司本身沒有改變,交易安排已經不同。也不能為了湊回原來股數,就任意把失效位置移近。實際股數還受可用資金、流動性、其他持倉及交易成本限制。
退出包括失敗處理,也包括獲利管理
進場前至少寫下兩類條件:原判斷被否定時如何退出,以及獲利後出現哪些價格行為需要重新評估。不要等到虧損才把短線交易改稱長期投資,也不要把每筆交易都套入同一個固定停利百分比。
計劃停損並不保證損失上限。FINRA 說明,停損單觸發後一般轉為市價單,波動時成交價可能偏離停損價;停損限價單則可能無法成交。[5] 以上述 100 股、US$100 進場為例,若跳空後實際以 US$90 退出,價格損失便是 US$1,000,尚未計費用。財報日期與隔夜事件因此也要列入計劃。
如何建立自己的 SEPA 五大要素檢核表?
以下為本文原創的紀錄方式,適合先用於觀察或模擬。每一項都填「已確認/待確認/不符合」,並附資料日期與來源;不要用總分取代判斷。
- 趨勢:目前觀察甚麼期間?與哪個指數比較?哪種變化會令趨勢判斷失效?
- 基本面:成長數字來自哪一份財報?期間及會計口徑是否一致?有哪些相反證據?
- 催化因素:已發生甚麼?仍在預期甚麼?下一次可以怎樣驗證?
- 進場點:觸發條件、預計價格、失效位置、風險預算及股數是否寫清楚?
- 出場點:失敗、獲利轉弱與已知事件各如何處理?實際成交及偏差如何記錄?
三種狀態,對應不同研究安排
資料不足:先補資料。例如財報口徑不同,就先對齊數字。公司值得追蹤但位置不合適:保留觀察,等待可以重新規劃的價格行為。條件與計劃都已記錄:仍須檢查市場環境、組合集中程度與實際承受能力,不能把「已填完」當成獲利保證。
每週回顧時,保留突破失敗、利好後下跌及停損後反彈的案例。只整理成功股票的漂亮走勢,容易高估方法的可靠性。若修改參數,請記下原因及日期,再用一致的紀錄比較修改前後的結果。
SEPA 五大要素常見問題
SEPA 只用技術分析嗎?
SEPA 同時包含趨勢、基本面、催化因素、進場點與出場點。線圖協助觀察價格行為,財報與公司資料協助理解企業變化,交易計劃則處理進出場和風險。單用一個技術訊號無法涵蓋全部要素。
SEPA 五要素可以自行改參數嗎?
可以為研究或個人流程設計不同參數,但應清楚標示為自己的調整。改變期間、門檻、持有時間或出場方式,都可能改變結果;不要把調整後的規則宣稱為 Minervini 的原始固定要求。
五項都符合,就一定要買嗎?
仍需評估資料是否可靠、價格是否仍在計劃範圍,以及整個投資組合的風險。五要素提供研究框架,不能保證突破成功或交易獲利。
找不到明確的催化因素,應怎樣記錄?
記為「待確認」,列出目前知道的事實及缺少的證據。避免替價格上漲事後編造故事;研究不完整時,可以先觀察,不必為了湊齊五項而下結論。
延伸閱讀:上一集:Mark Minervini 投資策略完整架構 · 投資大師策略主題頁。
閱讀下一集:連載 03:股價創新高就太貴?Minervini「價值的價格」思考。
資料來源與閱讀延伸
- [1] McGraw Hill:《Trade Like a Stock Market Wizard》出版社書頁,核實 SEPA 英文全稱與原著資訊。
- [2] CMT Association:2013 年 11 月《Technically Speaking》,第 10 頁,Lance McDonald 的公開書評,佐證五要素名稱及次序。
- [3] Michael Sincere:對 Mark Minervini 的公開訪談擴充版,趨勢與風險紀律;本文未採用訪談當年的市場展望作為現況判斷。
- [4] SEC:Beginners’ Guide to Financial Statements,財報及附註的閱讀基礎。
- [5] FINRA:Stop Orders — Factors to Consider During Volatile Markets,停損單與停損限價單的執行限制。
資料核對日期:2026 年 11 月 6 日。本文以公開資料及原創解說撰寫;比較表、檢核方式與數字案例均為教學整理,並非原書逐頁重製或官方固定交易規則。
本文供投資教育與研究使用,不構成個別股票的買賣建議。投資可能虧損,停損也不能保證最大損失。