撰文:Miracoup · 2026 年 11 月 7 日 · Mark Minervini 連載 17/48
成長股基本面指標要把營收、毛利率、費用及現金流連在一起,確認企業增加的生意有沒有變成可持續的獲利與現金。單一指標只能回答局部問題。營收增加可能伴隨折扣、更多研發或應收帳款,也可能是在合理投資下一階段;研究者需要看原因和期間,不能一看到數字分歧就宣布造假。
本文導覽
- 一、為什麼不能只看 EPS:先建立損益到現金的路徑
- 二、營收成長與毛利率:金額和百分比一起看
- 三、現金流如何檢查獲利品質:別把時間差都當成問題
- 四、自由現金流與產業差異:先確認定義再比較
- 五、財報閱讀核對表:用一個問題連接下一份資料
- 常見問題
一、為什麼不能只看 EPS:先建立損益到現金的路徑
EPS 的分子、股數與特殊項目都可能改變,因此每股結果不是整個企業的縮影。先回到營收與相關成本,再看營業費用、稅項及現金收付,會較容易定位哪個環節正在改善,哪個仍有疑問。
Minervini 在原訪談把盈餘、營收、利潤率和圖表放在同一個研究脈絡。本文把它延伸為財報閱讀流程,而不是聲稱每個行業都要通過同一組門檻。來源:Stockopedia:Mark Minervini 原訪談(2018)。
一張實用研究表可以同時保留本季、去年同季與前季,並列報告日期和資料來源。每個數字都註明金額或比率,區分單季與累計值。若某指標只有管理層敘述,便保留原話位置,不把未披露的數值補成零。
二、營收成長與毛利率:金額和百分比一起看
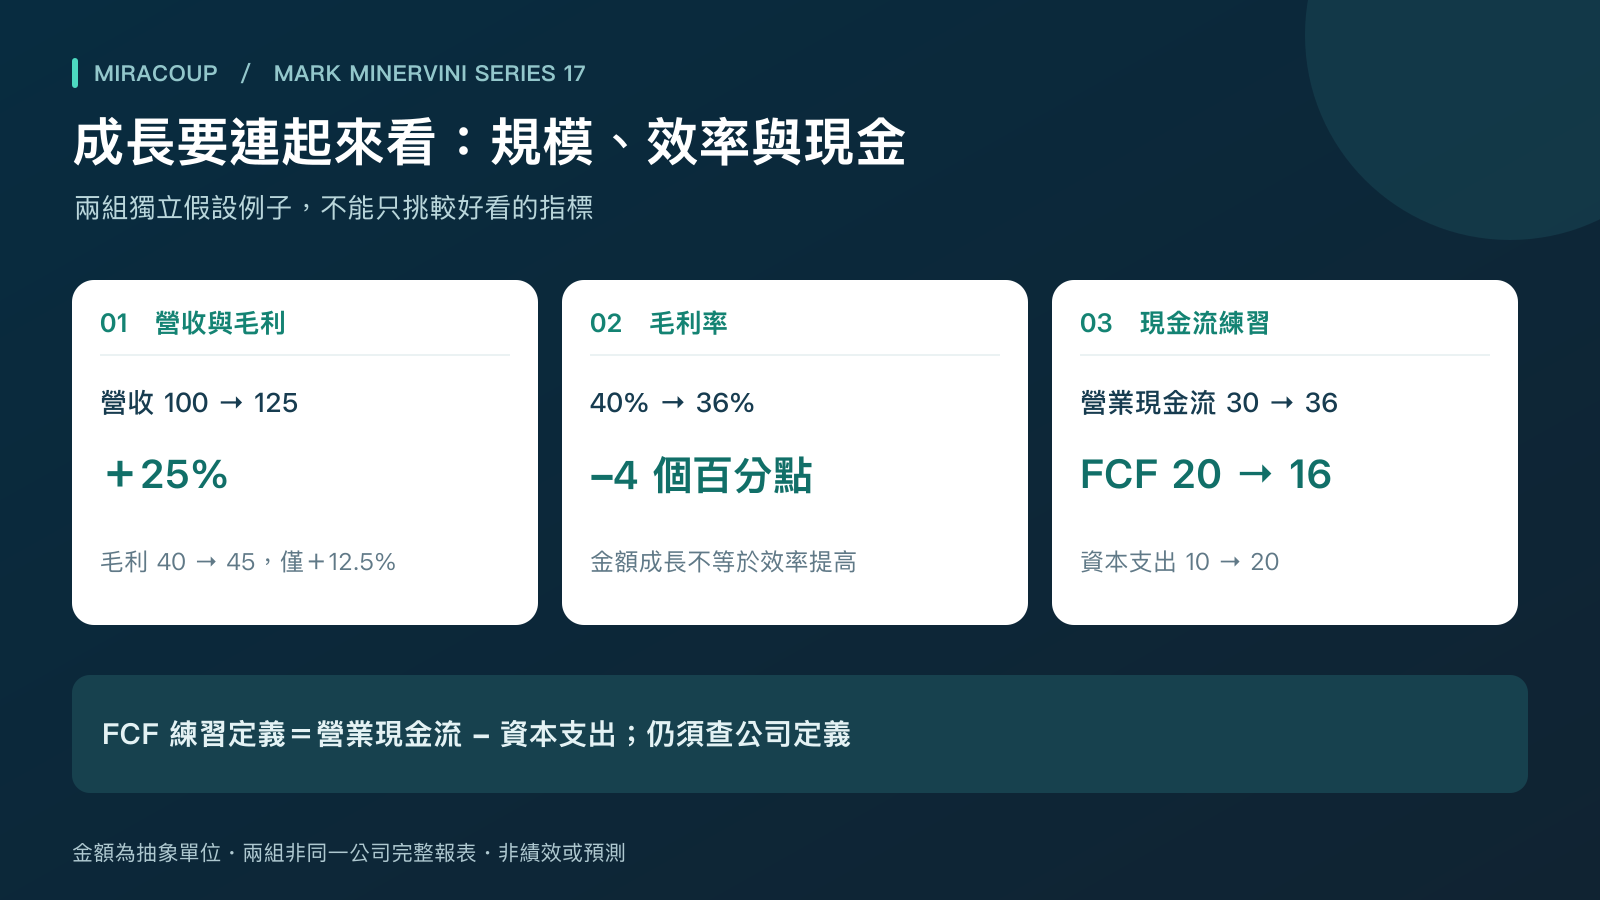
營收成長先回答規模是否增加;毛利率回答營收扣除相應成本後留下多少毛利比例。毛利率=毛利÷營收,毛利=營收-對應的營業成本。實際成本分類應跟隨公司財報,跨公司比較時不能忽略業務和會計呈列差異。
| 假設指標 | 基期 | 本期 | 變化 |
|---|---|---|---|
| 營收 | 100 | 125 | 增加25% |
| 成本 | 60 | 80 | 增加約33.3% |
| 毛利 | 40 | 45 | 增加12.5% |
| 毛利率 | 40% | 36% | 下降4個百分點 |
這家公司有更多毛利金額,卻不是毛利率改善。下一步可查價格、產品組合、原料與交付成本,不能只因毛利率下降就說生意一定惡化,也不能只以營收增25%掩蓋成本增加更快。先寫數字支持什麼,再提出要查的原因。
三、現金流如何檢查獲利品質:別把時間差都當成問題
損益與收付現金的時間可能不同。例如已確認銷售、客戶尚未付款,營收與應收帳款可能上升;公司備貨或提前付款,也可能讓當期營業現金流下降。這些現象要求查核,單一期分歧不足以直接判定帳目有問題。
SEC 的10-K指南說明,財務報表包括損益表、資產負債表、現金流量表與附註。閱讀時把應收、存貨、應付與營業現金流連回業務敘述,再問變化是成長投入、季節性、收款延後,還是持續的資金壓力。來源:SEC:How to Read a 10-K。
假設淨利20、營業現金流12,兩者比值為0.6,只描述本期現金流相對淨利的大小。若不知道調節項目,不能把0.6宣布為品質不合格的通用分數。將連續多期放在一起,並核對重大變動,會比擷取最好的一季更有資訊。
四、自由現金流與產業差異:先確認定義再比較
本篇用「營業現金流-資本支出」作自由現金流的練習定義。假設營業現金流由30增至36,資本支出由10增至20,則自由現金流由20減至16,下降20%;營業現金流本身仍增加20%。兩個結論可以同時成立。
SEC指出,自由現金流沒有統一定義,公司應說明計算及調節;它也不應被不當描述為已扣除所有必要付款後可自由使用的現金。比較時先讀定義,不能把債務還本等尚未扣除的項目視為不存在。來源:SEC:Non-GAAP Financial Measures。
重資產公司與軟體服務公司需要的投入可能不同。較高資本支出可能用於維持現有產能,也可能擴建新業務;不能自行把其中一部分刪去就稱為正常自由現金流。若公司未提供足夠分類,分開記錄已知支出及未知用途。
五、財報閱讀核對表:用一個問題連接下一份資料
| 研究項目 | 記錄什麼 | 下一步問題 |
|---|---|---|
| 規模 | 同口徑營收與增額 | 有機成長、併購、匯率如何影響? |
| 效率 | 毛利金額與毛利率 | 產品組合或成本有何變化? |
| 獲利 | 營業利益、淨利、EPS | 費用、稅率與股數是否改變? |
| 現金 | 營業現金流、資本支出、公司FCF定義 | 營運資金與必要付款是否增加? |
先提出可驗證句子,例如「營收增25%,毛利率降4個百分點,成本原因待查」,再到MD&A與附註找對應解釋。管理層解釋只是研究材料,仍要與數字相對照;不以一個漂亮故事代替交叉核對。
注意資料公布的先後。假設你在季度公布前建立名單,當時只能使用之前已公開的報告,不能把後來才知道的成長率放回當時。若同業財年不同,先調整比較期間或承認限制;不要把不同季節排在同一列當成精確優劣。
指標一致改善,也只代表研究證據較完整,不會保證股價按預期反應。價格可能已反映樂觀預期,公司也可能遇到新問題。把財報結論接回價格結構、資金安排與失效條件,保留未改善或移出名單的公司,才能減少只挑事後贏家的偏誤。
常見問題
營收成長但 EPS 下降正常嗎?
兩者可能因毛利率、研發、銷售費用、稅項或股數而分歧。應查明原因與持續性,不能只憑分歧判斷正常或異常,也不能用營收成長取代獲利分析。
所有產業都適用同一門檻嗎?
不宜。成本結構、收入確認、資本需求與週期均可能不同。先比較同口徑歷史與合適同業,再解釋差異;本文沒有設定適用所有公司的成長率或FCF最低門檻。
系列閱讀:上一集:連載 16 · 下一集:連載 18 · Mark Minervini 文章專頁
資料來源與編輯說明
- Stockopedia:Mark Minervini 原訪談(2018):盈餘、營收、利潤率與圖表交叉觀察的公開說明;不採當年個股或市況。
- SEC:How to Read a 10-K:公司報告的業務、MD&A、財務報表、附註及非GAAP調節。
- SEC:Non-GAAP Financial Measures:非GAAP調整與自由現金流定義的限制。
資料核對日期:2026 年 11 月 7 日。附件 B1 149–174 僅章節定位,未取得原書全文逐頁核對;本文不是章節翻譯。流程、圖表與數值為 Miracoup 原創教育練習,不代表原書定量規則、實際績效、回測或預測。本文不構成個人化投資建議,投資可能損失本金。