ETF運作原理可以分成兩層:基金依目標持有資產,一般投資者在交易所買賣基金份額;授權參與者再透過大額申購贖回連接兩邊。指數是衡量與選擇資產的規則,淨值是每份基金的資產價值,市價則是市場交易形成的價格,三者不應混為一談。
本課承接ETF完整教學總覽,先把名詞放回實際流程,再用算式練習。以下主要討論美國投資公司制度下的基金型產品;所有金額均為美元,數字是自創教學假設,不對應任何特定基金,也不構成產品推薦。
本篇目錄
ETF運作原理先分清五個重點
看到一檔產品時,不妨先問五個問題:它用什麼規則投資、你持有什麼、價值怎樣計、份額如何增減,以及法律結構是什麼。先找到這些答案,再讀報酬圖表,會比較容易理解價格變化,也不會把不同商品當成同一種東西。
| 重點 | 它回答什麼 | 容易混淆的地方 |
|---|---|---|
| 指數與策略 | 用什麼規則選資產、分配權重 | ETF不一定追蹤指數 |
| 基金與份額 | 基金持有資產,你持有基金份額 | 買入份額不等於直接持有每檔股票 |
| 淨值與市價 | 資產價值與市場成交如何不同 | NAV不是保證成交價格 |
| 申購與贖回 | 份額如何透過大額交易增減 | 不是每位散戶都可直接向基金換資產 |
| 法律結構 | 是基金、票據還是其他產品 | 在交易所掛牌不代表保障與風險相同 |
SEC對共同基金與ETF特性的說明,把投資策略與買賣方式分開介紹。這正是起步時有用的分類:先辨認內容,再理解外層的交易安排。
重點一:指數是規則,不是可直接買入的商品
指數把一組證券依特定方法合成一個數字,用來描述市場或某種策略。你不能直接買下一個指數數字,而是透過基金或其他產品取得相關曝險。即使名稱提到相同市場,產品使用的範圍、權重、調整日期與投資方法,也可能不同。
追蹤指數的基金,可以持有全部成分,也可以只抽取部分代表性證券,或使用文件所列的其他工具。因此,指數漲1%,不代表基金必定同時漲1%;費用、現金、交易與持倉差異,都可能影響結果。Investor.gov的指數基金介紹也區分了完全持有與抽樣等做法。
此外,ETF也可以主動管理,由經理依投資目標作選擇,未必以貼近某個指數為主要任務。它持有的也不一定是股票,還可以是債券或其他允許的資產。產品外面叫ETF,並沒有直接告訴你裡面承擔哪一種風險。
重點二:你買基金份額,基金持有資產
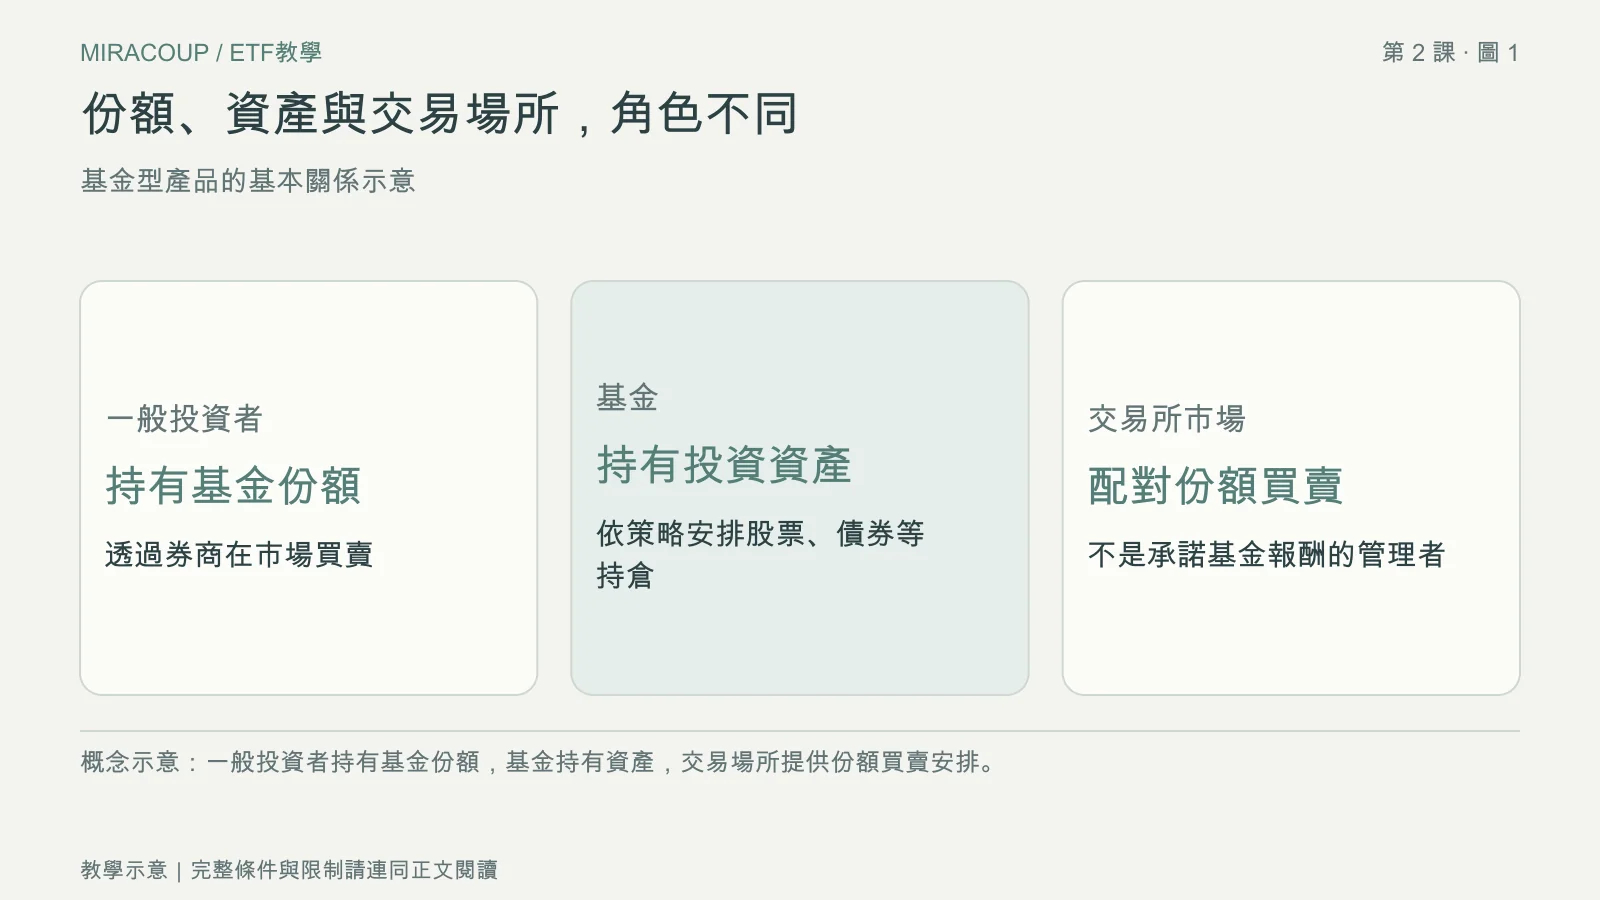
假設基金持有三家公司股票。你買一份基金,取得的是這個投資組合的權益,不是三家公司各一個可以自行拆售的股票部位。基金內哪家公司增減、持股如何調整,依基金策略與文件運作;你在帳戶內通常看到的,則是一個基金代號。
當你在交易所向另一名投資者買入既有份額,款項通常交給賣方,並不是每次都直接進入基金,再讓基金買一次股票。這叫二級市場交易。基金本身的份額增減,則涉及下一節的大額申購贖回,屬於另一層流程。
交易所提供掛牌與交易安排,並不是替你持有一籃子投資、承諾報酬的基金管理者。讀文件時,可以把基金、管理人、託管安排、券商與交易場所分開辨認。這些角色各有工作;「可以在交易所交易」並沒有消除基金資產跌價或無法順利成交的可能。
這個差別也解釋了為何市場成交量增加,不等於基金獲得同額新資金。假設同一批既有份額在市場轉手多次,基金流通份額可以維持不變。要知道規模變化,應查看基金淨資產及流通份額資料,不能把交易所成交額直接當成申購金額。
重點三:NAV回答資產價值,市價回答成交價格
每份淨值NAV的基本算式是:(基金資產-負債)÷流通份額。教學假設基金資產為101,000元、負債1,000元、流通2,000份,淨資產就是100,000元,每份NAV為50元。這是按該估值時點計算的基金價值。
交易所價格由買賣形成,可能在50元之上,也可能在50元之下。假設可比較時點的市場價格為50.20元,相對50元NAV的溢價為0.4%;若市場價格為49.80元,折價則為0.4%。這裡假設了相同幣別和可比較時點,不能把昨日淨值與現在市價直接視為同時資訊。
基金通常每日計算正式NAV,市場報價卻會持續改變。底層市場休市、新消息或估值方法差異,都可能影響比較。SEC的ETF投資者說明清楚指出,一般投資者以市場價格交易,而非保證按NAV成交。
重點四:AP申贖連接基金與交易市場
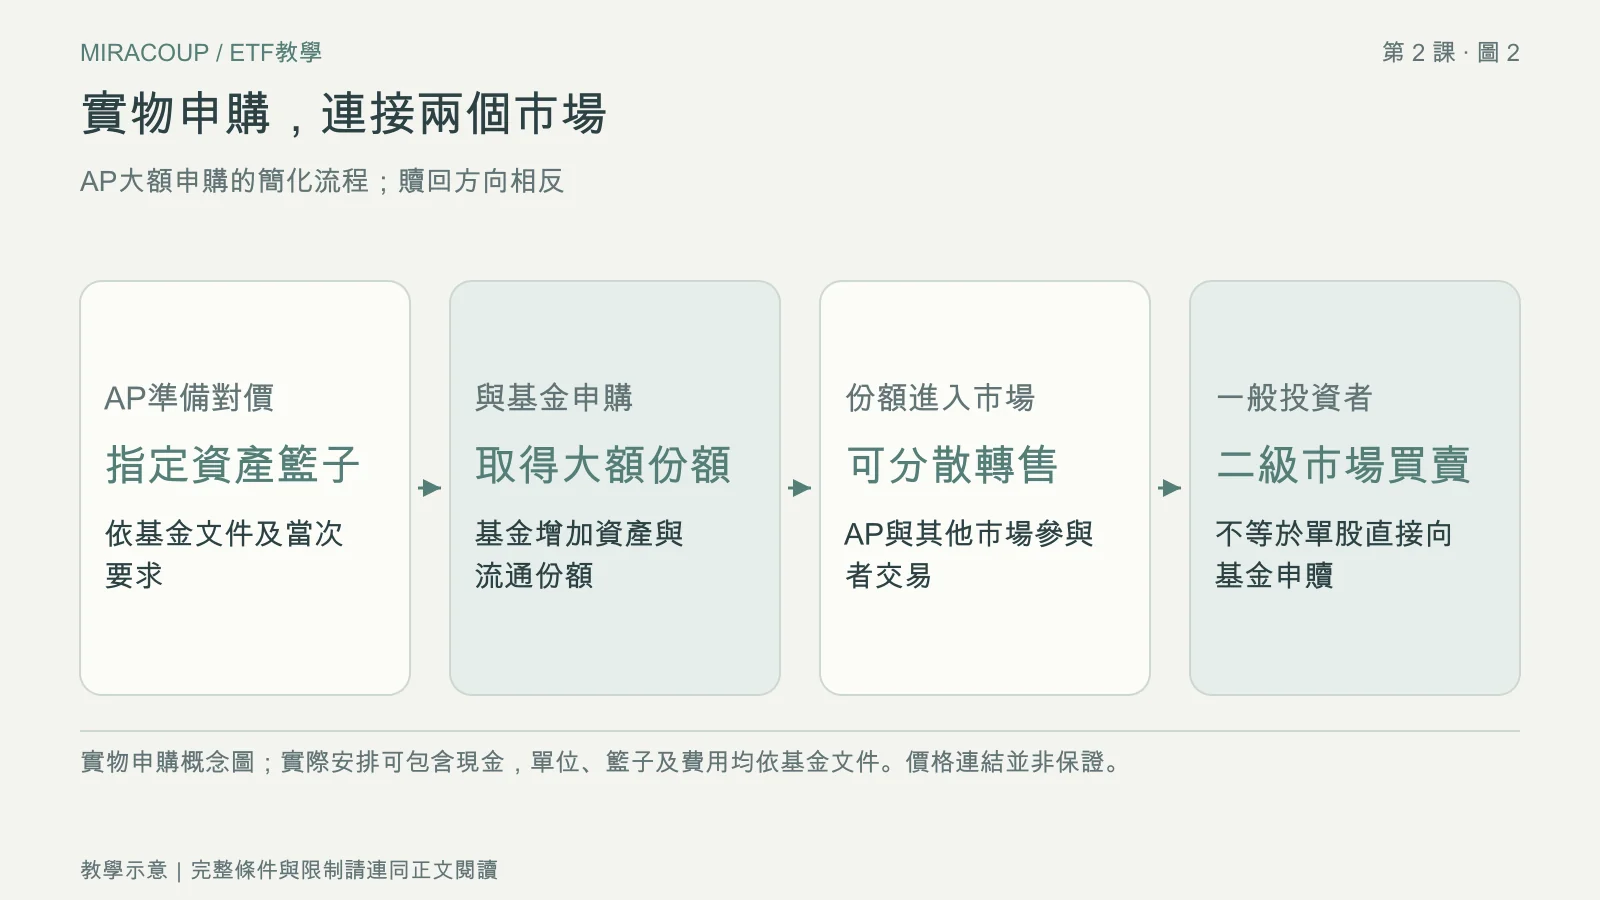
授權參與者通常簡稱AP,是依約可以直接與基金作大額申購贖回的機構。申購時,AP依基金要求交付一籃子證券或現金等對價,換取一個申購單位的基金份額;贖回則反向進行,以大額份額換回指定資產或現金。實際籃子、單位大小與費用,依個別基金文件而定。
當市場價相對資產價值較高,機構可能透過取得資產、申購份額後在市場賣出,尋求價差;相反情況則可能買入份額再贖回。這種誘因有助連接兩個市場,但交易成本、資金、底層流動性與作業限制都會影響是否值得執行。
因此,申贖機制有助價格靠近資產價值,卻不保證偏離立即消失。壓力市場或交易中斷時,機構可能減少參與;一般投資者也不能拿手上的單一份額,要求基金按NAV兌付。AP和在市場提供報價的造市者,角色可能重疊,卻不是完全相同的名稱。
重點五:交易所掛牌,不代表法律結構相同
交易所交易產品常用ETP作總稱,其中包含不同法律結構。日常市場用語有時會把某些商品或其他工具也統稱ETF,但它們未必適用與本課基金相同的制度。先看公開說明書的產品類型和登記方式,比單看三個英文字母可靠。
尤其要把ETF與ETN分開。ETN是金融機構的無擔保債務,付款條件連結某個指數或基準;持有人面對的是發行機構的履約與信用風險,不是持有一個基金投資組合的份額。發行人出問題時,即使參考指數表現不差,票據也可能受損。
SEC的ETN說明專門解釋了這個差別。基金型商品也不是保本,票據型商品亦不能只憑名稱判斷全部條款。法律結構是閱讀起點,接下來仍要查投資內容、費用、流動性及風險披露。
練習:用一張資料卡連起整個機制
不需要先下單,你可以找一份正式基金文件,寫下五欄:投資目標、追蹤或主動策略、主要資產、NAV日期、一般投資者的買賣與申贖方式。找不到的欄位先留空,回到文件的策略、風險及買賣章節,不用用產品名稱猜答案。
- 指數是一套規則,還是一個你能直接下單的商品?
- 帳戶內的一份基金,能否自行拆出底層股票賣掉?
- 市場價高於NAV,是否保證短期會回到NAV?
- 若產品其實是ETN,還要辨認哪一位發行人?
答案依序是:指數不是直接可買的商品;基金份額不讓你自行拆售底層持股;溢價沒有保證收斂時間;票據還要看發行機構的信用與條款。接著讀交易成本、價差與溢折價,把本課的價格觀念放回實際買賣。
資料卡也要留下文件日期。投資目標、基準或申贖安排若有修訂,舊資料可能已不適用;遇到文件互相不一致時,先查更新公告與正式版本,再為不清楚的地方向發行人查詢。能指出自己尚未理解哪一段,比用熟悉的名稱替它下結論更有用。
常見問題
買一份基金,是否等於直接持有每家公司股票?
你持有的是基金份額及其投資組合權益,不能自行拆出底層股票交易。基金持倉如何調整,依策略及文件運作。
每檔ETF都追蹤指數、只投資股票嗎?
不是。它可以主動管理,也可以持有債券或其他資產。先讀投資目標與策略,不能只憑產品外層形式判斷內容。
有申購贖回機制,為什麼還會出現溢折價?
機制需要機構、資金及可交易的底層資產配合,亦有成本和限制。它有助連接價格,並不保證每個時點都與NAV完全一致。
官方資料與核對方式
資料核實日期:2026年11月21日。本文數字例子用於教學,假設金額與費用不代表實際報價。基金目標、費用、持倉、交易與稅務,請核對目前適用的基金文件、券商條款及所在地規定。
- SEC:ETF特性與共同基金的比較(2025年4月)
- Investor.gov:Index Funds,指數與追蹤方式
- SEC:Updated Investor Bulletin,ETF淨值與申購贖回
- SEC:Exchange Traded Notes,基金與票據的差別
課程導覽