撰文:Miracoup · 2026 年 11 月 7 日 · Mark Minervini 連載 34/48
平均獲利除以平均虧損,是可明確計算的已實現盈虧比;它描述完成交易的結果,不能用下單前希望獲得的目標取代。要檢查方法是否按預期運作,需同時保存勝率、平均盈虧、實際成本、交易筆數與結果分布。
本文以原創六筆樣本示範用實現結果更新假設的檢討流程。作者官方書目可核對《Think & Trade Like a Champion》書名,但沒有提供附件所列頁碼全文;因此不將以下表格、公式或門檻歸為 Minervini 的規定,附件中的 RBA 縮寫亦另於 FAQ 說明限制。
本文導覽
一、以實績更新假設,不是用目標冒充結果
進場前寫「希望每次賺 3、最多賠 1」,只是計畫。成交後若常常提早獲利出場、延後認賠或遇到滑價,實際平均盈虧可能完全不同。結果導向的檢查,要求把可觀察的成交與成本放進統計,而非只重述理想目標。
本文的操作流程是:先固定交易樣本與口徑,再計算已實現數據,找出與原假設的差距,最後提出下一階段可檢查的修訂。它不要求看到一個差結果就立刻改規則;先辨識差距來自隨機波動、環境改變或執行違規,才知道要改什麼。
例如預想突破後能持續擴展,實際卻常在短期停滯,應記錄後續價格與退出條件,而不是直接把目標縮小到看起來每筆都能達成。事後調整過多參數,可能只是讓既有樣本變好看,沒有證明新規則可以重複。
二、六筆淨損益,分開算兩個平均
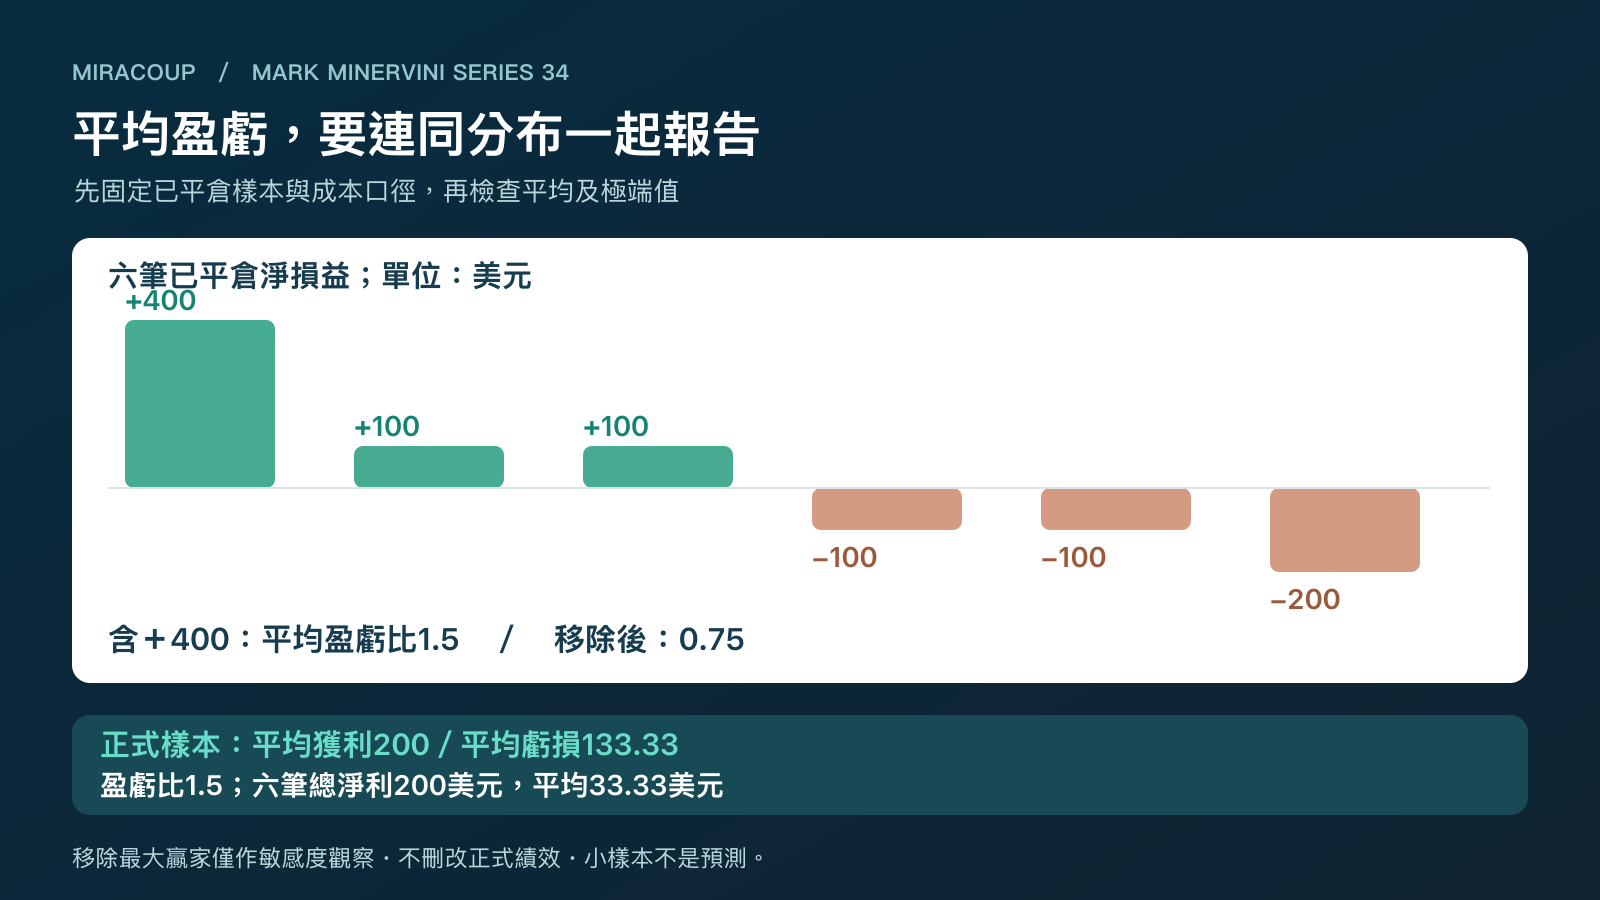
原創樣本是六筆已平倉交易,淨損益依次為+400、+100、+100、−100、−100、−200 美元。成本均已計入。三筆獲利合計 600,平均獲利 600÷3=200 美元;三筆虧損絕對值合計 400,平均虧損為 400÷3=133.33 美元。
| 指標 | 原創樣本結果 | 計算口徑 |
|---|---|---|
| 勝率 | 50% | 3筆獲利÷6筆 |
| 平均淨獲利 | 200美元 | 600÷3 |
| 平均淨虧損絕對值 | 133.33美元 | 400÷3 |
| 已實現平均盈虧比 | 1.5 | 200÷133.3333 |
| 總淨損益/每筆平均 | 200/33.33美元 | 200÷6 |
這個 1.5 只描述樣本內的獲利與虧損平均。它沒有告訴你下一筆贏的機率、持有多久或中途最大回撤,也不等於任何一筆交易事前設定的目標風險比。若某個分組沒有獲利或沒有虧損,應註明無法以相同方式估計,不隨意填零或無限大。
三、離群值敏感度,不等於刪除不喜歡的交易
若暫時拿掉最大的+400 美元,只作敏感度觀察,剩下兩筆獲利平均變成 100 美元,三筆虧損平均仍為 133.33 美元,盈虧比降至 0.75。五筆合計為−200 美元,每筆平均−40 美元。這顯示原樣本對單一贏家的依賴,沒有證明那筆獲利不該存在。
正式績效仍應保留全部符合原先規則的交易。某些趨勢方法本來就可能依賴少數較大的獲利;任意刪除最大贏家會改變策略。相反,只展示最大贏家,也會隱藏成本與虧損。敏感度分析的用途,是讓依賴程度透明,而不是挑出最有利的報告。
還可以比較中位數、最大單筆虧損、獲利筆數與不同時間區段。這些數字回答不同問題,不能只挑一項最漂亮的代替完整分布。小樣本加上少數極端值時,對未來的推論尤其需要保留不確定性。
四、計畫、成交與執行錯誤應分欄保存
一張績效表至少分開記錄事前初始風險、實際進出場、實際費用、淨損益與是否依規則執行。若結果比計畫差,是因市場跳空、交易成本、退出延遲還是多買了股數,處理方式各不相同。只看平均虧損變大,無法直接知道原因。
若用 R 倍數比較不同部位,分母應使用每筆進場時已定義的初始風險,而非事後實際虧損。若用百分比,則需寫清是相對買入金額、帳戶權益還是其他基數;本例使用美元淨損益,不混入百分比平均。
Schwab 的交易計畫框架包含交易後檢討,支持將想法與結果連起來。教學原文。CME 的期望值教學則說明勝率與平均盈虧的關係。原始課程。本文用兩者的一般工具查核原創樣本,沒有因此證明這六筆代表穩定優勢。
五、把報告變成下一個可驗證問題
若發現平均虧損擴大,先分類是所有交易都變差,還是某一種違規集中發生;若平均獲利下降,檢查是否改變了退出規則、持有時間或市場階段。規則有變動時要保留版本日期,避免把新舊方法混成同一個平均。
- 資料層:有沒有漏掉未完成或虧損交易,費用是否只計一次?
- 樣本層:筆數與期間是否足夠多樣,是否過度依賴單一市場環境?
- 行動層:下一階段只測試哪一項改變,如何判斷改善而非偶然?
正確的統計不會替資料不足提供把握。當交易筆數很少,較合理的結論可能是「尚無足夠證據提高風險」,而不是把 1.5 的盈虧比直接放大成收益預測。先把紀錄完整、定義一致,才有討論策略優劣的基礎。
用實績更新假設,核心是讓推論可以被新資料修正。它不是看到任何不利結果就放棄方法,也不是看到一段獲利就排除所有反證。先確認資料是否一致、樣本是否可比,才有條件討論下一個改變。
常見問題
附件的 RBA 可以當作平均盈虧比縮寫嗎?
不應如此使用。平均獲利/平均虧損是本文明確定義的樣本統計;目前沒有取得附件指定原書段落的一手全文,不據此為作者術語提供正式定義。遇到RBA應先查明所指完整名稱、來源與公式,不能把不同概念直接畫等號。
交易樣本太少,能相信平均值嗎?
平均值可以正確描述已有資料,但可能非常不穩定。本例拿掉一筆大獲利,盈虧比就由1.5降至0.75;應同報筆數、分布與限制,不能據此確信未來或提高部位。
系列閱讀:上一集 · 下一集 · Mark Minervini 文章專頁
資料來源與編輯說明
- Mark Minervini 官方書目:核對書名與作者,並非取得原書全文或逐頁驗證。
- Charles Schwab:5 Elements of a Smart Trade Plan:交易計畫涵蓋進出場、部位大小與覆盤;本文數值另行原創。
- CME Group:The Mathematics of Trading Success:勝率與平均盈虧共同影響算術期望值;本文另作股票教育案例。
資料核對日期:2026 年 11 月 7 日。附件 B2 96–119 僅章節定位,沒有原書全文。官方書目支持書名與作者,不支持逐頁術語引文;不自行提供作者RBA術語正式定義。所有公式、數值與檢查表為原創,不歸為Minervini固定公式。本文為投資教育,案例、表格與插圖由 Miracoup 原創,沒有使用即時個股建議。價格以美元/股、帳戶及損益以美元表示,除另註外不含稅、匯率與融資成本。任何計畫風險均非最大損失保證。