特殊策略ETF需要按策略機制理解:槓桿與反向產品可能設定單日目標,選擇權收益型基金則可能以部分上漲空間換取權利金。它們不會因為叫做ETF,就自動變成適合長期放著不管的工具;先看目標期間、虧損如何形成與配息來源,再判斷自己是否理解。
本課整理四個容易混淆的風險,並用假設數字做練習。資料核對日期為2026年11月21日;不列產品推薦、即時配息率或保證報酬。不同基金的設計可能差很遠,正式公開說明書仍是查核起點。
本篇目錄
先分清三類特殊策略ETF
槓桿型通常追求某個基準在指定期間的倍數表現;反向型追求相反方向,部分同時帶有槓桿。收益型則是更寬的描述,可能投資高股息股票,也可能透過賣出認購期權等安排產生現金流。只看「收益」兩個字,無法知道它承擔甚麼風險。
| 類型 | 先找哪個欄位 | 最容易誤會的地方 |
|---|---|---|
| 槓桿型 | 倍數、參考基準、目標期間 | 把每日兩倍當成多年兩倍 |
| 反向型 | 反向倍數及重設安排 | 以為能長期抵消任何持股下跌 |
| 選擇權收益型 | 期權覆蓋比例、行使價及分配政策 | 把權利金或配息視為保本收益 |
例如,你持有的股票組合跟基金參考指數不同,即使買了反向產品,也未必形成你想像的避險。金額、期間與基準都不一致,結果就可能偏離預期。先能描述工具怎樣運作,再談用途。
還要先辨認法律結構。看起來能在交易所買賣的商品,未必都是同一類基金;名稱相近的ETN也可能是金融機構發行的債務工具。不要只因為券商把它們放在同一個搜尋結果,就省略公開文件中的產品類型及發行人風險。
風險一:把單日倍數當成長期倍數
假設產品名稱寫著「每日兩倍」,意思通常是以指定的一日計算期間為目標,追求基準當日百分比變動的兩倍。第二天重新出發時,基礎已是第一天變動後的基金資產,而不是一直用最初本金計算。
SEC的槓桿與反向ETF投資人公告提醒,持有超過一日的表現可能與每日目標出現很大差距。這也表示,不能拿基準半年漲幅乘二,就當成基金半年應有的結果。
「每日」也不是保證每次你買入到賣出的那段時間,都會精確達成倍數;買賣時間、費用與實際運作都會影響結果。要讀清楚產品定義的重設期間,並分清目標與保證。
多數常見產品採每日重設,但不能因此把所有商品一律寫成每天。若文件採其他指定期間,解讀方式也要跟著改。把「參考基準、目標倍數、計算起訖、重設頻率」抄在同一張研究卡,比只記得兩倍或反向更完整。
風險二:走勢路徑會改變複利結果
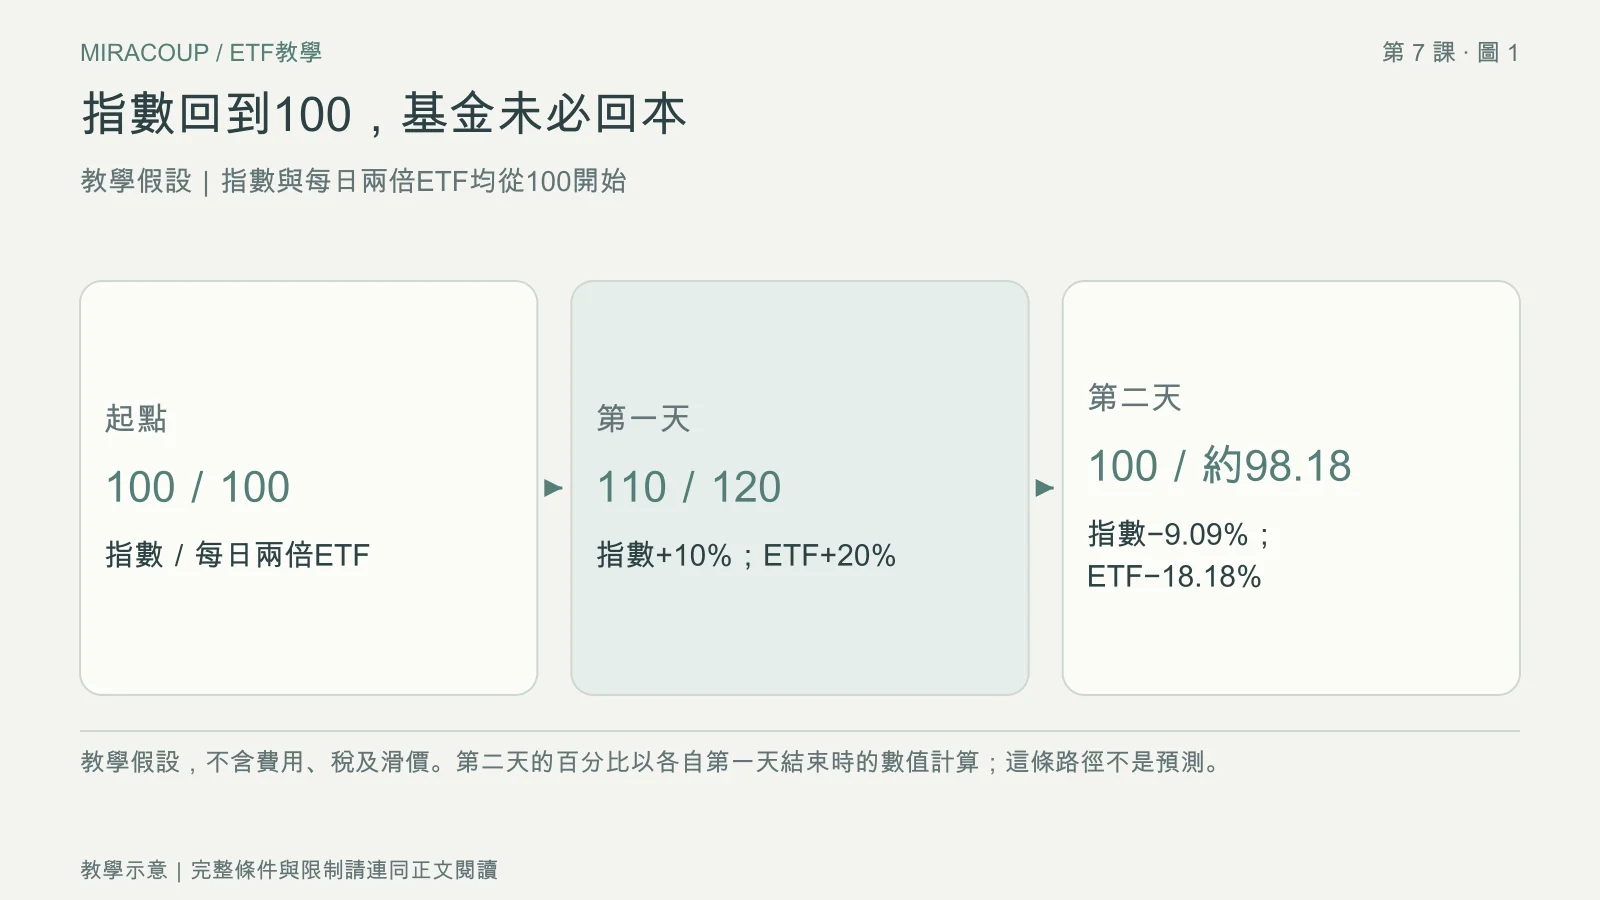
以下純粹示範算術:指數與一個假設每日兩倍ETF都從100開始,每日目標完全達成,忽略費用、稅與滑價。第一天指數漲到110,漲幅10%;基金因此上漲20%,到120。
| 時間 | 指數數值 | 指數當日變動 | 假設每日兩倍ETF |
|---|---|---|---|
| 起點 | 100 | — | 100 |
| 第一天 | 110 | +10% | 120 |
| 第二天 | 100 | −9.0909…% | 約98.18 |
第二天從110回到100,跌幅是10÷110,約9.09%,並不是10%。基金相應下跌約18.18%,所以120×(1−18.1818…%)約等於98.18。指數回到起點,基金仍比起點低約1.82%。
這是某一條假設路徑,不是未來預測,也不表示所有多日結果一定虧損。持續同方向與來回波動,可能帶來不同複利結果。FINRA的產品解說亦區分每日目標與多日結果,不能只憑期間終點判斷中途發生了甚麼。
例子中,基金兩天都按當日目標運作,因此不能單憑沒有回到100就說產品失靈。你原本期待的是兩天合計結果,產品設定的卻是逐日目標。比較之前,先確認問題問的是每日倍數,還是你自己持有期間的累積表現。
風險三:把權利金當成下跌保險
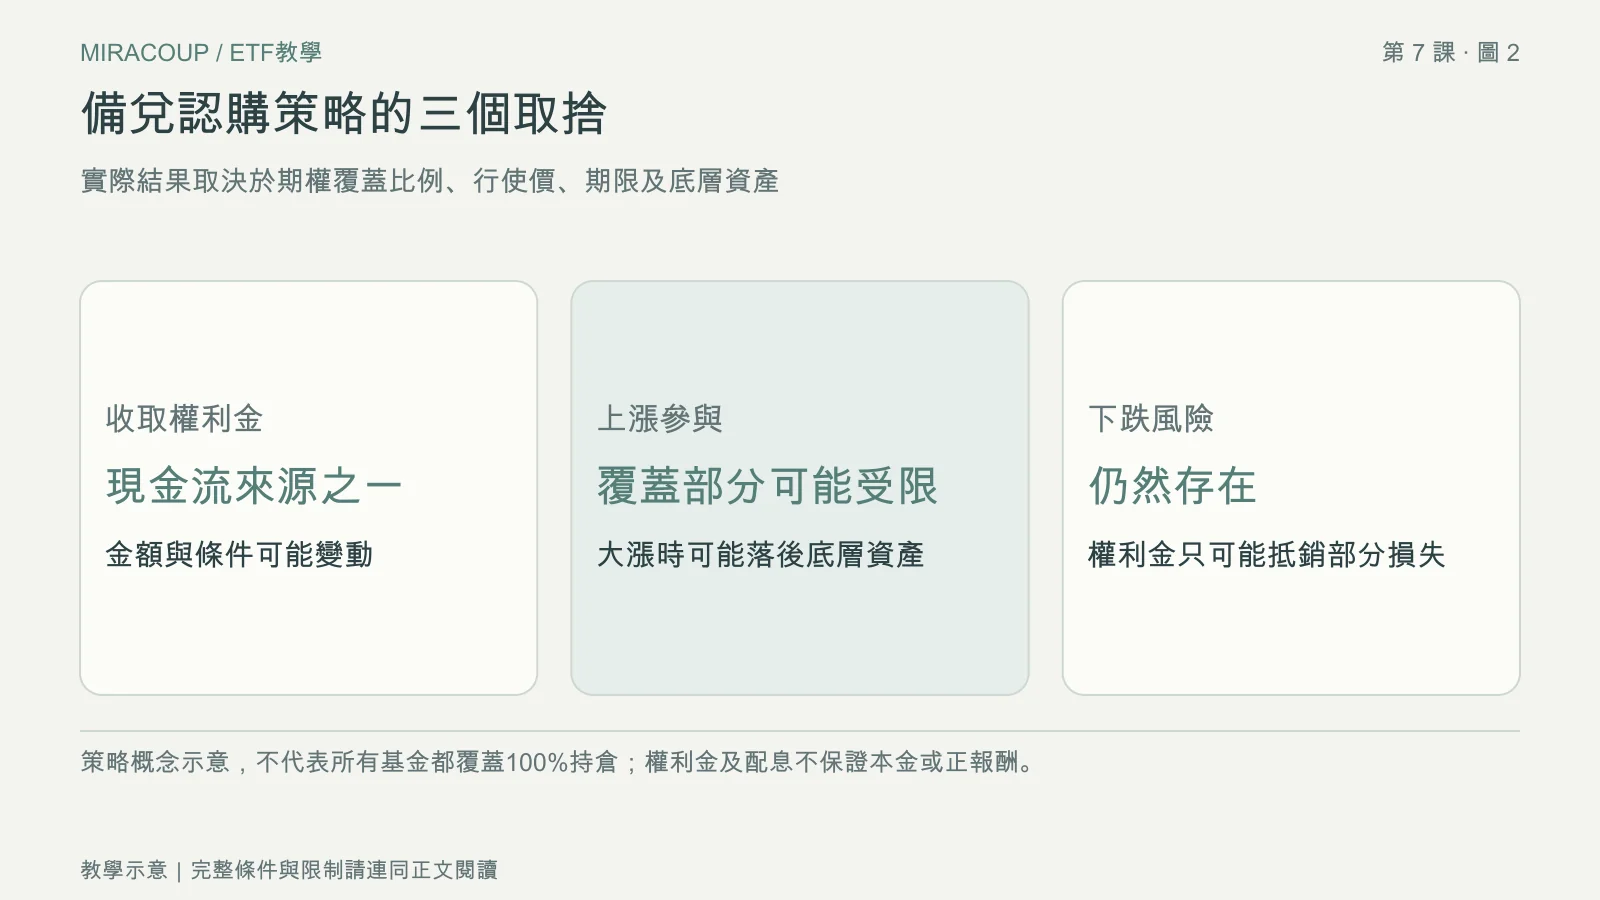
備兌認購策略常被稱為covered call。概念上,在持有股票或相關市場曝險的同時,賣出認購期權收取權利金,並承擔期權所帶來的義務。當相關資產大幅上漲,策略覆蓋部分的上漲參與可能受限。
收到權利金可以在某些情境抵銷部分跌幅,但無法消除底層資產下跌。若資產跌得比所收權利金更多,整體仍可能虧損。把現金先收進來,跟把本金保住,是兩個不同的結果。
也不能把所有基金當成「每次對全部持股賣出同一種期權」。覆蓋比例、行使價、到期日與換倉方式都可能不同,有些只覆蓋部分曝險。Global X的策略教育資料說明,上漲參與和權利金之間的取捨,會受這些設計影響。
上漲受限也不表示每檔基金都存在一個相同的固定報酬上限。期權只覆蓋部分曝險、不同價位或不同到期日的設計,會使整體結果不同。研究時可畫出「哪些部位參與上漲、哪些部位受期權條件影響」,避免用單一口號代替整個策略。
風險四:把配息率當成總報酬
配息率描述基金分配現金的某種計算方式,總報酬則要一併看資產價值變化與分配。若只看每月入帳,忽略基金價格或淨值下降,就可能把自己的資產轉成現金的過程,誤認成持續新增獲利。
分配可能包含投資收益、已實現利得,也可能包含資本返還,實際組成依基金與期間而異。資本返還不能單靠名稱就判定全部是虧損,但也不能當成額外賺到的收益。估算分配通知與最終年度分類,亦可能有差別。
xETFs的備兌認購教育與風險說明提及有限的下跌抵銷、上漲限制及可能的資本返還。閱讀發行人資料時,要連風險及分配說明一起看,不能只留下宣傳頁面的入息數字。
比較表現還要統一期間、幣別、是否再投資與扣稅口徑。基金費用、交易價差和換匯成本,也可能使實際結果不同。費用欄位的閱讀方式,可回看ETF成本與費用課程。
有些頁面把最近一次分配年化後顯示成分配率,這不表示後面每次都會支付相同金額。可以把分配通知、同期淨值變化與總報酬並排閱讀,並寫明數字使用哪段期間。對資本返還的稅務處理則須依身分及正式年度文件核對,不能從收到現金直接推定稅負。
買前,把產品文件問清楚
先在正式基金頁面找摘要公開說明書,寫下目標、策略與主要風險,再找持股或曝險資料和分配政策。若文件中用了交換合約、期貨、期權或其他結構,先確認它們在策略中的作用,不要用一張持股清單代替全部分析。
- 目標:追蹤甚麼基準?以哪個期間計算?
- 機制:曝險如何建立,甚麼時候重設或換倉?
- 風險:最大疑問是方向、槓桿、對手方,還是期權取捨?
- 現金:分配可能來自哪裡,是否可能變動?
- 成本:除了基金費用,還有哪些交易或策略成本?
若查不到答案,記下文件頁碼和問題,向發行人正式管道查詢。券商開放購買只表示有交易權限,不能代替你對產品的理解;也不用為了完成一套課程,就把每種類型都買一遍。
另一個實用問題是:如果暫時無法持續追蹤,我還能解釋這項持倉在做甚麼嗎?寫下產品需要觀察的條件,以及你可以取得資料的頻率。若文件需要的監察方式超出自己的時間或理解範圍,保留待研究狀態,比用一個模糊標籤買進更有依據。
動手練習:寫一張策略風險卡
選一個你想研究的產品,只閱讀文件,不提交真實委託。用三句話說明它的目標期間、收益從哪裡來,以及哪種情況會使結果不如預期。再把本課兩日例子重新按計算機驗算,保留小數至最後才四捨五入。
把未理解的地方列成待確認清單。如果只能寫「跌了等它回來」或「配息高所以安全」,就回到策略與風險段落補資料。接著到投資組合再平衡課程,學習從整體曝險檢查持倉,而不只看單一產品名稱。
你也可以各寫一段「市場快速上漲」「市場反覆波動」「底層資產明顯下跌」時要重新查核的問題,不必預測哪一段會發生。逐項確認自己能否分清方向風險、重設效果與現金分配,並把還不能回答的問題留在卡上。
常見問題
這類基金可以直接放進長期定期投入計畫嗎?
先看產品目標與持有期間是否一致。每日重設的槓桿或反向產品,不能直接套用普通廣泛市場基金的持有想法;選擇權收益型也有不同取捨。未理解機制前,先做文件研究與紙上情境分析。
指數回到原價,兩倍ETF為甚麼可能沒有回本?
每日百分比變動是對當時資產價值計算,連乘後的結果受到路徑影響。本課100→110→100的假設中,每日兩倍基金約為100→120→98.18,不能只用指數兩日零報酬乘二。
備兌認購基金的配息能不能當成固定利息?
不能單憑配息頻率這樣判斷。分配金額與來源可能變動,底層資產仍有價格風險,部分上漲參與也可能受限;應連同淨值、總報酬和正式分配文件一起閱讀。
官方資料與核對方式
資料核實日期:2026年11月21日。本文數字例子用於教學,假設金額與費用不代表實際報價。基金目標、費用、持倉、交易與稅務,請核對目前適用的基金文件、券商條款及所在地規定。
- SEC/Investor.gov:Updated Investor Bulletin: Leveraged and Inverse ETFs
- FINRA:The Lowdown on Leveraged and Inverse Exchange-Traded Products
- Global X:Rewriting the Portfolio Playbook with Covered Call ETFs
- xETFs:Covered Calls: The Basics
課程導覽