ETF持倉重疊可用四步檢查:收集同時點持倉、統一證券與公司身分、乘上各基金在組合的比重,再合併公司及產業曝險。多持有幾個代號,並不自動降低集中度;要看資金最後落在哪些資產。
本課資料核對日期為2026年11月21日,使用完整的虛構持倉與假設比例,沒有產品或配置建議。可從系列總覽回顧全貌,再用本課的方法檢查自己的資料是否足夠,毋須為做練習而交易。
本篇目錄
第一步:ETF持倉重疊先用同時點資料
先找每個發行商公布的完整持倉,記錄資料日期、下載時間與比重分母。不要用基金甲上月底的列表,配基金乙今天的前十大,再把差額當成精確結果;兩份資料之間,價格與持倉都可能改變。
同時點很重要,也要承認有些基金不會提供足夠新或完整的資料。若只能找到前十大,分析範圍就只到已知部分,不能把未列出證券當成零。報告應直接寫明資料限制,而不是用小數位數製造精準感。
iShares的全球基金比較教學提醒,基金數量增加仍可能使相同公司或市場更集中。完整列表比名稱更有用:兩個名稱不同的基金,仍可把大量資金放在同一批公司。
第二步:先統一證券與公司的身分
同一家公司可能有不同交易所代號、股份類別或存託憑證。若目的是檢查公司經營風險,應辨識是否要合併到同一發行人;若目的是看個別證券流動性,則可能仍須分開。先定義問題,才決定合併方式。
不要只憑名稱相似就合併,也不要只憑代號不同就當成不同公司。用證券識別碼、發行人與官方持倉註解核對,再保存對照表。這一步也能找出同一份表裏現金、應收款與其他資產的列法。
普通股票持倉權重通常可直接作初步穿透,但基金中的基金要再往底層拆。期貨、選擇權或交換合約的市值權重,也不能隨意當成股票經濟曝險;資料不足時,應把該部分列為待確認,不硬塞進同一公式。
第三步:基金內比重,要乘組合中的基金比重
以下假設組合只有兩個股票基金:甲佔整體60%,乙佔40%;兩者持倉日期相同,沒有現金、衍生工具或未列資產。每隻基金的持倉都完整列出,表內公司代號只是虛構標記。
| 虛構公司 | 甲基金內比重 | 乙基金內比重 | 整個組合的公司比重 |
|---|---|---|---|
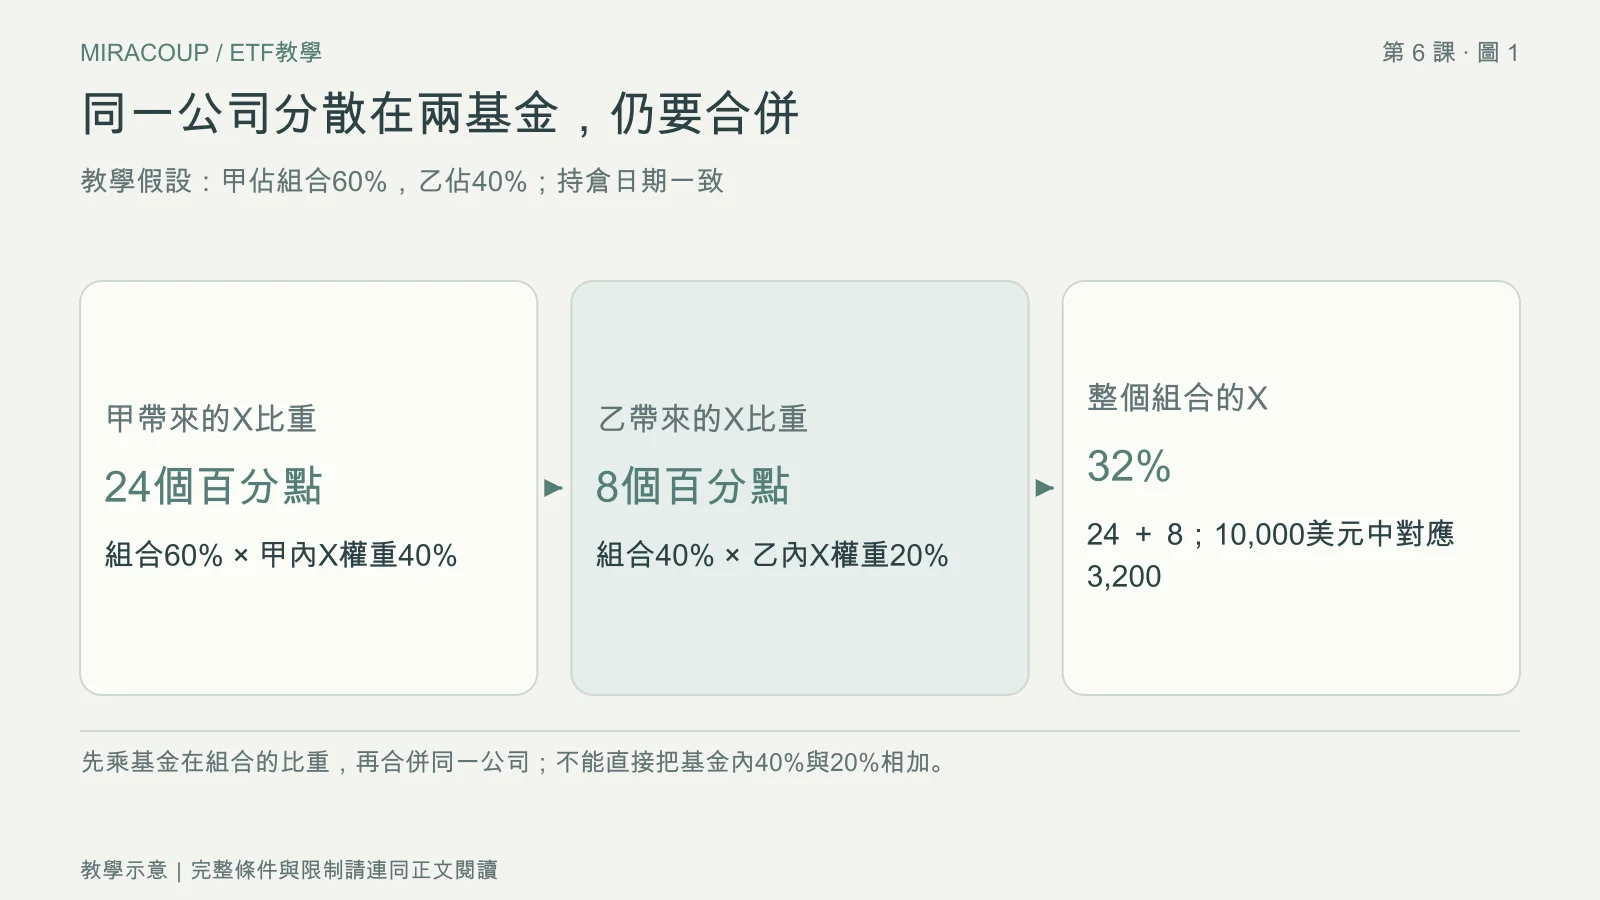
| X | 40% | 20% | 60%×40%+40%×20%=32% |
| Y | 30% | 30% | 60%×30%+40%×30%=30% |
| Z | 30% | 0% | 60%×30%=18% |
| W | 0% | 50% | 40%×50%=20% |
| 合計 | 100% | 100% | 100% |
以X為例,甲帶來24個百分點,乙帶來8個百分點,合計佔整個組合32%。不能把40%與20%直接相加成60%,因為它們原本的分母是各自基金,不是你的整個組合。
若以10,000美元組合作金額核對,甲為6,000、乙為4,000美元。X的對應金額是6,000×40%+4,000×20%=3,200美元,除以10,000仍是32%。用金額重算,有助發現分母弄錯。
真實帳戶若另有現金、個股或其他資產,須先決定分析整個帳戶還是其中一部分,再一致使用該分母。不同幣別的部位,亦應按同一估值時點換成共同幣別;不能只把不同貨幣的帳面金額相加,當作基金的組合權重。
第四步:合併公司後,再看產業、國家與貨幣
公司比重算對,只完成第一層。假設上例X與Y屬同一產業,兩者合計佔32%+30%=62%。基金甲與乙各自看來有多個持倉,整個組合仍可能主要受到同一產業影響。
國家、貨幣與產業分類也須採一致口徑。註冊國、上市地與營收來源並不是同一件事;兩個資料平台可能把同一家公司分到不同產業。先保留分類規則,再比較百分比,才知道差異來自持倉還是資料方法。
這裏的62%是特定教學假設下的產業比重,不是上限或配置建議。檢查集中度,是讓你看見風險從何而來;能否接受它,仍要放回原有目標、用錢時間與承受能力判斷。
重疊比例與公司曝險,兩個分母別混用
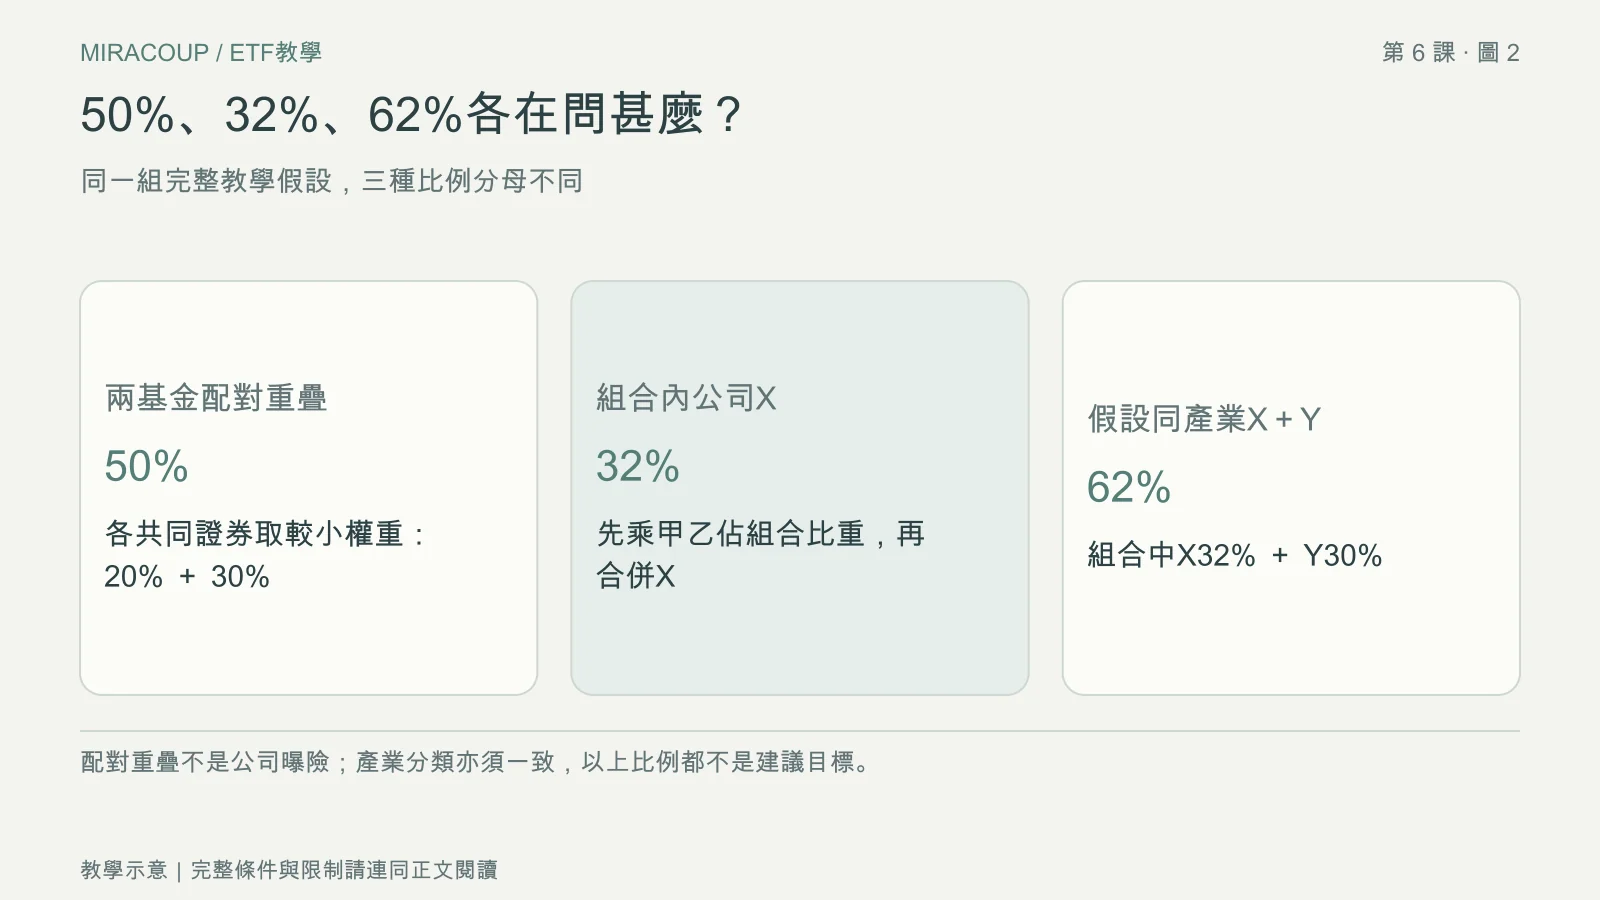
有一種常見兩基金持倉重疊算法,是把每項共同證券的兩個權重取較小值,再全部相加。沿用完整假設,X取20%、Y取30%,其餘共同部分為零,所以甲乙的配對重疊比例為50%。
這個50%描述兩個基金持倉權重的共同部分,並沒有乘入你持有甲乙的60%與40%。它不等於X在組合的32%,也不等於X與Y合計的62%;三個數字回答不同問題,不能互相代替。
實務工具可能採不同定義,例如只數共同公司家數,或對多基金使用其他算法。讀報告前先找公式。即使持倉重疊很低,也不能保證走勢互不相關;不同公司仍可能同時受到利率、景氣或相同市場情緒影響。
全球、產業與因子名稱,也要穿透查看
一個全球基金與一個大型股基金,可能共同持有許多公司;再加一個產業基金,也可能只是進一步提高其中一批公司的比重。全球名稱不保證每個地區平均分布,產業名稱也不代表成分一定與原組合互補。
因子基金依價值、品質、動能或低波動等規則選擇及加權。iShares的因子投資說明介紹這些不同方法,但不同名稱仍可能選中同一家公司;即使不重疊,也可能共同偏向某種風格或產業。
Vanguard的因子基金風險說明亦提醒,特定因子可能經歷較長的落後期。低波動等標籤不是不會虧損的承諾;因此,除了公司表,還應保留策略規則及風格曝險的閱讀紀錄。
看到集中之後,先核對理由再決定行動
重疊不一定是錯誤。有人可能有意增加某個市場的比重,問題在於這個結果是否事先理解。如果原本以為買入三個代號就能分散,算完才發現主要曝險幾乎相同,就需要重新檢視計畫的假設。
先查清資料,再判斷是否需要調整,不必為了把重疊降到零而交易。更換基金可能產生價差、佣金、換匯與稅務影響,也可能令你失去原本需要的市場涵蓋範圍;形式上不同,不代表組合更適合。
若要恢復預先設定的比重,可閱讀Investor.gov的再平衡介紹。再平衡可涉及買賣或新增資金,但沒有一個適合所有人的頻率或門檻;本系列第八課的再平衡流程會把目標、檢查與執行連起來。
練習:用兩次驗算找出分母錯誤
先遮住上表最後一欄,重新計算四家公司在整個組合的比重。每一項先乘基金佔組合的比例,再相加;最後確認四家公司加總100%。若不相等,先檢查漏項、重複項與現金,不要直接把差額平均分掉。
- 用10,000美元重算X的3,200美元,確認與32%一致。
- 用兩基金取較小權重的方法重算50%,並寫出它與32%的分母差別。
- 另列一欄資料日期及分類規則,註明本例沒有未列出的其他資產。
再用一句話總結:本例有四家不同公司,但X與Y屬同產業,合計62%。這比單說持有兩個基金更具體。日後替換真實資料時,保留同樣的日期、分母與驗算步驟,才有辦法比較集中度是否改變。
常見問題
共同持倉多,就一定要賣嗎?
不一定。先確認集中是否符合原先用途,以及資料是否完整。調整前亦要考慮交易成本、稅務及整個組合的需要。
只看前十大可以精確計算嗎?
不能算出完整結果。它只能顯示已知部分,未列持倉仍可能重疊;應標明分析範圍與日期限制。
沒有共同公司就互不相關嗎?
不是。不同公司仍可能受到相同市場、產業、利率或因子影響,持倉重疊與報酬相關性是不同問題。
官方資料與核對方式
資料核實日期:2026年11月21日。本文數字例子用於教學,假設金額與費用不代表實際報價。基金目標、費用、持倉、交易與稅務,請核對目前適用的基金文件、券商條款及所在地規定。
課程導覽