債券ETF是把一籃子債券放進可在交易所買賣的基金;理解它,先看持有甚麼債、存續期間、信用與其他風險、殖利率口徑,以及基金有沒有固定終止安排。會配息不代表保本,持有債券的基金也可能下跌。
本課資料核對日期為2026年11月21日。所有數字都是教學假設,不是即時殖利率或配置建議;可搭配系列總覽與基金比較清單閱讀,先把收入、價格與總報酬分開。
本篇目錄
重點一:債券ETF買到甚麼,比配息多少更先看
基金可以持有政府債、公司債、不同信用等級與不同年期的債券,也可能包含按揭等證券。它們都叫債券,現金流、違約風險與價格反應卻不相同;不要把基金名稱中的收益或短期直接翻譯為安全。
先讀資料表中的發行人、信用分布、存續期間、到期分布與貨幣曝險,再看有沒有使用衍生工具或避險。平均值只是概覽,不能保證每一筆資產都符合相同條件;同樣的平均年期,也可能由不同持倉組合而成。
你的成交對象是基金份額,不是每一張債券的發行人。份額價格會受底層資產價值與交易條件影響。把基金當作一張會按原買入價償還的單一債券,會從一開始就誤解它的結構。
重點二:存續期間是敏感度,不是到期倒數
到期年期描述本金預計何時償還;存續期間則與債券現金流及價格對殖利率的敏感度有關。兩者常以年表示,卻不是同一個數字。用來估算價格變化時,也要分清修正存續期間與有效存續期間等口徑。
FINRA的存續期間說明提醒,數值較高通常代表對利率變動較敏感。本課採有效存續期間的簡化近似:價格變動率約等於負存續期間乘相關殖利率變動。殖利率上升0.5個百分點,代入的是0.005。
教學假設有效存續期間為5,相關殖利率小幅平行上移0.5個百分點,估算價格影響約為−5×0.005=−2.5%。這是其他條件不變的一階估計,未計利息、費用、稅、信用利差及凸性,不是整段持有期報酬預測。
重點三:利率以外,還有信用與流動性風險
信用風險是發行人未能按約付息還本的可能性;信用利差改變,即使政府利率沒變,也可能影響公司債價格。較高收益可能補償較高風險,不能只挑殖利率最大的數字,再把差異當成免費收入。
Investor.gov的債券基金說明列出信用、利率與提前償還等風險。即使主要持有政府債,基金仍可能因利率改變而下跌;存續期間短,也不代表信用、通膨或流動性風險消失。
某些債券可以提前贖回,按揭借款人也可能提前還款,使基金更早收回資金,並面對再投資條件改變。市場緊張時,底層債券與基金份額的買賣價差亦可能擴大;需要現金時賣出,仍要面對當下報價。
重點四:殖利率、分派率與總報酬分開讀
看到收益數字,先讀名稱、日期、計算方式與分母。到期殖利率常以當前價格與預期現金流估算,依賴相關假設;基金持倉會變動,不能直接把它當成投資人未來每年必收的現金或保證總報酬。
30日SEC殖利率採標準化方法,將最近30日的淨投資收入年化,已考慮基金費用。發行商VistaShares的口徑比較指出,它是回顧性收入指標,不是未來收入承諾,也不是把價格升跌包含在內的總報酬。
| 數字 | 主要回答甚麼 | 不能直接推論甚麼 |
|---|---|---|
| 30日SEC殖利率 | 近期淨投資收入的標準化年化值 | 未來一年總報酬 |
| 分派率 | 依指定方法計算的已派現金比例 | 所有分派都來自賺到的利息 |
| 總報酬 | 價格或淨值變化加分派的整體結果 | 未來可以重複同樣結果 |
分派率可能採最近一次分派年化,也可能採過去十二個月,分母可用淨值或價格;先看文件。費用減免亦可能使有補貼與無補貼的殖利率不同,應把標示與日期一起記錄,不能只抄最大的數字。
重點五:一般基金與固定到期型結構不同
一般持續運作的債券基金會隨策略買賣及替換債券,未必有一個基金整體到期日。你等了幾年,不代表基金就會按當初買入的份額價格把本金退回;它也可能繼續維持某個年期範圍。
固定到期型通常設定目標到期年份,持倉及終止安排依文件。iShares的結構比較說明它與沒有固定終止日的傳統基金不同;但這不使基金變成存款,也不消除信用、價格及再投資等風險。
買入價格、期間分派、違約及費用,均會影響最後結果。應核對目標年份、清算方式與資產轉為現金的安排,而不是把名稱中的年份理解成保證拿回某個金額;能否持有到目標年,也與自己的用錢時間有關。
算例:領到4美元,仍要一起看價格
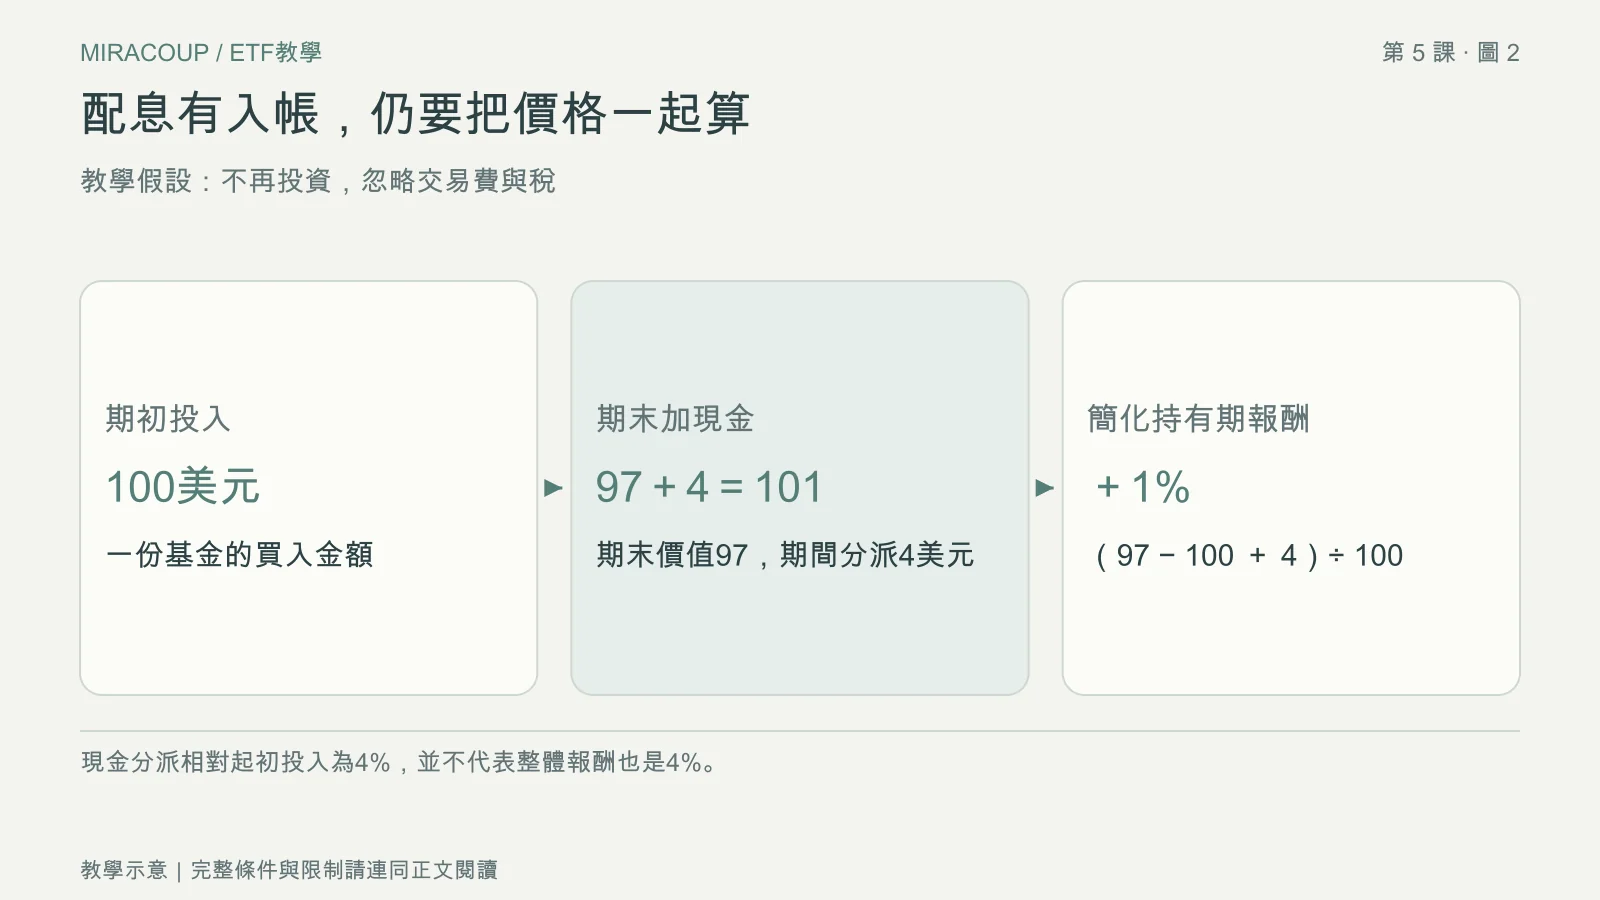
教學假設:一份基金以100美元買入,期間合計收到4美元現金分派,期末價值97美元。為方便理解,先忽略分派再投資、交易費與稅;簡化持有期報酬是(97-100+4)÷100=1%。
收到的4美元相對起初100美元是4%,但整體只增加1美元。若期末價值改為94美元,其餘假設不變,簡化報酬就是(94-100+4)÷100=−2%;有現金入帳,仍可能整體虧損。
正式基金績效常使用淨值總報酬及分派再投資等約定,要讀註腳。已包含分派的總報酬,不能再加一次分派率;已扣基金費用的數據,也不應把同一費用率再減一次。這個算例只幫你核對收支,不代表任何產品的預期表現。
比較敏感度:同樣升息,不同部位反應不同
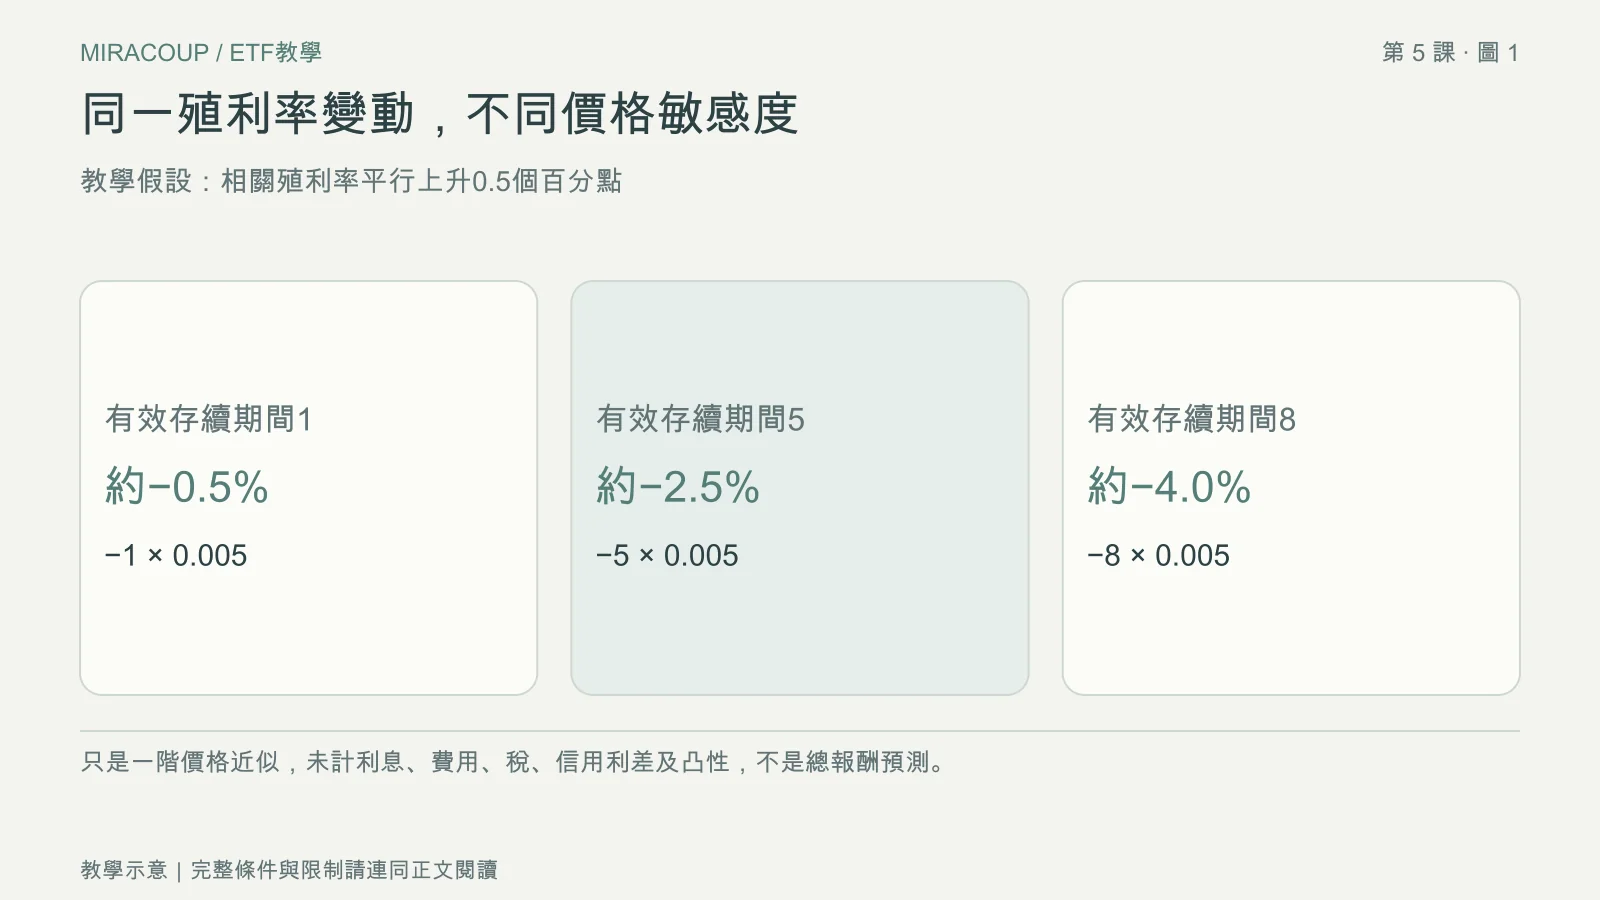
再做一個孤立條件的比較:假設三個部位的有效存續期間分別是1、5及8,相關殖利率均小幅平行上移0.5個百分點,其他條件不變。依同一近似式,價格影響分別約為−0.5%、−2.5%及−4%。
這張比較只顯示利率敏感度,不能證明哪個部位總風險最低,也不能拿來預測下一次政策利率調整的直接結果。市場殖利率可能已反映消息,不同年期亦不一定同步移動;持有期間收到的利息又是另一部分。
若產品有提前贖回條款、浮動利率或較複雜的現金流,敏感度也可能隨市場改變。看數字時記錄資料日,別把某天的存續期間固定套用多年;要研究更特殊的結構,可接著看特殊策略與風險。
練習:把收入、價格和時間放回同一頁
找一份官方資料表作閱讀練習,抄下持倉類型、有效或修正存續期間、信用分布、收益數字名稱及資料日期。不要只保存配息紀錄,亦不用為完成練習而下單;遇到沒有定義的指標,先回公開說明書找解釋。
- 將0.5個百分點改寫為0.005,再重算存續期間5的近似影響。
- 用100、97與4重算簡化總報酬,寫清哪些成本尚未計入。
- 確認基金是否有目標到期年,以及這是否等同本金保證。
最後寫下一句你仍不能由資料表確定的事,例如未來殖利率如何變動。能說清收入指標量度甚麼、風險在哪裏,比記住一個漂亮的百分比更有助於判讀這類產品。
常見問題
存續期間越短就越安全嗎?
通常對利率變動較不敏感,但信用、流動性、通膨等風險仍在,不能只用這一個數字判斷全部風險。
固定到期型保證還本嗎?
不保證。目標到期安排與本金保證不同;買入價格、違約、費用、分派及清算安排都會影響結果。
SEC殖利率就是未來報酬嗎?
不是。它以最近30日淨投資收入作標準化年化計算,屬回顧性收入指標,沒有包含未來價格升跌的保證。
官方資料與核對方式
資料核實日期:2026年11月21日。本文數字例子用於教學,假設金額與費用不代表實際報價。基金目標、費用、持倉、交易與稅務,請核對目前適用的基金文件、券商條款及所在地規定。
課程導覽