美股倉位管理可以先估計願意承擔的計畫風險,再用進場與失效位置的距離、預留費用及可用現金,推算交易數量。算出的股數只是指定假設下的安排;市場跳空、滑價或未能離場,都可能讓實際損失超出原先預算。
本篇用10,000美元帳戶、100美元計畫風險的虛構例子,把整個計算走一遍。這些金額與比例不是建議配置,重點是看懂每個數字扮演甚麼角色,而不是把一個公式當作安全保證。
本篇目錄
1. 美股倉位管理先分清三個數字
| 數字 | 回答甚麼 | 教學假設 |
|---|---|---|
| 帳戶資金 | 這次拿甚麼基礎來衡量? | 10,000美元,並另查已交收現金 |
| 投入價款 | 買這些股票需要多少錢? | 45股 × 50美元=2,250美元 |
| 計畫風險 | 按假設出場和費用估計會損失多少? | 45股 × 2美元+10美元=100美元 |
投入2,250美元,不表示最多只會損失100美元;100美元是建立在出場48美元、全部成功執行及費用合計10美元的情境估算。買入普通股票仍會承受股價大幅下跌的風險,因此不能只看一條停損線就忽略投入價款。
帳戶總值也不等於今天可用的已交收現金。若部分資金仍待交收,或已有其他掛單佔用額度,能買的數量可能更少。計算股數後,仍要到券商畫面核對,不要只靠筆記中的帳戶餘額。
2. 先想判斷在哪裡失效,再談股數
進場理由應有可以檢查的條件,例如某個營運假設不再成立,或自己預先定義的價格結構已被破壞。失效條件用來回答「甚麼變化會讓這次計畫不再適用」,不能只因為想買更多股,就任意把出場距離縮得很小。
假設你在練習中研究50美元的進場價,並把48美元當作一個有理由的價格失效位置,兩者距離為每股2美元。接著才問:在這個距離下,我的計畫風險與現金是否容許這個數量?若答案不合適,可以減少數量或放棄這筆練習,而不是強迫市場配合自己的預算。
還要寫下時間及消息條件。例如自己無法追蹤的重大事件,會不會改變持有安排?這是讓計畫更完整的檢查,不是暗示某個事件前後一定會漲跌。
3. 用風險、費用與現金一起計算
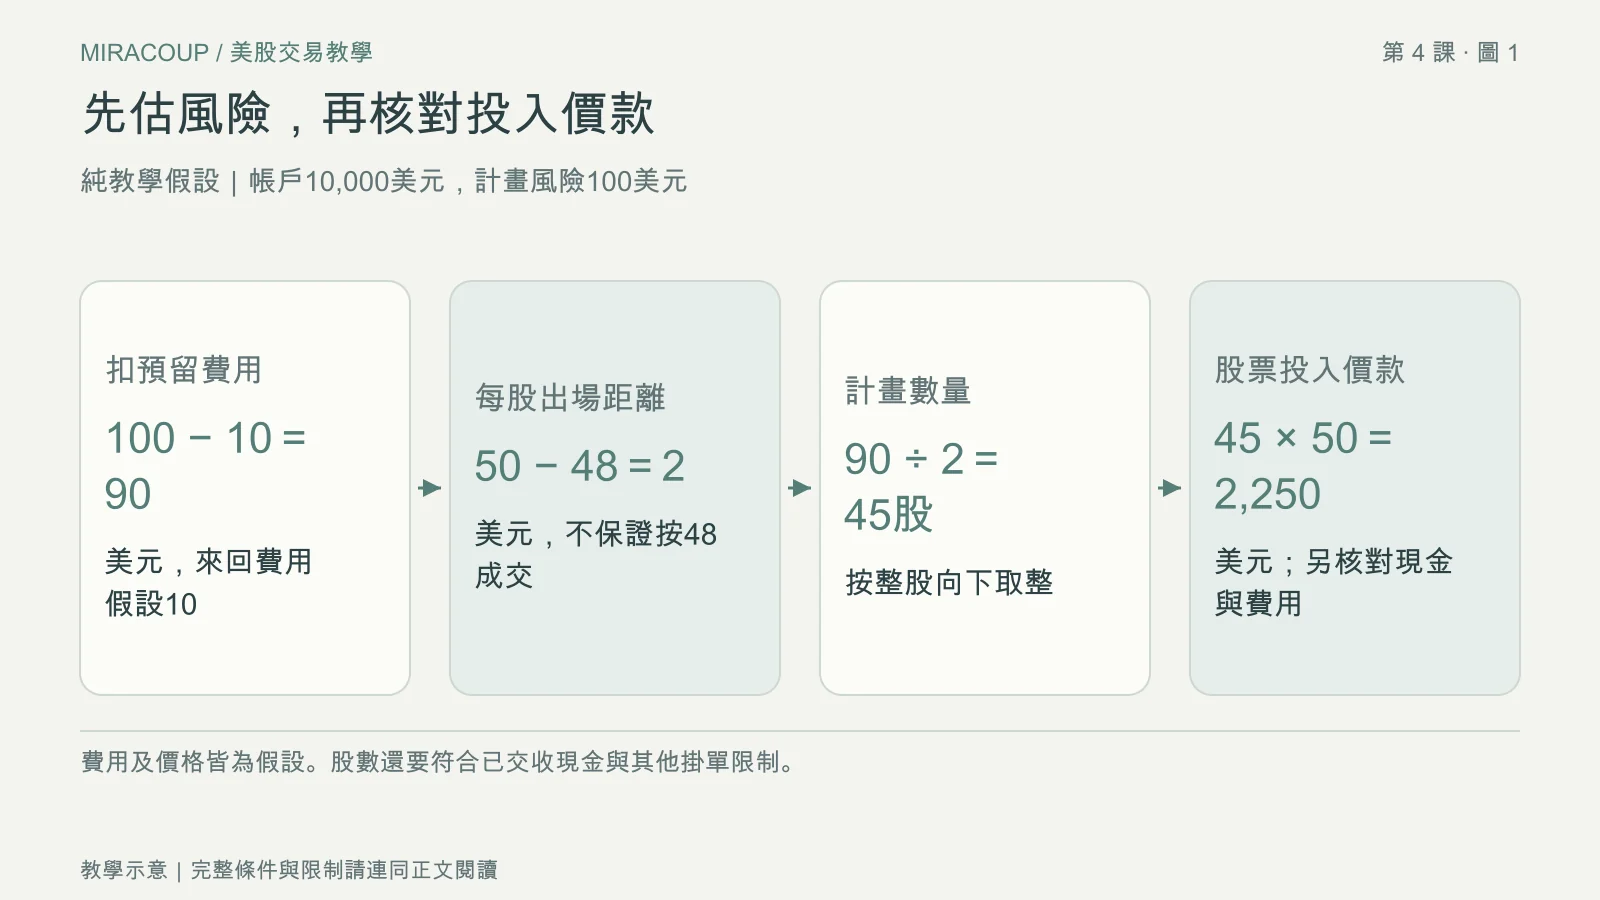
以下全部是教學假設:帳戶資金10,000美元;自行設定這筆計畫風險100美元;進場50美元;計畫出場48美元;預留整個買賣來回費用10美元。這裡把費用合併估算,實際收費方式和時點應查自己的券商。
股數=向下取整〔(計畫風險−預留來回費用)÷每股出場距離〕。所以(100−10)÷(50−48)=45股。股票價款為45×50=2,250美元;若全按48美元離場,價差損失為90美元,加假設費用10美元,合計100美元。
這個式子是本篇用來整理假設的教學工具,不是監管機關規定的標準配置。它只適合費用可按目前假設估算的情境;若最低收費、分批成交或按股費用改變,就要重算。若預算扣掉預留費用已不大於零,這個例子便沒有可安排的正股數。
再加上現金限制:股數必須同時符合買入價款、當時應付費用及已掛委託佔用的額度。若資金只容許30股,就不能因風險公式得到45股而硬買45股。是否支援碎股、碎股可用的訂單種類,也依券商而定。
可以再做一個現金上限練習:假設目前只有500美元已交收現金,沒有其他掛單,並仍預留10美元來回費用。即使風險公式得到45股,按50美元買入的整股上限仍只有向下取整(500−10)÷50=9股。這個數量的股票價款為450美元,按原先48美元出場的假設損失是9×2+10=28美元。沒有把100美元預算用盡,不代表計畫做錯。
部分成交也需要重新核對。例如原計畫買45股,已成交20股,剩下25股仍掛著;若你改為總共只想持有30股,不能另外直接送出30股買單。先確認剩餘委託的實際成交和取消結果,再按已持有數量計算還差多少。確認只持有20股且餘單已取消時,距離新目標才是10股;若取消期間又有成交,就必須再調整。分批造成的費用差異也要重算。
4. 估計出場損失,也要做跳空情境
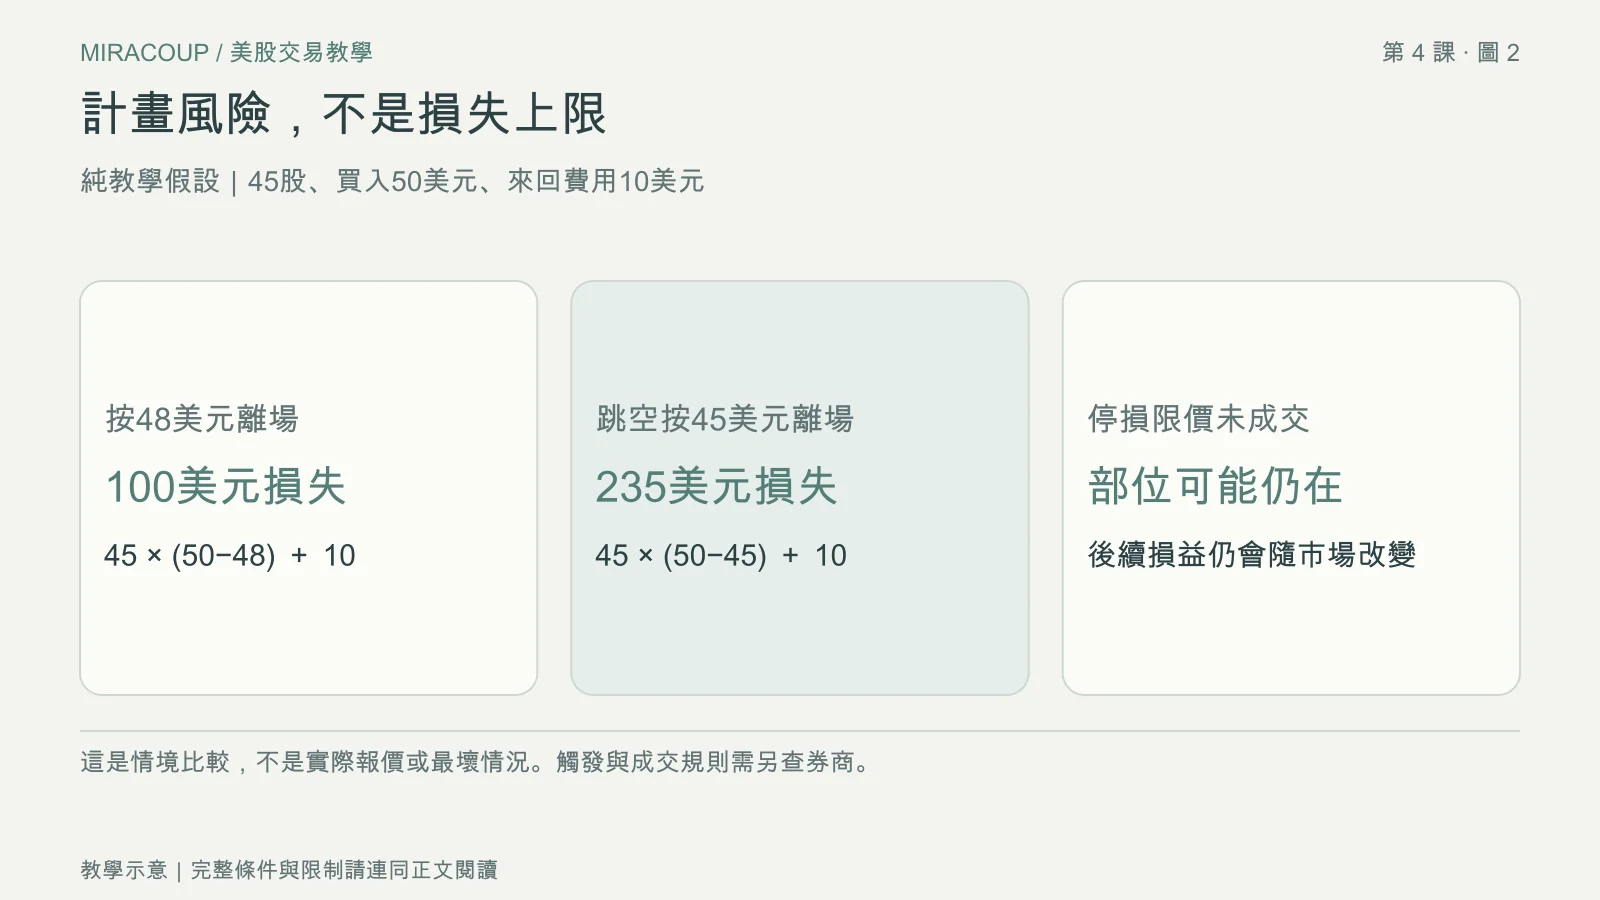
把同一個45股例子改一個條件:假設市場跳過48美元,最後只能在45美元附近賣出。價差損失便是45×(50−45)=225美元;若來回費用仍假設10美元,合計235美元,已超過原先100美元的計畫風險。
FINRA的停損單風險說明提醒,停損觸發後的成交價格可能在劇烈波動時明顯偏離觸發價。若改用停損限價,也要承擔價格跳過限價而未賣出的可能;它並沒有消除仍持有股票的風險。
所以,紙上把出場距離縮小一半,再把股數加倍,不會自動變得更安全。比較情境時,可以把原計畫、較差成交及暫時無法成交並排寫下,看看自己是否仍能接受資金波動。若不能,先處理數量或是否參與的問題。
5. 看完單筆,再看整體持倉
三筆各自計畫風險100美元的交易,合計估算是300美元,但300美元仍不是整個帳戶的最大損失。若它們同屬一個產業、受同一項利率或消息影響,可能同時面對跳空與流動性變化。股票代號不同,不代表風險來源不同。
FINRA的集中風險教材指出,集中不只來自單一大部位,也可能來自相關資產。你可以把持倉依產業、地區及主要風險來源重排一次,再決定新增部位是否只是把同一種押注做得更大。
加碼前也要重算總股數、平均買入價和整體風險,不要只看新增那一小筆。若原本的理由已失效,「買更多把平均成本壓低」並不會使理由重新成立;若確有新計畫,應另外留下可核對的依據。
練習:把五個欄位填完整
- 資金:帳戶基礎、已交收現金,以及原有掛單佔用金額。
- 判斷:進場理由與失效條件,資料取得的時間。
- 估算:進場價、出場距離、來回費用和向下取整後股數。
- 壓力情境:跳過出場價、部分成交或無法立即離場時,會有甚麼變化。
- 整體檢查:加入後的產業集中、總投入價款,以及需要暫停並重新評估的條件。
完成後,試把費用由10美元改為15美元,其他假設不變。計畫數量是向下取整(100−15)÷2=42股;若仍按48美元離場,估計損失84+15=99美元。向下取整留下的1美元只是算術差額,不能當作足以吸收所有滑價的緩衝。
接著可用最後一課的模擬交易計畫把數量、訂單與紀錄接起來。若還不熟悉停損和停損限價的差別,先回到四種委託單,再完成這張表。
每次修改數量或失效條件時,保留原版計畫、修改時間與當時理由,不要把舊數字直接抹掉。這樣事後才看得出調整是因為新資料、現金限制,還是單純不想接受損失,也方便把實際成交與原先假設逐項對照。
常見問題
倉位管理一定要用固定百分比嗎?
不一定。本篇百分比和金額都只是教學假設。可承擔的資金波動、持有目的、商品與整體持倉不同,不能用一個固定比例替所有人決定數量。
設好停損後,可以把剩餘現金全部投入嗎?
不能只憑停損安排作判斷。觸發不保證成交價,跳空可能使損失超過預算;還要檢查實際投入價款、生活資金與整體集中風險。
股價跌了,是否應該加碼降低平均成本?
先檢查原判斷是否仍成立,並重算全部股數、資金和風險。平均成本下降本身不能證明資產變得更合適,也不能代替新的交易理由。
官方資料與核對方式
資料核實日期:2026年11月21日。本文數字例子用於教學,假設金額與費用不代表實際報價。委託、時段、資金與收費,請核對目前適用的券商條款。
課程導覽