撰文:Miracoup · 2026 年 11 月 7 日 · Mark Minervini 連載 48/48
完整策略案例必須連接當時已知資料、事前規則、成交假設、費用與失敗結果,而不只展示一張成功突破圖。本篇以不存在的「案例甲公司」及合成價格演練流程;所有數字由 Miracoup 設計,沒有股票代號、實際日期、推薦名單或真實績效。兩條未來分支只用來檢查算術與限制,不能估計成功機率。
本文導覽
- 一、資料期間與來源:把未來資料隔在研究之外
- 二、企業與趨勢檢查:可重算,不冒稱官方全通過
- 三、VCP 與買點:先固定段落,再寫共同計畫
- 四、部位、成本與 R:先統一分母
- 五、兩種退出與檢驗:盈利分支不能替失敗分支背書
- 常見問題
一、資料期間與來源:把未來資料隔在研究之外
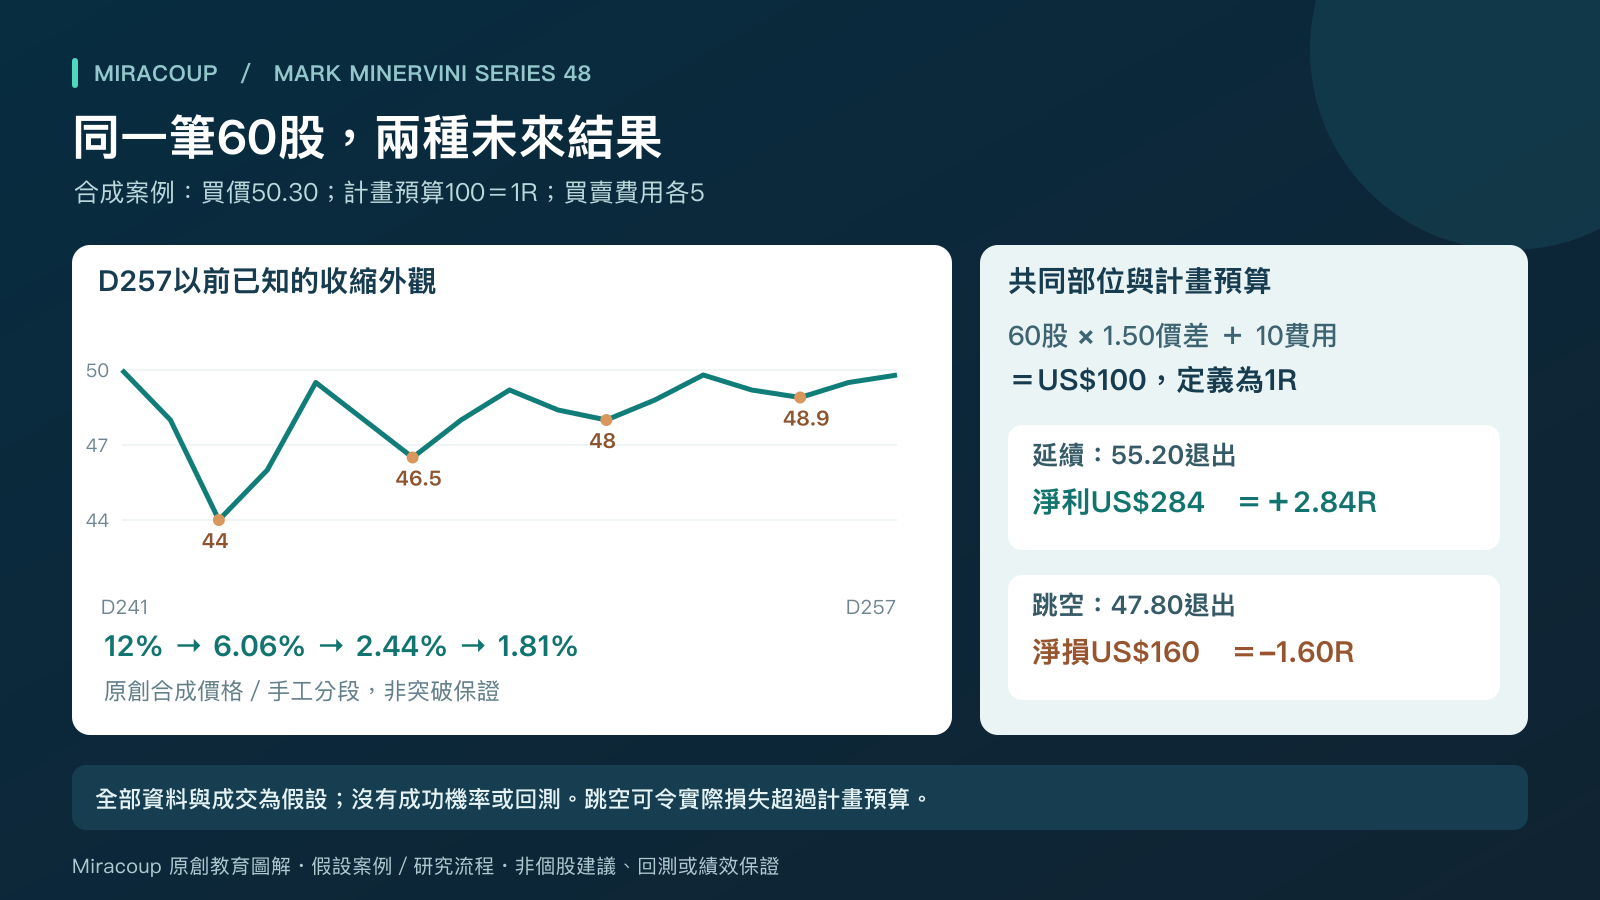
以 D1、D2 等表示順序觀察日,不對應真實交易日曆。研究截止為 D257 收盤,資料配方如下:D1–D240 的合成收盤價為30+0.08×(日序−1),取至小數兩位;合成基準全期為100+0.04×(日序−1)。D241–D257 收盤價依序如下,讀者可直接重算。
50, 48, 44, 46, 49.5, 48, 46.5, 48, 49.2, 48.4, 48, 48.8, 49.8, 49.2, 48.9, 49.5, 49.8合成量為 D1–D240 每日1,000;D241–D257 依序1,000、950、900、850、800、760、720、680、600、560、520、480、440、400、360、330、300,單位為假設股數,不代表可交易流動性。未提供前段盤中價格,因此本段只供收盤指標計算。
另外假設一份虛構季度報告在 D230 已公布:收入由上一年同季100增至120,單位均為百萬美元;每股盈餘由1.20增至1.50美元。D280才會公布的下一季資料一律不使用。真實研究應保留申報與公布時間,查詢方式可參考 來源:SEC:Using EDGAR to Research Investments;SEC 並沒有提供或背書本例的虛構數據。
二、企業與趨勢檢查:可重算,不冒稱官方全通過
虛構收入年增20%、EPS年增25%,只描述這兩個輸入。它們沒有證明成長可持續,也沒有補足負債、股數、現金流與企業風險。為演練後續,本例另明定這些是尚需研究的限制,不能把兩個成長率叫作完整企業品質評級。
D257 的50日、150日及200日簡單收盤均線,依序為48.0064、44.3488、42.3916;20個觀察日前的200日均線為40.9200。現價49.80高於這三條均線,且長均線較20日前高。D197至D257的60間隔報酬,股票約9.0193%、合成基準約2.2255%。
本例事前自訂候選條件只用上述均線次序及股票相對基準較強,不把它冒稱為正式趨勢模板全項通過。相對基準報酬不等於供應商的 RS Rating;若你的方法要求尚缺的排名或完整企業資料,正確流程是停在補查。以下只在「採用本例較窄的教學條件」這個假設下繼續算術,不提供真實進場許可。
三、VCP 與買點:先固定段落,再寫共同計畫
原創手工分段為50→44、49.5→46.5、49.2→48、49.8→48.9,各段由高至低幅度為12%、約6.06%、2.44%、1.81%。段落在 D257 前已知,後段量也較前段低;這只是具有收縮外觀的合成例子,不能由幅度遞減證明供給已消失或突破一定成功。
公開訪談提供趨勢、相對表現與 VCP 的概念背景。來源:Michael Sincere:Minervini 原訪談。以下觸發、股數與時間截止均為本站設計,不是作者固定門檻:D258起研究買進觸發50.10、限價50.30;假設可取得全部60股在50.30成交。成交後用48.80作停損觸發;若未先退出,事前約定 D262 收盤結束本次練習,不以事後最高點選賣日。
兩個分支共享 D258 的開、高、低、收=49.90/50.60/49.70/50.50,量1,300。假設買進有足夠可成交量、訂單支援及有效時段;價格區間本身不能證明實際能在50.30成交。真實券商單別與限制可參考 來源:Fidelity:Trading FAQs — Order Types,仍須查自己的帳戶規則。
四、部位、成本與 R:先統一分母
假設起始現金10,000,整筆計畫預算100,其中預留買進費用5、賣出費用5。進場50.30至失效48.80每股價差1.50;數量為(100−10)÷1.50=60股。買進價款3,018,加買進費5後剩現金6,977;沒有融資、稅、股息或匯率變動。
本篇定義1R=事前總計畫預算100,而不是事後實際虧損。若恰能在48.80賣出,價格損失90加兩次費用10,淨損100,即−1R。但跳空可能使實際損失超過預算;這個100不是保證的最大損失。
停損被觸發後可能以不同價格成交;改用限價又可能不成交。來源:FINRA:Stop Orders — Factors to Consider During Volatile Markets。因此,不能只用合成收盤價做漂亮曲線,忽略中途路徑與委託條件。下面特別提供買進後的假設日區間,仍把成交價格列為指定假設,沒有聲稱建立真實撮合模型。
五、兩種退出與檢驗:盈利分支不能替失敗分支背書
延續分支:D259至D262的開/高/低/收依次為50.50/51.40/50.20/51.00;51.00/52.50/50.80/52.20;52.20/54.30/52.00/54.00;54.00/55.60/53.70/55.20。這些區間未碰48.80;按事前截止,另假設 D262 收盤全部在55.20成交。
跳空分支:保留相同 D258 與60股進場,D259改為47.80/48.10/47.20/47.60,量1,700;假設開盤跌越48.80後,停損實際在47.80成交。此分支當天已無持股,不再假裝參與其他後續價格。
| 共同起點的不同未來 | 扣費後計算 | 期末與R倍數 |
|---|---|---|
| 延續,55.20賣60股 | 60×(55.20−50.30)−10=284 | 現金10,284;+2.84R |
| 跳空,47.80賣60股 | 60×(47.80−50.30)−10=−160 | 現金9,840;−1.60R |
不能把兩個自行設計的分支當作兩筆歷史交易,計算50%勝率、期望值或策略優勢。沒有完整實際樣本、選股集合、公司行動、價量、成交與成本模型,本例不是回測。能檢驗的是資料是否按時間使用、算式是否一致、風險預算為何可能被跳空超過。
到連載48,最值得帶走的是可還原的研究順序:保存當時證據、寫清楚方法範圍、量化部位、承認執行限制,再檢討結果。需要重新填工作表,可回到連載47:整合學習工作表;本系列到此完成,不以任何一個案例結局承諾下一筆表現。
本例盈利284除以起始現金10,000,為2.84%;它與2.84R恰好同數字,只因事前1R等於起始現金的1%。R倍數和帳戶報酬率是不同尺度,改變風險預算後不能繼續混用。也不能把只用於本例的固定費用,當成所有券商與所有股數的成本模型。
還有一種未進場結果:若觸發未出現、限價無法成交或資料條件不完整,就沒有本例60股部位。真實研究不能只保存成交後上漲的候選者,刪掉未成交與被排除的資料;本篇指定成交只是演練算式,並未解決完整樣本的選擇問題。
常見問題
這個案例可以直接當作投資建議嗎?
不能。公司、報表、基準與價格全部虛構;條件也是為演練而自訂,沒有宣稱完整通過官方 SEPA 或趨勢模板。它只能示範資料時間、部位與費用的核對方式。
盈利2.84R是否證明策略有效?
不能。這是指定路徑和成交假設的結果;另一條同起點路徑虧損1.60R。案例不提供機率、歷史樣本或可實際重現的撮合驗證,因此不能當成回測或收益保證。
系列閱讀:上一集:整合學習工作表 · 回到連載 01:策略完整架構 · Mark Minervini 文章專頁
資料來源與編輯說明
- SEC:Using EDGAR to Research Investments,公開申報與文件查詢。
- Michael Sincere:Minervini 原訪談,公開的趨勢、風險與紀律觀念;不採當時市況與收益。
- Fidelity:Trading FAQs — Order Types,訂單種類、觸發條件與成交限制。
- FINRA:Stop Orders — Factors to Consider During Volatile Markets,停損觸發價與實際成交價可能不同。
資料核對日期:2026 年 11 月 7 日。本文為 Miracoup 原創教育整理;附件僅作主題規劃;未取得原書全文逐頁核對。圖解、數值、流程與檢核欄位為本站設計,並非原書翻譯、官方評級、實際績效、回測或預測。本文不構成個人化投資建議,投資可能損失本金。