撰文:Miracoup · 2026 年 11 月 7 日 · Mark Minervini 策略研究
股價四階段把價格走勢分成整理、上升、頭部與下跌,目的是辨識目前的趨勢背景,不是預告轉折日期。判斷時應一起查看高低點結構、均線方向及量價變化,並保留「過渡中、尚未確認」的答案。圖形像上升期,也不等於已經出現合適買點。
在 交易紀錄與績效檢查 中,我們把判斷接回可檢查的紀錄。辨識趨勢時,可先建立四階段地圖,再深入研究 Stage 2 上升階段的辨認流程。
本文導覽
一、四個價格階段的主要差異
先把階段當作描述走勢的語言。本文採用 Stage 1 整理/忽略期、Stage 2 上升期、Stage 3 頭部/上漲停滯期、Stage 4 下跌期的教學稱呼。Schwab 的官方教育資料也以橫向整理、上漲、派發與下跌介紹四階段框架;不同教材的名稱未必完全相同,判讀仍須回到價格證據。來源:Schwab,The Four Stages of the Stock Market Cycle。
| 階段 | 先觀察的價格特徵 | 研究時的追問 |
|---|---|---|
| Stage 1:整理/忽略 | 一段時間內反覆橫向,尚無持續向上或向下進展 | 只是暫停下跌,還是已建立可辨認的區間? |
| Stage 2:上升 | 突破後持續推進,高點與回檔低點逐步墊高 | 趨勢是否延續?目前位置距風險界線多遠? |
| Stage 3:頭部/停滯 | 先前上升失去進展,價格在高位反覆,波動可能擴大 | 正常整理,還是原有上升結構已受破壞? |
| Stage 4:下跌 | 價格持續走弱,反彈高點及下探低點往下移 | 反彈是否改變較長期間的下降結構? |
「整理」與「頭部」看起來都可能橫向,差別在之前發生了什麼,以及後續是否有支持原假設的證據。在不知道未來的當下,不能只因橫盤便確定是底部,也不能只因漲了一段就確定已見頂。「吸籌」「派發」是常見模型標籤,僅靠價格與量柱,不能確認特定機構的身分或意圖。
Minervini 在公開訪談中清楚表示,他先要求股票處於上升趨勢,再觀察相對強勢及圖形條件。這能說明趨勢為何是研究的第一道篩選,卻沒有把任何一張四階段示意圖變成獲利保證。來源:Michael Sincere,Minervini 原訪談。
Minervini 官網刊載的研討會親歷紀錄,也記述了四階段分析及用趨勢模板辨識 Stage 2 的教學。本文依此整理趨勢判讀觀念,另以原創假設資料練習判讀,沒有重製課程圖表。來源:Leslie N. Masonson,2020 Master Trader Program 親歷紀錄。
二、整理期到上升期有哪些變化
從整理轉向上升,需要觀察「離開區間後能否持續」,而不只是一根上漲 K 棒。研究者可以先固定觀察期間,標出當時已知的區間上緣與回檔位置,再逐期記錄新增的高低點。若上緣事後不斷調整,所謂突破便很難重做檢查。
用原創虛構路徑練習,先不看右邊
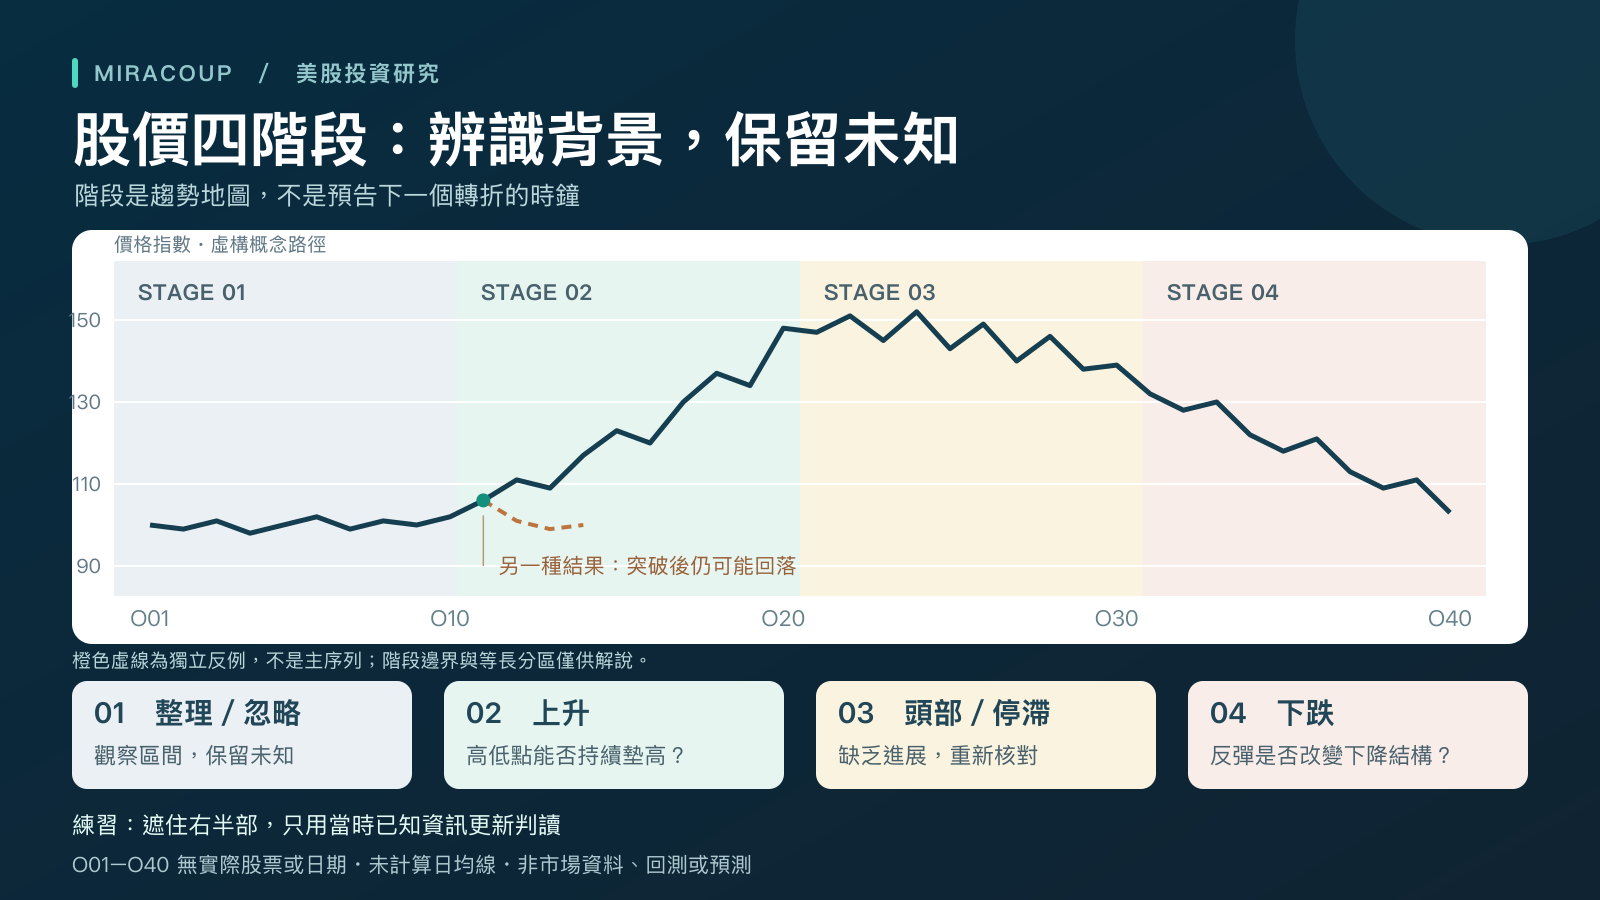
本篇圖解包含 40 個等距的假設觀察點,縱軸是價格指數,起點附近為 100,沒有對應任何股票或日期。O01–O10 在 98–102 之間整理;O11–O20 走向 148;O21–O30 在高位來回;O31–O40 則走弱至 103。四段各十點是排版安排,不是市場各階段的正常長度,也不能拿來計算日均線。
| 截斷資料的位置 | 當時知道什麼 | 尚不能知道什麼 |
|---|---|---|
| 只看 O01–O10 | 價格仍在 98–102 區間內 | 下一步會向上突破、繼續整理,還是向下跌離 |
| 看到 O11 | 指數 106,高於先前上緣 102 | 一次離開區間能否延續,還是很快回落 |
| 看到 O20 | 後續已有多次推進,指數到達 148 | 上升還能持續多久,當下是否有可接受的交易安排 |
| 看到 O30 | 高位來回,指數 139,低於 O24 的 152 | 高位整理會重啟上漲,還是演變成持續下降 |
圖中另畫出一條由 O11 後回到 99 的橙色虛線,代表另一種假設結果,不是主序列的一部分。它提醒讀者:O11 的突破描述可以成立,但接下來仍可能失敗。接受新證據,與事後把每一次突破都說成一定成功,是兩種不同的研究方法。
三、為何末期與下跌期風險不同
上升停滯時,原先的趨勢假設開始受到挑戰,但尚未必然形成持續下降。下跌期則已有更多向下進展的價格證據。把兩者分開,可以避免一看到漲勢放慢便宣布崩跌,也能避免在下降結構中,僅憑短暫反彈便宣布新上升期。
在主序列中,O24 的 152 只是事後看來的區段高點。若當時只看到 O24,讀者不知道它後來會成為高點。到了 O30,可以描述高位走勢缺乏進展;到了 O35,價格已離開原先高位區。這些是不同時點的新證據,不能把 O35 才看見的弱勢,寫成 O24 就確定知道的結論。
以多頭交易計畫而言,若原理由是「上升結構延續」,就應事先寫下何種走勢會使理由失效。階段名稱本身不能替代退出、部位與事件風險安排。跳空等情況還可能讓實際退出價偏離預期;FINRA 提醒,停損單觸發後轉為市價單,停損價不保證成交價。來源:FINRA,Stop Orders。
因此,辨認為 Stage 4 並不直接構成做空指令;本文討論的是趨勢背景,不涉及放空資格、借券與執行。若目前證據彼此矛盾,暫停形成交易假設,也是一種可以記錄的研究結果。
四、如何搭配均線與成交量觀察
均線可把價格波動平滑化。Fidelity 說明,簡單移動平均線是指定期間的平均價格,期間越長通常越平滑,也越有延遲。因此,應同時記錄價格位於均線哪一側、均線方向,以及使用的資料頻率;一次穿越不能保證階段永久切換。來源:Fidelity,Simple Moving Average。
這張概念圖沒有畫出或計算 50、150、200 日均線。40 個假設觀察點沒有足夠的日資料,不能用一條任意平滑線冒充 200 日均線。實際使用時須有相應歷史資料;具體的趨勢模板條件可參考 Minervini 趨勢模板。
成交量則補充指定期間成交股數的變化。Schwab 指出,量可以協助確認或質疑價格訊號,單靠量的變動不足以認定趨勢已改變。來源:Schwab,Trading Volume as a Market Indicator。例如觀察離開整理區時是否較活躍,要先選定比較基準;看到高量卻不再推進,也只能記錄價格與交易活動不一致,不能直接推斷誰正在賣出。
實際筆記可只寫四欄:資料截至時間、價格結構、均線/成交量證據、下一次檢查事項。若日線上漲而週線仍偏弱,先寫下時間尺度不同;不要切換到剛好符合原先立場的圖。量價判讀與反例練習,可接回 價格與成交量判讀。
五、四階段常見誤判
- 把四段當作固定時鐘:本圖刻意等分,真實走勢沒有義務依相同順序、長度或振幅完成一個漂亮循環。
- 把所有低檔橫盤都當作底部:整理尚未證明下一步向上;假突破及再跌一段都應保留在研究情境內。
- 把每次回檔都稱作 Stage 4:先固定較長期間與結構定義,再區分短期下跌與較長趨勢的改變。
- 把漂亮示意圖當成策略回測:人工安排的線條沒有抽樣程序、成本或完整交易紀錄,不能估計勝率或報酬。
- 只挑後來大漲的股票:練習應同時保留失敗、橫盤及條件未完成的案例,否則容易把結果已知的樣本當成當時可辨認的機會。
做一次可重複的遮圖練習
先只看 O01–O10,寫出區間與不確定之處;再逐點揭開 O11 之後的資料,每次只增加一行觀察。若要改變階段判讀,記錄是哪一筆新增證據造成改變,保留舊註記。最後比較主序列與橙色反例:同樣從突破開始,你的流程能否處理兩種結果?
這項練習測試的是描述是否清楚、更新是否一致,不是交易優勢。不要因知道主圖最終上漲,就倒過來聲稱 O11 必然是最佳買點。完成後,再把觀察接回 事前計畫 和 交易日誌,分開檢查圖形判斷與實際執行。
常見問題
股價四階段與景氣循環一樣嗎?
不一樣。股價階段描述個股或指數的價格行為;景氣循環研究整體經濟活動。NBER 的美國景氣定年會綜合實質所得、就業、消費及工業生產等資料,並非用個股均線決定。不能因某檔股票處於上升期,就認定整體經濟必然正在擴張。來源:NBER,Business Cycle Dating FAQ。
第二階段結束有固定訊號嗎?
沒有一個能保證準確抓住所有頂點的單一訊號。可以先定義哪些價格、均線或量價變化會使自己的上升假設失效,再接受判斷可能過早或延遲。重點是事前規則與持續更新,而不是事後替最高點貼標籤。
資料來源與閱讀提醒
- Schwab:The Four Stages of the Stock Market Cycle,四階段的通用框架及其不確定性。
- Michael Sincere:Minervini 原訪談,順應上升趨勢、相對強勢與風險紀律;未採用訪談當時市況、個股或績效數字。
- Leslie N. Masonson:2020 Master Trader Program 親歷紀錄,官網刊載的出席者紀錄,用於四階段及 Stage 2 教學脈絡。
- Fidelity:Simple Moving Average,均線定義與延遲。
- Schwab:Trading Volume as a Market Indicator,成交量的輔助用途與限制。
- FINRA:Stop Orders,觸發價與成交價的區別。
- NBER:Business Cycle Dating FAQ,總體景氣循環的資料與定年方法。
- McGraw Hill:《Trade Like a Stock Market Wizard》官方書目,用於核對作者與章名,不作全文引文來源。
本文為 Miracoup 原創教育整理,圖表、觀察點及提問均由本站設計。本文未對原書全文作逐頁解讀或核對,也不是逐章翻譯。虛構圖不是市場資料、回測或預測;內容不構成個別股票買賣建議。