撰文:Miracoup · 2026 年 11 月 7 日 · Mark Minervini 連載 14/48
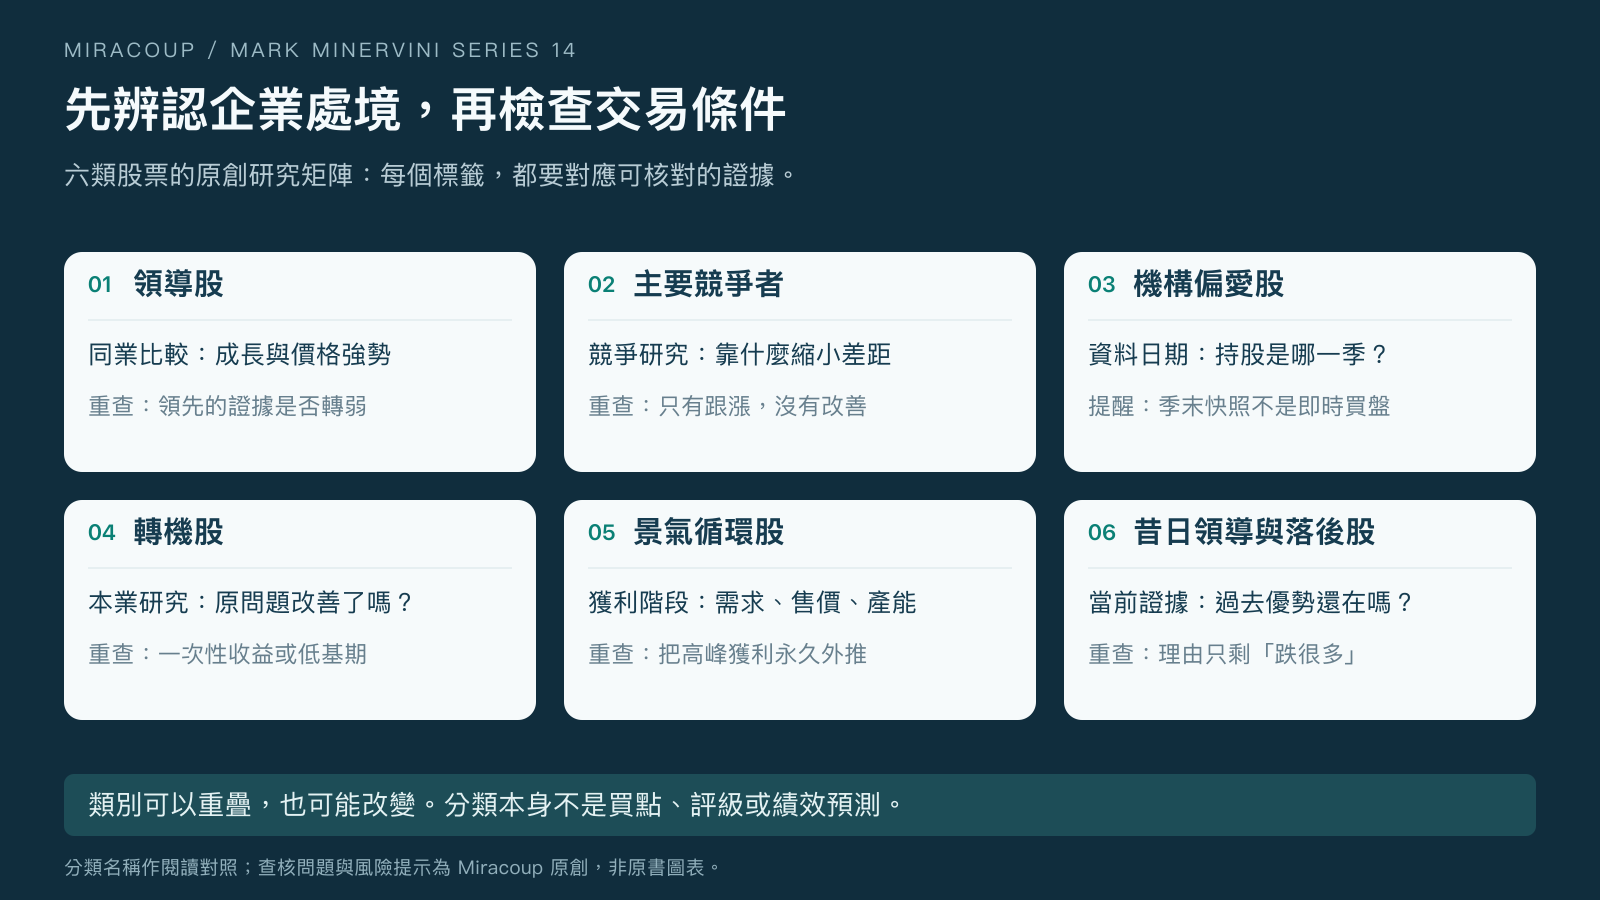
Minervini 股票分類可協助研究者辨認企業的成長來源、競爭位置與復甦條件,再決定需要哪些證據。領導股、主要競爭者、機構偏愛股、轉機股、景氣循環股,以及昔日領導股與落後股,是六種觀察企業處境的角度。分類名稱不是買進訊號,也不保證某一類會有較好的未來報酬。
上一集建立領導股候選名單,本集進一步整理名單中的公司可能屬於什麼情境。讀到「轉機」時,應查清楚改善來自哪裡;看到熟悉的老牌企業,也要重新檢查它當下的證據,而不是沿用過去的地位。
本文導覽
一、六種股票類型一覽:先描述處境,再查證
《Trade Like a Stock Market Wizard》第 6 章以公司類型、產業群組與催化因素為主題。這裡保留六類的英文對照,中文採便於研究的譯法。表格內的查核問題與失效證據,是 Miracoup 原創研究欄位,並非原書表格、作者打分表或正式投資評級。書目及章名:McGraw Hill,出版社目錄。
| 類型與英文對照 | 本篇的研究問題 | 哪些證據會要求重查 |
|---|---|---|
| 領導股 Market leaders |
同期間的營運改善與價格強勢,是否在同業中突出? | 成長減速、競爭優勢削弱,或價格原有強勢持續消失 |
| 主要競爭者 Top competitors |
有什麼具體能力可能縮小與領先者的差距? | 只是跟漲,產品、客戶或獲利能力仍未改善 |
| 機構偏愛股 Institutional favorites |
成熟業務的成長空間,與機構持股資料各自說明什麼? | 把舊持股資料當成當日買盤,或把知名度當成成長證明 |
| 轉機股 Turnaround situations |
原來的營運問題,是否出現可持續改善? | 一次性收益、低基期或暫時削減支出掩蓋本業疲弱 |
| 景氣循環股 Cyclical stocks |
獲利對需求、售價、成本與產能循環有多敏感? | 把高峰期獲利永久外推,忽略訂單、庫存或價格轉變 |
| 昔日領導股與落後股 Past leaders and laggards |
過去的優勢是否仍存在?當前落後的原因是什麼? | 研究理由只剩「以前很強」「已經跌很多」,沒有新證據 |
「企業處境」與「股票類別」也要分開。普通股、特別股描述證券權利;大型股、小型股描述規模,並不等同這裡的成長與競爭情境。Investor.gov 同樣說明,股票可以同時落入一種以上的分類。研究時可使用主要情境加上次要標籤,不必為了把公司塞進單一格而忽略證據。來源:Investor.gov,Stocks。
二、領導股與主要競爭者:把「領先」寫清楚
若要把一家公司列為領導股候選,先交代自己使用哪個比較範圍:同業、同一成長領域,還是整個市場。營收規模最大、產品最知名與股價相對最強,是不同問題,不能互相代替。市占率數字還要列出市場定義、資料來源和期間,避免把公司在狹小市場的自我描述直接當成全面領先。
本篇建議把研究拆成兩欄。一欄記營運證據,例如同口徑的營收、利潤率與現金流;另一欄記價格趨勢及相對表現。某公司業務仍在擴張,但股價表現已轉弱,應忠實保留這個分歧;不能因為喜歡產品就刪去價格資訊,也不能用一根上漲 K 線證明它已取得競爭優勢。
主要競爭者則要回答「靠什麼追近」。可以研究產品差異、客戶轉換、通路、成本結構與新業務,但每一項都應附可查核資料。若只是同產業的股票一起上漲,最多能記為價格同向,尚不足以判定某公司會取代領先者。競爭者可能進步,也可能在投入成本上升後仍無法獲利。
分類完成後,仍須另外檢查趨勢與進場條件。Minervini 在公開訪談中把上升趨勢、相對市場強勢及 VCP 形態分別說明;這支持把公司研究與交易觸發分開核對,而不是看到「領導股」三字就直接下單。來源:Michael Sincere,Minervini 原訪談。本篇不沿用訪談當時的市場判斷或個股名單。
三、機構偏愛股與轉機股:資料日期與改善品質都要查
機構持有,不能直接解讀成正在買進
研究機構偏愛的公司,可以分開記錄業務成熟程度、股票流動性、財務狀態與機構持股資訊。公司較大、較多人追蹤,並不會讓估值風險或營運風險消失。先問這家公司還有什麼可核對的成長來源,再看已公開的持股資料能補充什麼。
若使用美國 Form 13F,必須同時列出持股季度與申報日期。SEC 說明,申報的持有數量與市值是季末資料,適用申報者的報告一般在季末後 45 天內到期,遇例假日等情形可能順延。因此,一份新公開的報告並不是即時交易紀錄,也不能告訴讀者某機構今天仍持有相同數量。來源:SEC,Form 13F FAQ,第 8、25 題。
轉機要對應原問題,不能只看獲利由負轉正
轉機研究可以先寫三件事:原本哪個環節出問題、管理層做了什麼、哪些已公布的結果支持改善。若原問題是產品需求下降,出售資產帶來的一次性收益並不能直接回答需求是否恢復;若是負債壓力,獲利改善也還要與現金及到期債務一起檢查。
虛構例子:甲公司前期本業虧損,本期靠出售大樓轉為淨利。這項事實可以記為「出售收益改善當期損益」,不能直接寫成「本業轉機完成」。應分開列本業與一次性項目,再查下一期可觀察的證據。這是會計情境練習,沒有對應真實公司,也不是特定交易規則。
可從 10-K/10-Q 的業務、風險因素、管理層討論與財務報表開始。Investor.gov 說明這些報告各部分的用途,也提醒 SEC 不替公司報告的準確性背書;申報文件仍需要交叉閱讀。來源:Investor.gov,How to Read a 10-K/10-Q。使用公司自己的資料時,應保留管理層陳述與自己推論之間的界線。
四、景氣循環與昔日領導股:別讓低數字替你下結論
景氣循環情境的研究重點,是獲利對需求、產品售價、投入成本與產能變化的敏感度。可以對照同一家公司不同階段的訂單、存貨、利潤率與現金流,再檢查管理層如何解釋差異。僅看到一季成長率很高,仍無法判定改善會持續多久。
原創算術例:相同股價,可以出現完全不同的本益比
假設股價均為 US$60,口徑一致的過去十二個月 EPS 為 US$10 時,本益比是 60÷10=6 倍;若 EPS 變為 US$3,本益比是 60÷3=20 倍。股價在這個刻意固定的例子中沒有變動,倍數差異完全來自分母。這只示範計算,沒有估計合理價、預測 EPS 或證明低本益比比較安全。
實際研究仍要問:EPS 是否受循環高峰、一次性因素或股數變動影響?資料是否來自相同會計口徑?若答案尚未查清楚,就把「6 倍」當成待解釋的數字,而不是便宜結論。本集只處理分類造成的研究差異,EPS 成長率的定義與計算會在後續連載展開。
昔日領導股與落後股的共同提醒,是不能讓過去的成功替代當前證據。曾有受歡迎產品,不代表今日仍有同樣競爭位置;從高點跌很多,也不會自動恢復上升趨勢。研究者可以繼續追蹤,但要清楚寫出需要什麼新資料才會改變判斷。
一家公司可以同時是昔日領導者、又高度受景氣循環影響,也可能正在嘗試轉型。這些標籤並非永久判決。新的營運資料與價格結構都改善時,可以重新研究;若只有新聞措辭改變,證據欄就不應跟著自動升級。
五、把分類接回研究流程:保留「待確認」
實務上可以沿用連載 13 的候選名單,增加「主要情境、支持證據、反對證據、尚缺資料、下次檢查事項」五欄。先記錄資料,再用一句話描述分類理由;兩種情境都成立時,保留兩個標籤。沒有足夠資料時,填待確認比勉強分類更有用。
| 原創虛構情境 | 可先記錄的分類 | 下一步查什麼 |
|---|---|---|
| 甲:股價轉強,但獲利改善主要來自出售資產 | 轉機待確認;價格改善與本業證據分列 | 持續營業結果、現金流與後續營運資料 |
| 乙:同業中營運擴張較突出,但價格趨勢尚弱 | 競爭位置值得研究;交易條件尚未通過 | 比較口徑、趨勢結構與原定失效條件 |
| 丙:老牌企業獲利大增,售價與產能利用率也明顯提高 | 昔日領導/景氣循環的雙重觀察 | 訂單、庫存、產能與獲利改善可持續性 |
每次更新都留下原記錄,另寫分類改變的原因。避免事後只挑成功公司來解釋「這類最好」,也不要在買進後才把領導股改稱長期轉機股,以此取消原有退出安排。公司研究有新的結論,交易風險仍須回到連載 04 的事前計畫重新核對。
分類的成果應是一組更精確的問題:該比較誰、查哪份報告、哪項證據會推翻假設。它可以幫助分配研究時間;是否具備合適的進場形態、可接受的風險及執行條件,仍是另一項決定。
常見問題
轉機股等於強勢股嗎?
不等於。轉機描述企業改善的情境,強勢描述指定期間的價格表現。可能有企業開始改善但股價尚弱,也可能先有反彈、後續改善卻未兌現。兩者應分欄核對,不能用其中一項直接證明另一項。
六種類型都有相同買點嗎?
不能由分類推定買點。不同公司的流動性、事件、波動、資料完整性與價格結構都可能不同。先依自己的策略檢查條件,再擬定失效與部位安排;「機構偏愛」「轉機」或「領導股」都不是跳過風險管理的理由。
系列閱讀:上一集:從市場輪動建立領導股名單 · 下一集:催化事件如何影響成長股 · Mark Minervini 系列文章專頁
資料來源與編輯說明
- Mark Minervini,《Trade Like a Stock Market Wizard》,第 6 章 Categories, Industry Groups, and Catalysts。McGraw Hill 出版社書目與目錄用於核對書目、作者與章名;並不代表出版社公開頁面提供整章正文。
- Michael Sincere:Minervini 原訪談,趨勢、相對強勢與形態條件;未採訪談當時的市況、個股或獲利宣稱。
- Investor.gov:Stocks,股票可有多種分類與一般風險。
- SEC:Form 13F FAQ,季末持股資訊與申報時間。
- Investor.gov:How to Read a 10-K/10-Q,公司研究資料與閱讀限制。
資料核對日期:2026 年 11 月 7 日。本文為 Miracoup 原創教育整理,分類譯名用於閱讀對照;圖表、問題欄位與虛構案例並非原書翻譯或官方篩選規則。附件 B1 123–148 是編輯章節定位,未據此宣稱逐頁核對原書。本文不構成個人化投資建議,投資可能損失本金。