30 秒先看重點
美股再平衡是按事先寫好的目標及偏離規則,重新檢查資產比例。可以透過買賣、調整新投入或暫不交易處理,必須同時計算費用、稅務、流動性及資金用途。
你可以用這份每季檢查清單整理部位,無須把每次檢查都當成下單指令。你會用一組虛構數字算清楚「偏離多少個百分點」及「要調整多少美元」,比較三種方法後才決定是否需要交易。示例目標不代表適合讀者。
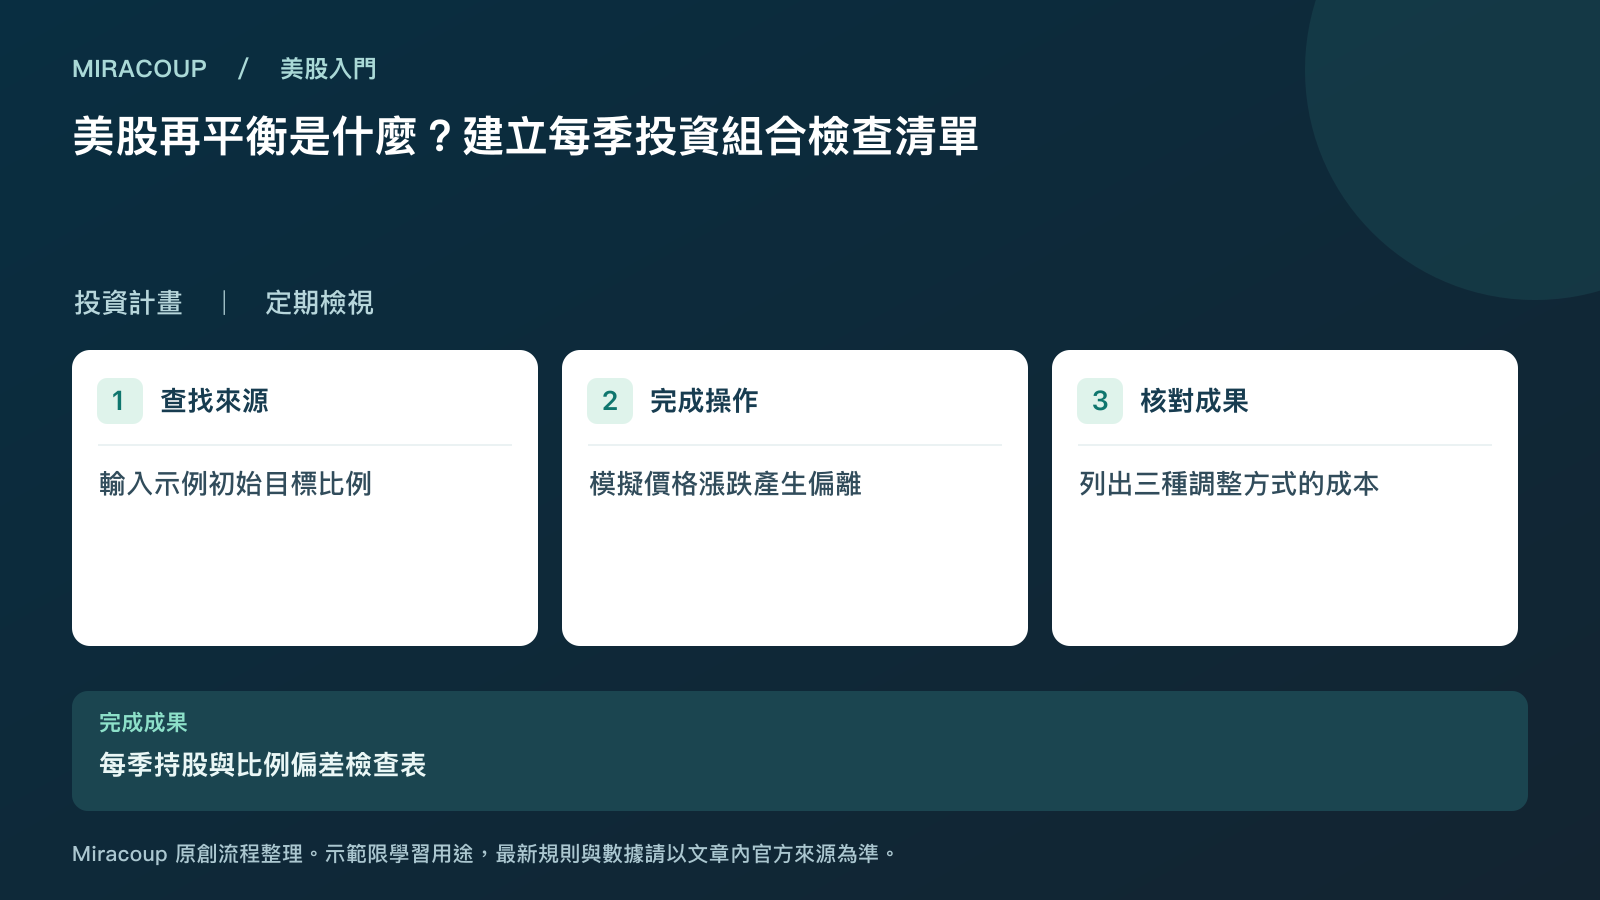
先寫規則,價格變動後再按同一把尺檢查
Investor.gov說明,資產增長速度不同,會令組合偏離原來的配置。檢查前要分清兩件事:目標本身是否因用途或期限改變;還是目標沒變,只是市場價格令比例漂移。前者需要重新規劃,後者才是維持原計畫的再平衡問題。
可以在年初的私人筆記寫下檢查日期、目標資產類別、容許偏離及成本上限。不要看到某類資產升了,才臨時提高它的目標,然後把追逐表現稱為再平衡。也不要因為季度到了,就忽略實際偏離很小及最低佣金很高的情況。
原創算例:60/40 漂移到多少?
以下完全假設一個 US$10,000 教學組合,目標為股票 60%、債券 40%。起始金額分別 6,000 和 4,000。到檢查日,股票市值變為 7,200,債券變為 3,800,總額是 11,000。沒有新投入或提款,所有金額以美元計。
| 類別 | 檢查日市值 | 目前比例 | 目標比例 | 偏離 |
|---|---|---|---|---|
| 股票 | 7,200 | 65.45% | 60% | +5.45 個百分點 |
| 債券 | 3,800 | 34.55% | 40% | -5.45 個百分點 |
若事先規則是每季檢查、偏離超過 5 個百分點才評估調整,本例觸發的是評估。它沒有自動證明下單有利,更不保證把股票減回 60% 會提高下季報酬。股價可以繼續上升,也可以下跌。
比較三條處理路線,分母各自重算
方案一:在原總額內移動資金
暫不計費用及稅務,股票目標金額=11,000×60%=6,600,債券=4,400。算術上需把股票減 600、債券加 600。若假設兩邊直接費用各 3 美元,總費用 6 會令交易後總值降至 10,994,因此不能仍把「6,600/4,400」說成精準扣費後 60/40。實務要連費用、價格、整股限制及現金一併重算。
方案二:只把新資金投入不足的一邊
如果原定另有可投資現金,且不賣股票,令 7,200 成為新總額的 60%,新總額須是 7,200÷60%=12,000。因此需額外投入 1,000 至債券,使其變成 4,800。這是未計費的數學解,不是叫人為達比例借款或動用應急資金。
方案三:保留偏離,記錄理由及下次複查
如果費用、稅務、單位限制或資金需要令立即調整不合適,可在規則容許下延後,寫下現時承擔的偏離及下次檢查條件。「暫不交易」仍需知道風險在哪裏,不能把沒有時間檢查當成維持計畫。新資金法與買賣法的資本規模不同,也不能直接用金額比較誰更有效。
可複製的每季檢查清單
檢查日/匯率與估值來源:__
本季目標用途、期限有否改變:__
目前類別市值/總額/比例:__
原目標比例/偏離百分點:__
預先設定的觸發條件:__
完整持倉重疊與集中度:__
買賣方案/直接費用/可能稅務:__
新投入方案/可動用金額/分母變化:__
暫不交易方案/理由/承受的偏離:__
決定/核對人或自查紀錄/下次檢查:__
在 Excel,A2:A3 放類別,B2:B3 放目前市值,C2:C3 放目標百分比。D2 的目前比例可用 =B2/SUM($B$2:$B$3);E2 的偏離用 =D2-C2;F2 的未計費調整金額用 =SUM($B$2:$B$3)*C2-B2。向下複製。正數表示距目標尚欠的金額,負數表示高於目標;這個符號不是自動交易訊號。
驗收時查三件事:目標比例是否加總 100%;所有目前市值是否屬同一估值時點;調整後是否重新納入費用和現金。若組合含 ETF,還要看內部持倉,不能只因產品數目沒變便假設風險沒變。
把成本與例外也寫入規則
交易金額不大時,最低佣金可能比比例差異更值得注意。你可以把每個候選方案的直接費用除以調整金額,觀察費用佔比,但不要自行把這個比率當成普遍合格線。實際價差、換匯及稅務也可能沒有反映在佣金一欄。若需要出售資產後才有現金,還要確認交割和可用資金安排。
下單前若發現原定買入的產品暫停交易,或所需資料日期不一致,應保留「未完成」狀態,記下下一個核對步驟。不能以另一檔名字相近的基金自動替代,因為追蹤目標、持倉和風險可能不同。組合目標是資產層的安排,具體產品是否合適仍需獨立研究。
最後為同一張表保存檢查前後兩個版本:原始市值、採用的規則、決定和實際結果。若最後選擇暫不交易,下次仍應用原先的目標及已記錄的例外重新檢查,而不是事後把當時決定改寫成預測成功。紀錄能說明流程有沒有被執行,不能憑一次結果證明再平衡策略優於其他安排。
常見問題
再平衡一定會提高報酬嗎?
不會。它主要是按既定規則管理配置偏離;在某些市場路徑可能降低回報,交易和稅務也可能增加成本。示例沒有估算未來回報或證明某個頻率最好。
每個月都要再平衡嗎?
檢查頻率和交易頻率是兩件事。可按資金情況設計時間或偏離規則,避免因小變動頻繁交易。具體門檻要與個人目標、成本和可執行性一起考慮。
改變目標配置等於再平衡嗎?
應分開記錄。因為快要用錢而修改風險目標,是計畫調整;把漂移比例拉回原目標,是再平衡。先保存修改理由,才不會把看好或看淡市場的臨時判斷混入原規則。
官方來源與編輯說明
- Investor.gov:資產配置與分散投資(核對:2026-11-07)
- Investor.gov:共同基金與 ETF 費用(核對:2026-11-07)
本文為投資教育與原創實作練習,不構成個別投資或稅務建議。例子中標示的假設數據不能當成即時行情、可成交價格或未來績效。官方規則及產品文件可能更新,實際使用前請重查。