30 秒先看重點
香港買賣美股不能一概稱為免稅。香港利得稅須按是否在港經營業務、利潤來源及收入性質等事實判斷;出售資本性資產的利潤一般不在利得稅課稅範圍。美國股息預扣則是另一套問題,兩地處理不能互相抵銷或直接推論。
本文不替讀者判定自己是否經營證券業務,也不計算個人應繳稅額。你會建立一份美元及港元紀錄,把事實、算術和待確認的法律問題分開,方便與香港稅務專業人士討論。
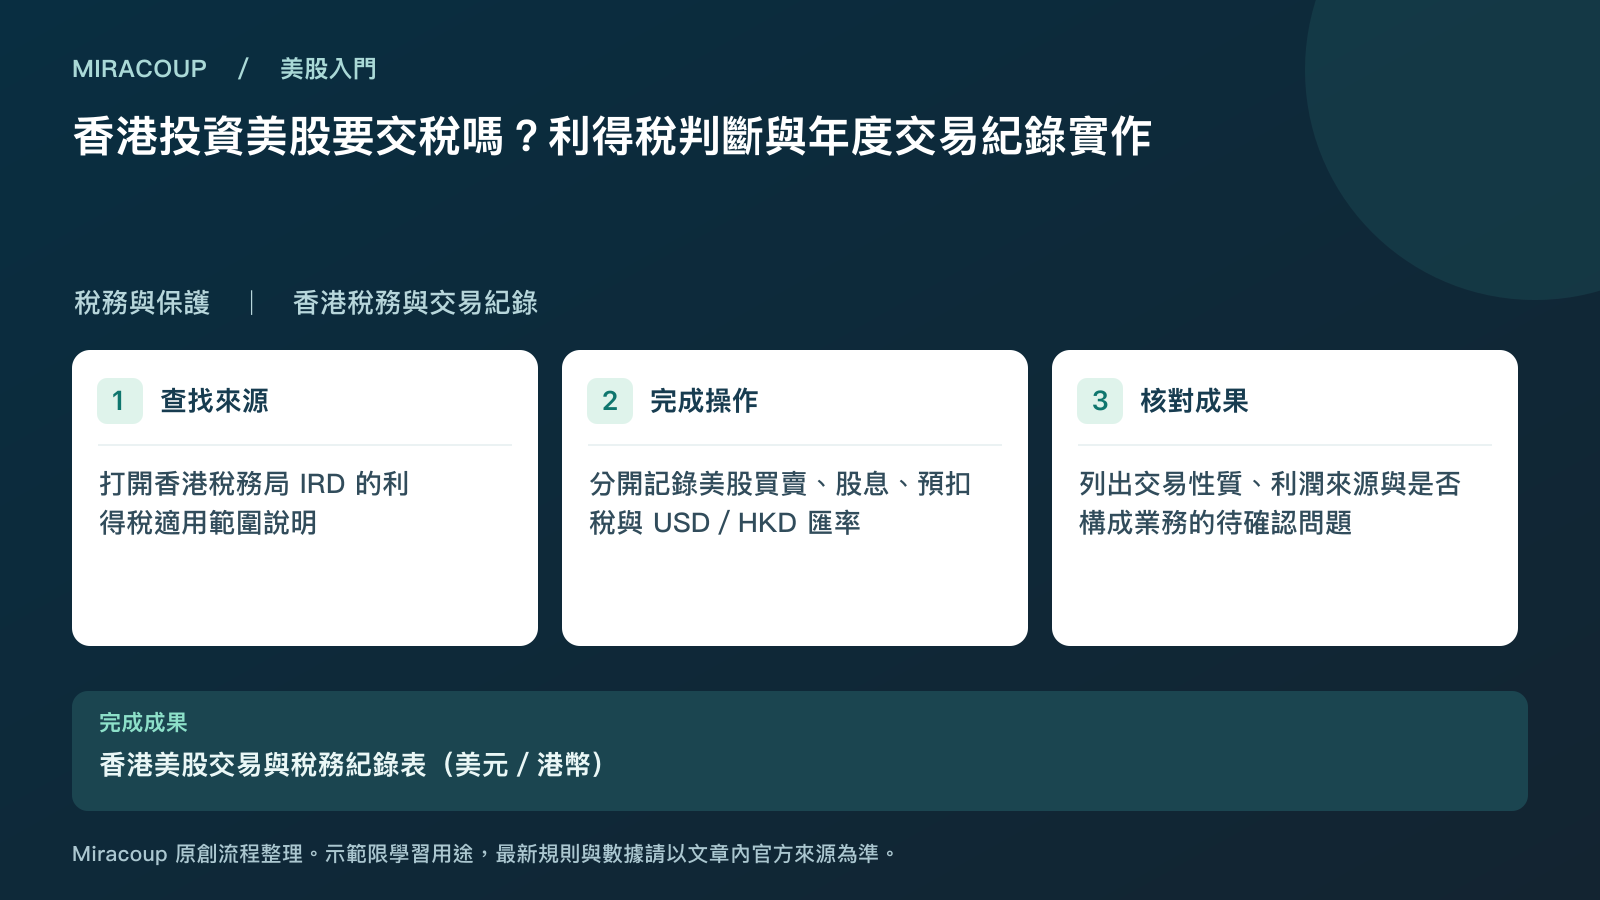
從稅務局原則讀起,不用「海外股票」四字代替分析
稅務局利得稅說明把在港經營業務而產生或得自香港的利潤,與出售資本性資產的利潤分開。這不是按交易所所在地一欄便自動完成的判斷,也不能單憑款項放在海外銀行就認定為境外來源。
稅務局對股權處置性質的說明提到會考慮交易頻密程度、持有期、買賣原因等相關事實。網站內同時介紹企業股權處置的稅務明確性計畫,不能把該計畫的條件不加區分套到一般個人投資者。本文只引用其對資本性與收益性判斷須看事實的說明。
因此,「一年交易幾次就必定免稅」或「持有多少天就一定屬資本」都不是本文提供的規則。不能單靠頻率、收益多少、是否有正職或券商帳戶類型作結論。特定來源及業務性質問題,要把完整情況交給合資格人士評估。
三個原創情境:先整理問題,不替角色宣判
| 虛構情境 | 應保存的事實 | 仍需釐清 |
|---|---|---|
| 甲以多年儲蓄持有資產,因買樓需要出售 | 原始目的、資金來源、持有與出售原因 | 是否資本性,以及其他相關事實 |
| 乙規律組織大量證券買賣,使用借貸並保存營運安排 | 交易活動、組織方式、融資、決策及執行紀錄 | 是否構成在港業務,利潤來源及可用規則 |
| 丙透過海外券商交易,收入另含美國股息 | 簽約實體、實際活動、股息與扣繳文件 | 券商所在地不能單獨決定香港來源;股息另作美國稅務核對 |
練習時把「我認為是長期投資」改寫成可查的紀錄,例如最初目標、資金安排及因何出售。文字標籤本身不是證據,也不應在申報前才補寫與當時事實不符的理由。保存原始文件比把所有交易事後貼上同一名稱更有用。
把買賣、股息、預扣及換匯分開記
以下金額全部假設。某筆股票買入成交金額 US$2,000、買入費 US$5,之後全數賣出成交金額 US$2,100、賣出費 US$5。這筆交易的投資紀錄淨價差是 2,100-5-2,000-5=US$90。另收稅前股息 US$30、假設美國預扣 US$9,股息淨額 US$21。
假設買入支出按每美元 7.80 港元,賣出淨款按 7.78,股息淨額按 7.79 換算:買入支出為 2,005×7.80=HK$15,639;賣出淨款為 2,095×7.78=HK$16,299.10;股息為 21×7.79=HK$163.59。三筆合計現金流差額為 HK$823.69。
這是上述假設下的投資現金流算術,並非香港應評稅利潤。是否課稅、可扣費用、適用成本與匯率口徑等,仍要按個案及規則核對。也不能把美國預扣九美元直接當成已繳的香港利得稅。
可複製的年度資料清單
紀錄期間/持有人及帳戶法律實體:__
買入目的/資金來源/借貸安排:__
交易日期與時區/標的/股數/批次:__
原幣成交金額/各項費用/交割日:__
股息稅前/美國預扣/服務費/實收:__
匯率方向/來源/日期/實際或估值:__
港元換算/帳戶內外資金轉移:__
交易頻率、組織方式及出售原因:__
成交確認/結單/稅務文件/更正版位置:__
業務性質、來源及申報待確認事項:__稅務局保存業務紀錄指引說明,在港經營業務的人須保存足以確定應評稅利潤的中英文紀錄,一般不少於七年。這項業務紀錄義務的適用範圍要先分清,不能反過來推論保存了表格便一定屬業務,或個人從此可在某日刪除所有資料。
自查時,把期初現金、入金、提款、買賣淨流量和股息接到期末餘額。自己的帳戶之間轉錢通常不是新投資收益,但仍應記錄以便對帳。未實現市值、已實現損益與現金餘額分開列,不把未賣出的價格上升直接當作已到帳收入。
遇到邊界情況,先列問題再尋求確認
若同時有公司或合夥帳戶、跨境居住、僱員股票、衍生工具、融資或其他複雜安排,請不要只套本文的普通股票算例。企業外地收入制度的適用對象與個人資本性投資亦不同。把相關身份、活動和文件交由香港稅務專業人士判斷,不要把資料上傳公開留言區。
常見問題
香港個人炒美股一定免稅嗎?
不能這樣保證。資本性資產處置與業務交易利潤需要分辨,香港業務及來源問題按事實判斷。海外上市或海外券商並不自動回答這些問題。
頻繁交易是否一定要交利得稅?
頻率是可能需要考慮的事實之一,不能單獨作結論。請保存活動的完整脈絡,不要使用網上自訂的交易次數門檻代替正式分析。
美國股息扣了稅,就代表香港不用處理嗎?
不能互相推論。美國預扣及香港稅務適用性分開核對,保留兩套依據。是否須申報或有其他安排,應按自己的具體情況確認。
官方來源與編輯說明
- 香港稅務局:利得稅(核對:2026-11-07)
- 香港稅務局:處置股權權益的稅務處理(核對:2026-11-07)
- 香港稅務局:保存業務紀錄(核對:2026-11-07)
- IRS:非居民外籍人士稅務(核對:2026-11-07)
本文為投資教育與原創實作練習,不構成個別投資或稅務建議。例子中標示的假設數據不能當成即時行情、可成交價格或未來績效。官方規則及產品文件可能更新,實際使用前請重查。